Ein Patient reicht deine Rechnung bei seiner Versicherung ein, und sie kommt mit einer Rückfrage zurück. Als Heilpraktiker schreibst du Rechnungen nach zwei Regelwerken. Das Umsatzsteuergesetz (UStG) legt fest, was auf jeder Rechnung stehen muss. Die Versicherungen ergänzen, was sie für eine Erstattung brauchen. Dieser Ratgeber geht beides durch, mit einer Musterrechnung Zeile für Zeile.
Die meisten deiner Rechnungen gehen an Privatpatienten, für umsatzsteuerfreie Behandlungen. Die steuerliche Seite ist damit kurz. Ob die Erstattung klappt, entscheidet der Inhalt der Rechnung. Er braucht das Datum jeder Behandlung, eine Diagnose, die der Sachbearbeiter lesen kann, und eine GebüH-Ziffer je Leistung.
Muss ein Heilpraktiker eine Rechnung ausstellen?
Das Umsatzsteuerrecht zwingt dich nicht, einem Privatpatienten eine steuerfreie Behandlung in Rechnung zu stellen. Die Pflicht in § 14 Abs. 2 UStG gilt für Leistungen an Unternehmen und juristische Personen. Sie nimmt Umsätze aus, die nach § 4 Nr. 8 bis 29 steuerfrei sind, und die Behandlung durch einen Heilpraktiker ist nach § 4 Nr. 14 steuerfrei (§ 4 UStG).
In der Praxis stellst du trotzdem jedes Mal eine aus. Aus drei Gründen:
- Dein Patient kann für jede Zahlung eine Quittung verlangen (§ 368 BGB).
- Keine Versicherung und keine Beihilfestelle erstattet einen Euro ohne eine Rechnung, die zeigt, was wann gemacht wurde.
- Dein Finanzamt erwartet einen Beleg für jeden Umsatz, und eine nummerierte Rechnung ist der einfachste.
Rechnest du steuerpflichtige Leistungen mit einem Unternehmen ab, zum Beispiel einen Vortrag für eine Firma, gilt die Pflicht. Dann muss die Rechnung innerhalb von sechs Monaten nach der Leistung raus (§ 14 Abs. 2 UStG).
Was gehört auf jede Heilpraktiker-Rechnung?
Eine Rechnung, die dem Finanzamt genügt, trägt die zehn Angaben aus § 14 Abs. 4 UStG. Bei einer steuerfreien Behandlung sehen zwei davon anders aus: Es gibt keinen Steuerbetrag, und an seiner Stelle nennt die Rechnung die Steuerbefreiung. Die Tabelle zeigt die Liste, gelesen für eine Heilpraktikerpraxis.
| Angabe in § 14 Abs. 4 UStG | Auf deiner Rechnung |
|---|---|
| Vollständiger Name und Anschrift von Leistendem und Empfänger | Name und Anschrift deiner Praxis sowie Name und Anschrift deines Patienten |
| Steuernummer oder USt-IdNr. | Die Steuernummer, die dir dein Finanzamt erteilt hat |
| Ausstellungsdatum | Das Rechnungsdatum |
| Fortlaufende Rechnungsnummer | Eine eindeutige Nummer, nur einmal vergeben, in einer Reihe, die du belegen kannst |
| Menge und Art der Leistung | Eine Zeile je Leistung, mit GebüH-Ziffer und kurzem Leistungstext |
| Zeitpunkt der Leistung | Der genaue Tag jeder Behandlung |
| Entgelt, aufgeschlüsselt nach Steuersätzen und Befreiungen | Der Betrag je Zeile und die Summe |
| Steuersatz und Steuerbetrag oder ein Hinweis auf die Steuerbefreiung | Ein Hinweis, dass die Leistung nach § 4 Nr. 14 UStG umsatzsteuerfrei ist |
| Hinweis auf die Aufbewahrungspflicht des Empfängers | Nur bei Arbeiten an einem Grundstück, also nie bei einer Behandlung |
| Die Angabe „Gutschrift“ | Nur wenn der Kunde die Rechnung schreibt, also nie bei einer Behandlung |
Zwei Details bringen Praxen ins Stolpern. Die Rechnungsnummer muss fortlaufend und eindeutig sein. Eine neue Reihe in jedem Jahr ist in Ordnung, solange das Jahr Teil der Nummer ist. Und die Steuernummer bleibt auf der Rechnung, auch wenn du keine Umsatzsteuer berechnest. Das Gesetz nennt sie ohne Ausnahme (§ 14 Abs. 4 UStG).
Schreib deine Berufsbezeichnung neben deinen Namen. Ein Anwalt für Heilpraktikerrecht rät, auf jeder Rechnung „Heilpraktiker“ anzugeben. Ist deine Erlaubnis auf Psychotherapie oder Physiotherapie beschränkt, schreib die eingeschränkte Bezeichnung vollständig aus (Sasse, Rechnungsstellung und Praxisbezeichnung, 2020). Ein Praxisname, der nach Arztpraxis klingt, kann wie der Anspruch auf eine Erlaubnis wirken, die du nicht hast. Dasselbe gilt für eine allgemeine GebüH-Ziffer bei eingeschränkter Erlaubnis.
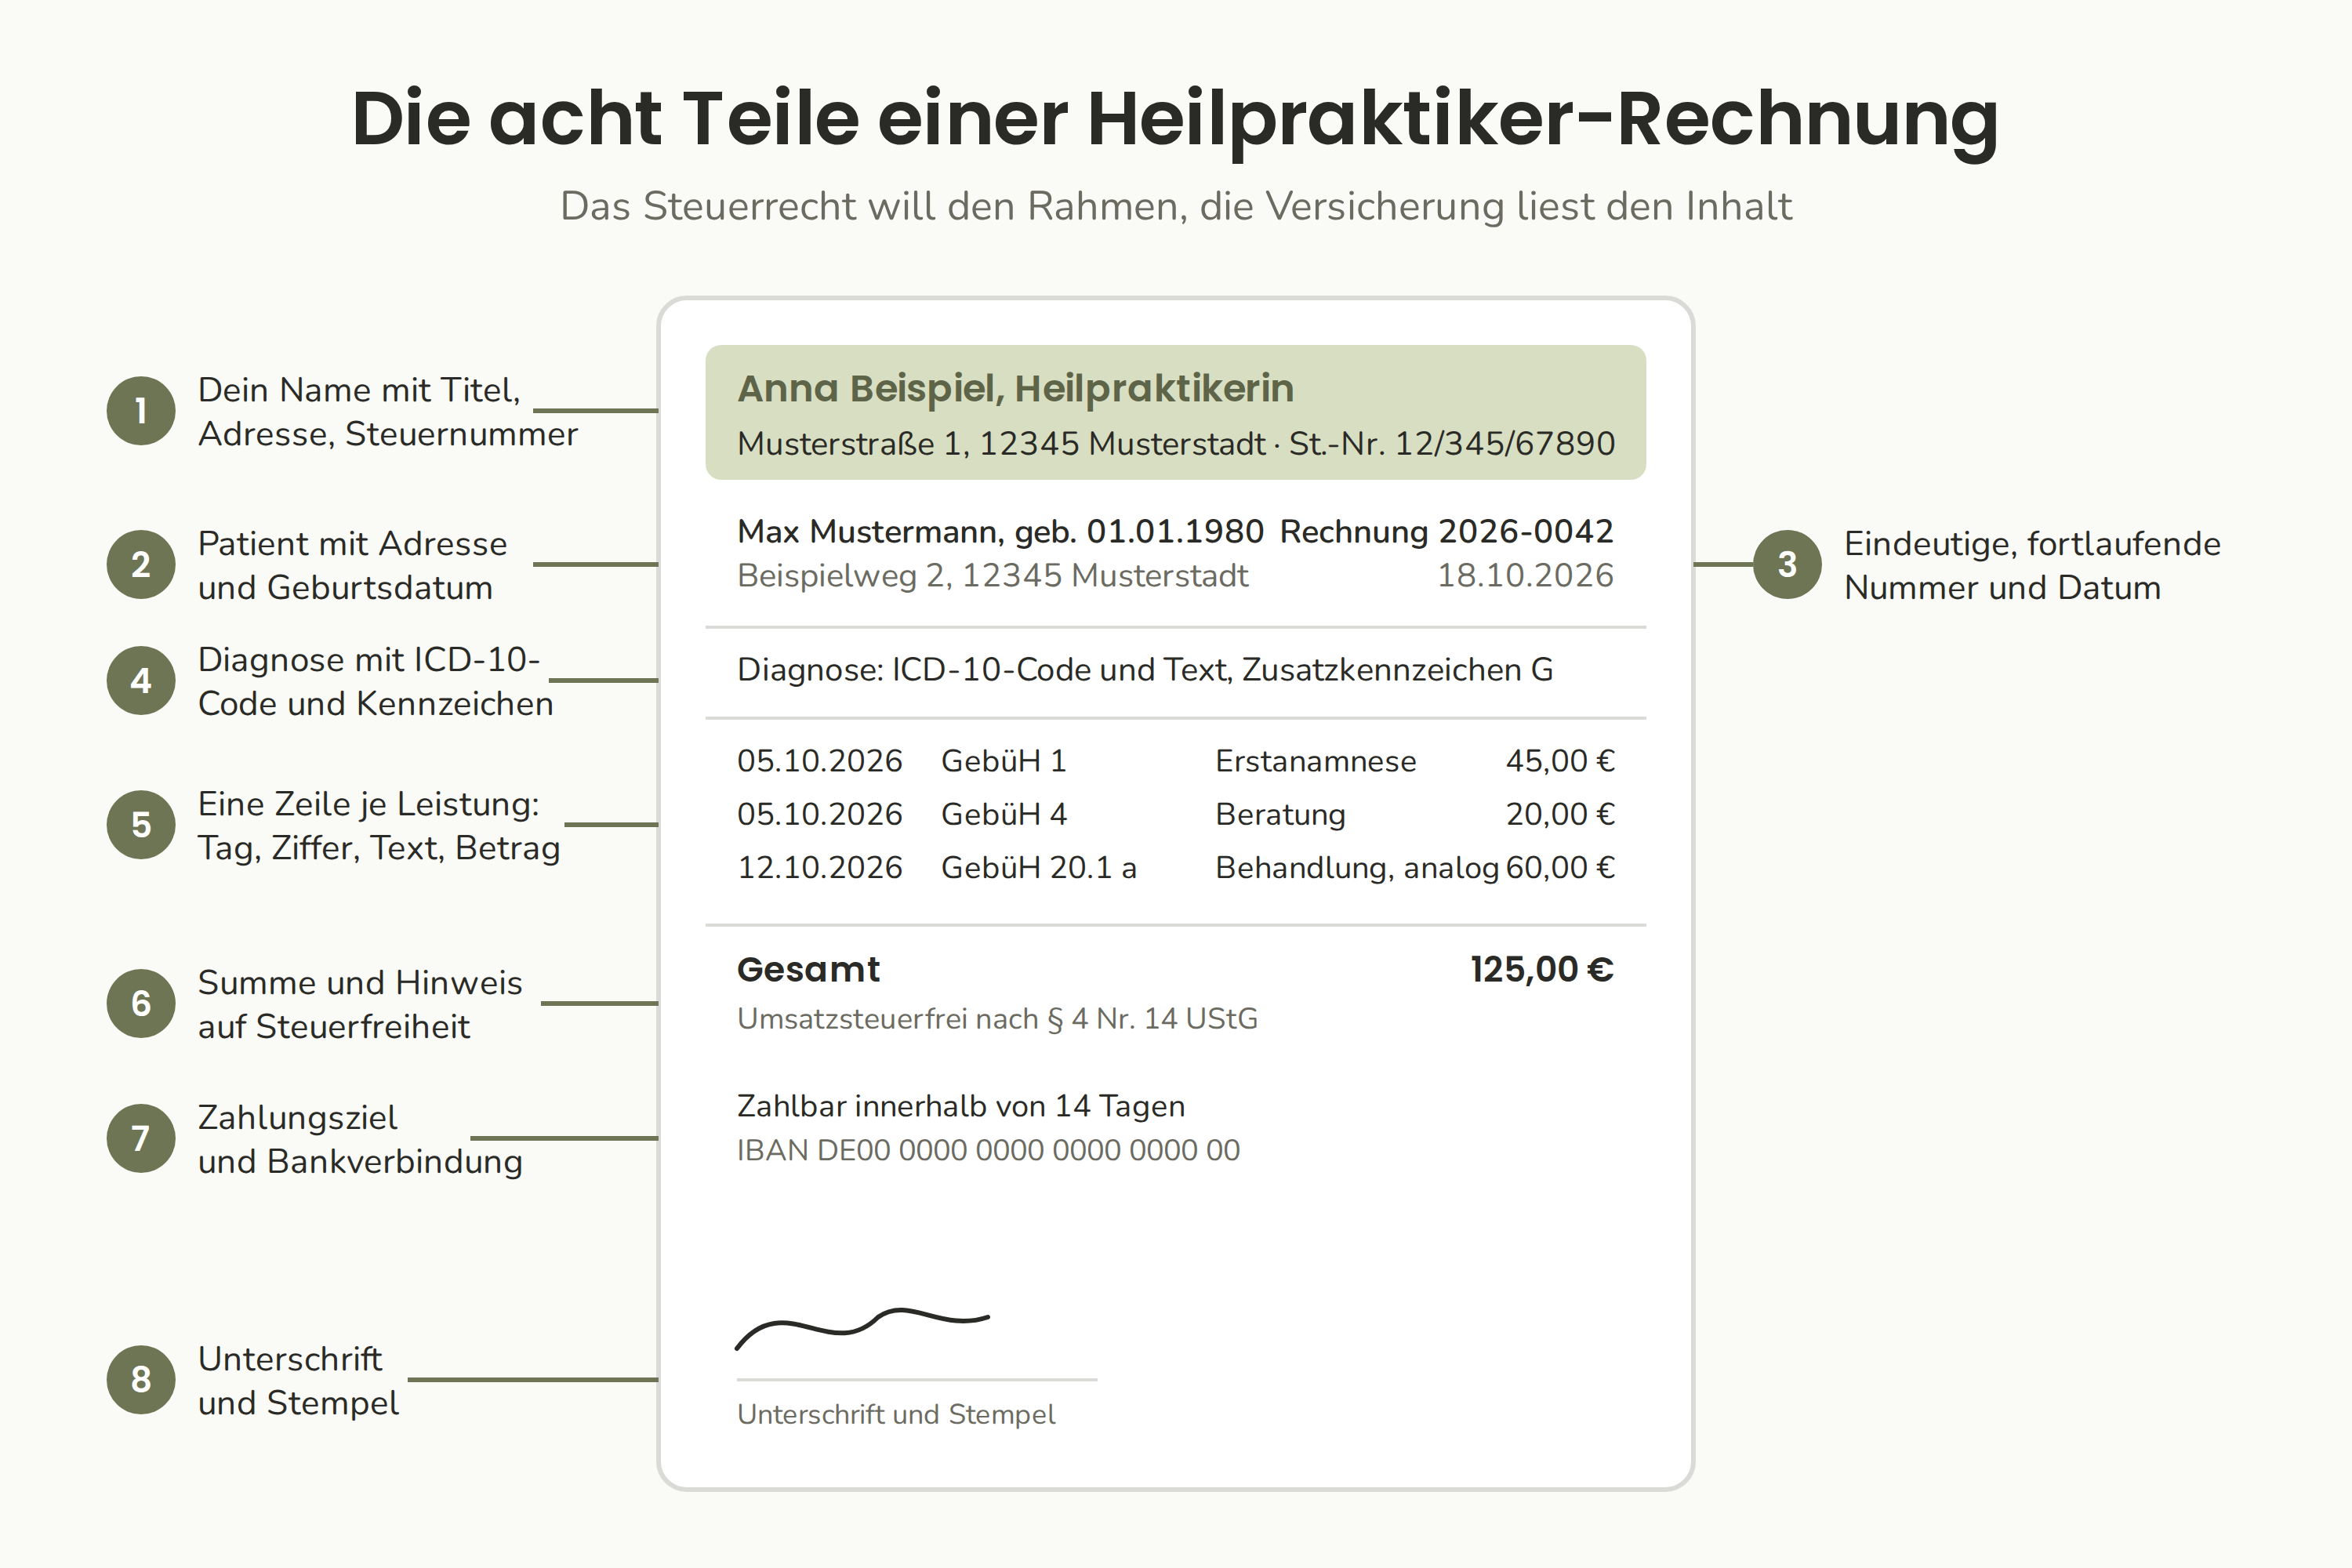
Eine Muster-Rechnung für Heilpraktiker, Zeile für Zeile
So sieht eine Musterrechnung für einen Patienten und drei Termine aus. Die Namen, Beträge und die Nummer sind Beispiele. Die Diagnose ist ein Platzhalter für Code und Text aus deiner eigenen Dokumentation.
| Teil der Rechnung | Beispiel |
|---|---|
| Praxiskopf | Anna Beispiel, Heilpraktikerin, Musterstraße 1, 12345 Musterstadt, Steuernummer 12/345/67890 |
| Patient | Max Mustermann, geb. 01.01.1980, Beispielweg 2, 12345 Musterstadt |
| Rechnungsnummer und Datum | 2026-0042, 18.10.2026 |
| Diagnose | ICD-10-Code und Text aus deiner Dokumentation, mit Zusatzkennzeichen |
| Zeile 1 | 05.10.2026, GebüH 1, eingehende Erstanamnese und Untersuchung, 45,00 € |
| Zeile 2 | 05.10.2026, GebüH 4, Beratung, 20,00 € |
| Zeile 3 | 12.10.2026, GebüH 20.1 a, Behandlung in analoger Abrechnung, 60,00 € |
| Summe | 125,00 €, umsatzsteuerfrei nach § 4 Nr. 14 UStG |
| Zahlung | Innerhalb von 14 Tagen auf IBAN DE00 0000 0000 0000 0000 00 |
| Unterschrift | Unterschrieben, mit Praxisstempel |
Hinter jedem Teil steht ein Grund.
Das Behandlungsdatum in jeder Zeile. Versicherungen erstatten je Termin, ein Zeitraum wie „Oktober 2026“ reicht also nicht. Der genaue Tag in jeder Zeile passt außerdem zu deiner Dokumentation, falls eine Versicherung einmal nachfragt (Paracelsus Magazin, korrekte Rechnungsstellung, 2022).
Eine GebüH-Ziffer je Leistung, mit Text. Die Ziffer ist das, was der Sachbearbeiter liest. Passt keine Ziffer, rechnest du analog zur nächstliegenden ab und kennzeichnest die Zeile mit einem „a“ (sevdesk, Rechnung als Heilpraktiker schreiben). Mehr dazu im nächsten Abschnitt.
Die Diagnose. Private Versicherungen und Beihilfestellen wollen eine Diagnose, die sie den Leistungen zuordnen können. Abrechnungsratgeber für den Beruf empfehlen einen ICD-10-Code neben dem Text und ein Zusatzkennzeichen für die Sicherheit der Diagnose. G steht für gesichert, V für Verdacht, A für ausgeschlossen und Z für einen symptomlosen Zustand nach einer Diagnose (Paracelsus, 2022). Schreib nur einen Code, den du mit deiner Dokumentation belegen kannst.
Das Geburtsdatum des Patienten. Das Steuerrecht verlangt es nicht, aber Versicherungen finden damit den Vertrag. Fehlt es, wartet die Erstattung auf einen Brief.
Der Hinweis zur Umsatzsteuer. Die Behandlung ist steuerfrei, und die Rechnung sagt das in einem Satz, der § 4 Nr. 14 UStG nennt. Schreib nie einen Steuersatz von null Prozent, denn das ist im Umsatzsteuerrecht etwas anderes.
Unterschrift und Stempel. Keine Steuerregel verlangt sie, aber viele Versicherungen erwarten noch ein unterschriebenes Original. Es kostet dich nichts.
So rechnest du mit der GebüH und Analogziffern ab
Die GebüH ist ein Verzeichnis üblicher Gebühren für Heilpraktikerleistungen, kein Gesetz. Du kannst mit deinem Patienten jedes Honorar vereinbaren, und die GebüH-Ziffer auf der Rechnung zeigt der Versicherung, für welche Leistung das Honorar gilt. Hat eine Leistung keine Ziffer, rechnest du analog zur nächstliegenden ab.
Das Verzeichnis geht auf eine Umfrage unter Praxen aus dem Jahr 1985 zurück, mit einer Umstellung auf Euro im Jahr 2002, und die Berufsverbände selbst nennen es veraltet. Weil es keine Gesetzeskraft hat, beruht dein Honorar auf der Vereinbarung mit deinem Patienten, wie bei jedem Dienstvertrag (§ 611 BGB). Drei Regeln halten die Rechnung sauber.
| Regel | Was sie auf der Rechnung heißt | Quelle |
|---|---|---|
| Vereinbare das Honorar vor der ersten Behandlung | Kann es sein, dass ein Dritter die Kosten nicht voll übernimmt, informierst du den Patienten vor Behandlungsbeginn in Textform über die voraussichtlichen Kosten. Ein Honorar über dem GebüH-Rahmen ist zulässig, wenn es so vereinbart wurde. Taucht es zum ersten Mal auf der Rechnung auf, wird es gekürzt | § 630c Abs. 3 BGB |
| Schreib das vereinbarte Honorar in die Zeile, nicht den Rahmen | Die Rechnung zeigt, was der Patient schuldet. Der Rahmen ist Hintergrund für die Versicherung | § 611 BGB |
| Rechne analog mit Sorgfalt ab | Kennzeichne die Zeile mit einem „a“ hinter der Ziffer und wähle eine Leistung, die nach Art und Aufwand ähnlich ist. Eine Kette von Analogziffern ohne erkennbares Behandlungskonzept wirft Fragen auf | Paracelsus, 2022 |
Rechne nicht nach der Gebührenordnung für Ärzte ab, der GOÄ. Du darfst eine GOÄ-Ziffer nennen, um eine Leistung zu erklären. Eine Rechnung nach der GOÄ wird aber geprüft, als hätte ein Arzt sie gestellt, und du bist keiner (Paracelsus, 2022).
Rechnungen für Psychotherapie mit eingeschränkter Erlaubnis
Ein Heilpraktiker mit Erlaubnis beschränkt auf Psychotherapie schreibt die eingeschränkte Bezeichnung vollständig auf die Rechnung und findet nur wenige passende GebüH-Ziffern. Die meisten Praxen vereinbaren ein Honorar je Sitzung in einer schriftlichen Honorarvereinbarung, rechnen nach Zeit ab und nennen in der Zeile die nächstliegende Ziffer (Sasse, 2020). Prüf den Tarif des Patienten vor der ersten Sitzung, denn viele private Tarife behandeln Psychotherapie durch einen Heilpraktiker anders als eine körperliche Behandlung.
Was private Versicherungen und die Beihilfe sehen wollen
Private Versicherungen erstatten, was der Tarif des Patienten vorsieht. Beihilfestellen erstatten einen Anteil an einem festen Höchstbetrag je GebüH-Ziffer. In beiden Fällen geht deine Rechnung an den Patienten, der Patient bezahlt dich, und der Patient beantragt die Erstattung. Deine Rechnung muss dem Sachbearbeiter alles auf einen Blick geben.
Für Bundesbeamte erkennt die Beihilfe ein Heilpraktikerhonorar nur bis zu einem Höchstbetrag je Ziffer an. Die Tabelle steht in Anlage 2 der Bundesbeihilfeverordnung (§ 6 Abs. 5 BBhV, Anlage 2 BBhV). Was über dem Höchstbetrag liegt, trägt der Patient, egal wie gut es vereinbart war. Jedes Bundesland hat eine eigene Tabelle für seine eigenen Beamten. Frag einen Patienten mit Beihilfe also, welche Stelle zahlt.
Ein privater Tarif kann einen großen Teil des GebüH-Rahmens abdecken, eine Jahresgrenze haben oder Heilpraktiker gar nicht erstatten. Du siehst den Tarif nicht, also sag vor der Behandlung den einen ehrlichen Satz. Die Erstattung hängt von seinem Vertrag ab, und die Rechnung muss er in jedem Fall bezahlen. Der richtige Ort dafür ist die Kosteninformation in Textform nach § 630c Abs. 3 BGB.
Die Angaben, nach denen Sachbearbeiter neben der Steuerliste am häufigsten fragen:
| Sachbearbeiter achten auf | Warum |
|---|---|
| Diagnose mit ICD-10-Code und Zusatzkennzeichen | Um die Leistungen einem medizinischen Grund zuzuordnen |
| Geburtsdatum des Patienten | Um den Vertrag zu finden |
| Genauer Tag je Behandlung | Erstattet wird je Termin |
| GebüH-Ziffer und Text je Zeile | Auf die Ziffer bezieht sich der Tarif |
| Deine Berufsbezeichnung laut Erlaubnis | Eingeschränkte Erlaubnisse werden anders erstattet |
| Unterschrift | Viele Stellen verlangen noch ein unterschriebenes Original |
Umsatzsteuer, Kleinunternehmerregelung und Rechnungen bis 250 Euro
Die Behandlung durch einen Heilpraktiker ist umsatzsteuerfrei. Deine Rechnung zeigt also keine Steuer und nennt stattdessen die Befreiung. Leistungen, die keine Behandlung sind, etwa ein Vortrag oder ein Kurs, sind steuerpflichtig. Sie gehören auf eine eigene Rechnung mit ausgewiesener Umsatzsteuer, es sei denn, du nutzt die Kleinunternehmerregelung.
Die Befreiung in § 4 Nr. 14 UStG gilt für Heilbehandlungen im Bereich der Humanmedizin. Präventionskurse, Wellnessangebote und Vorträge können außerhalb liegen. Halte die beiden Arten von Arbeit auf getrennten Rechnungen und in getrennten Aufzeichnungen. Dann sieht dein Steuerberater auf einen Blick, welcher Umsatz steuerfrei war.
Die Kleinunternehmerregelung. Bleibt dein steuerpflichtiger Umsatz unter den Grenzen in § 19 UStG, berechnest du auch auf steuerpflichtige Leistungen keine Umsatzsteuer. Eine solche Rechnung braucht weniger Angaben, muss aber einen Hinweis tragen, dass die Steuerbefreiung für Kleinunternehmer nach § 19 UStG gilt (§ 34a UStDV). Steuerfreie Behandlungen zählen bei der Grenze nicht mit.
Rechnungen bis 250 Euro. Eine Rechnung, deren Gesamtbetrag 250 Euro nicht übersteigt, darf den Namen des Empfängers, die Rechnungsnummer und das Leistungsdatum weglassen (§ 33 UStDV). Nutze diese Abkürzung nicht für Patienten. Die Versicherung will die vollständige Rechnung, und das Datum jeder Behandlung ist das Erste, wonach der Sachbearbeiter sucht.
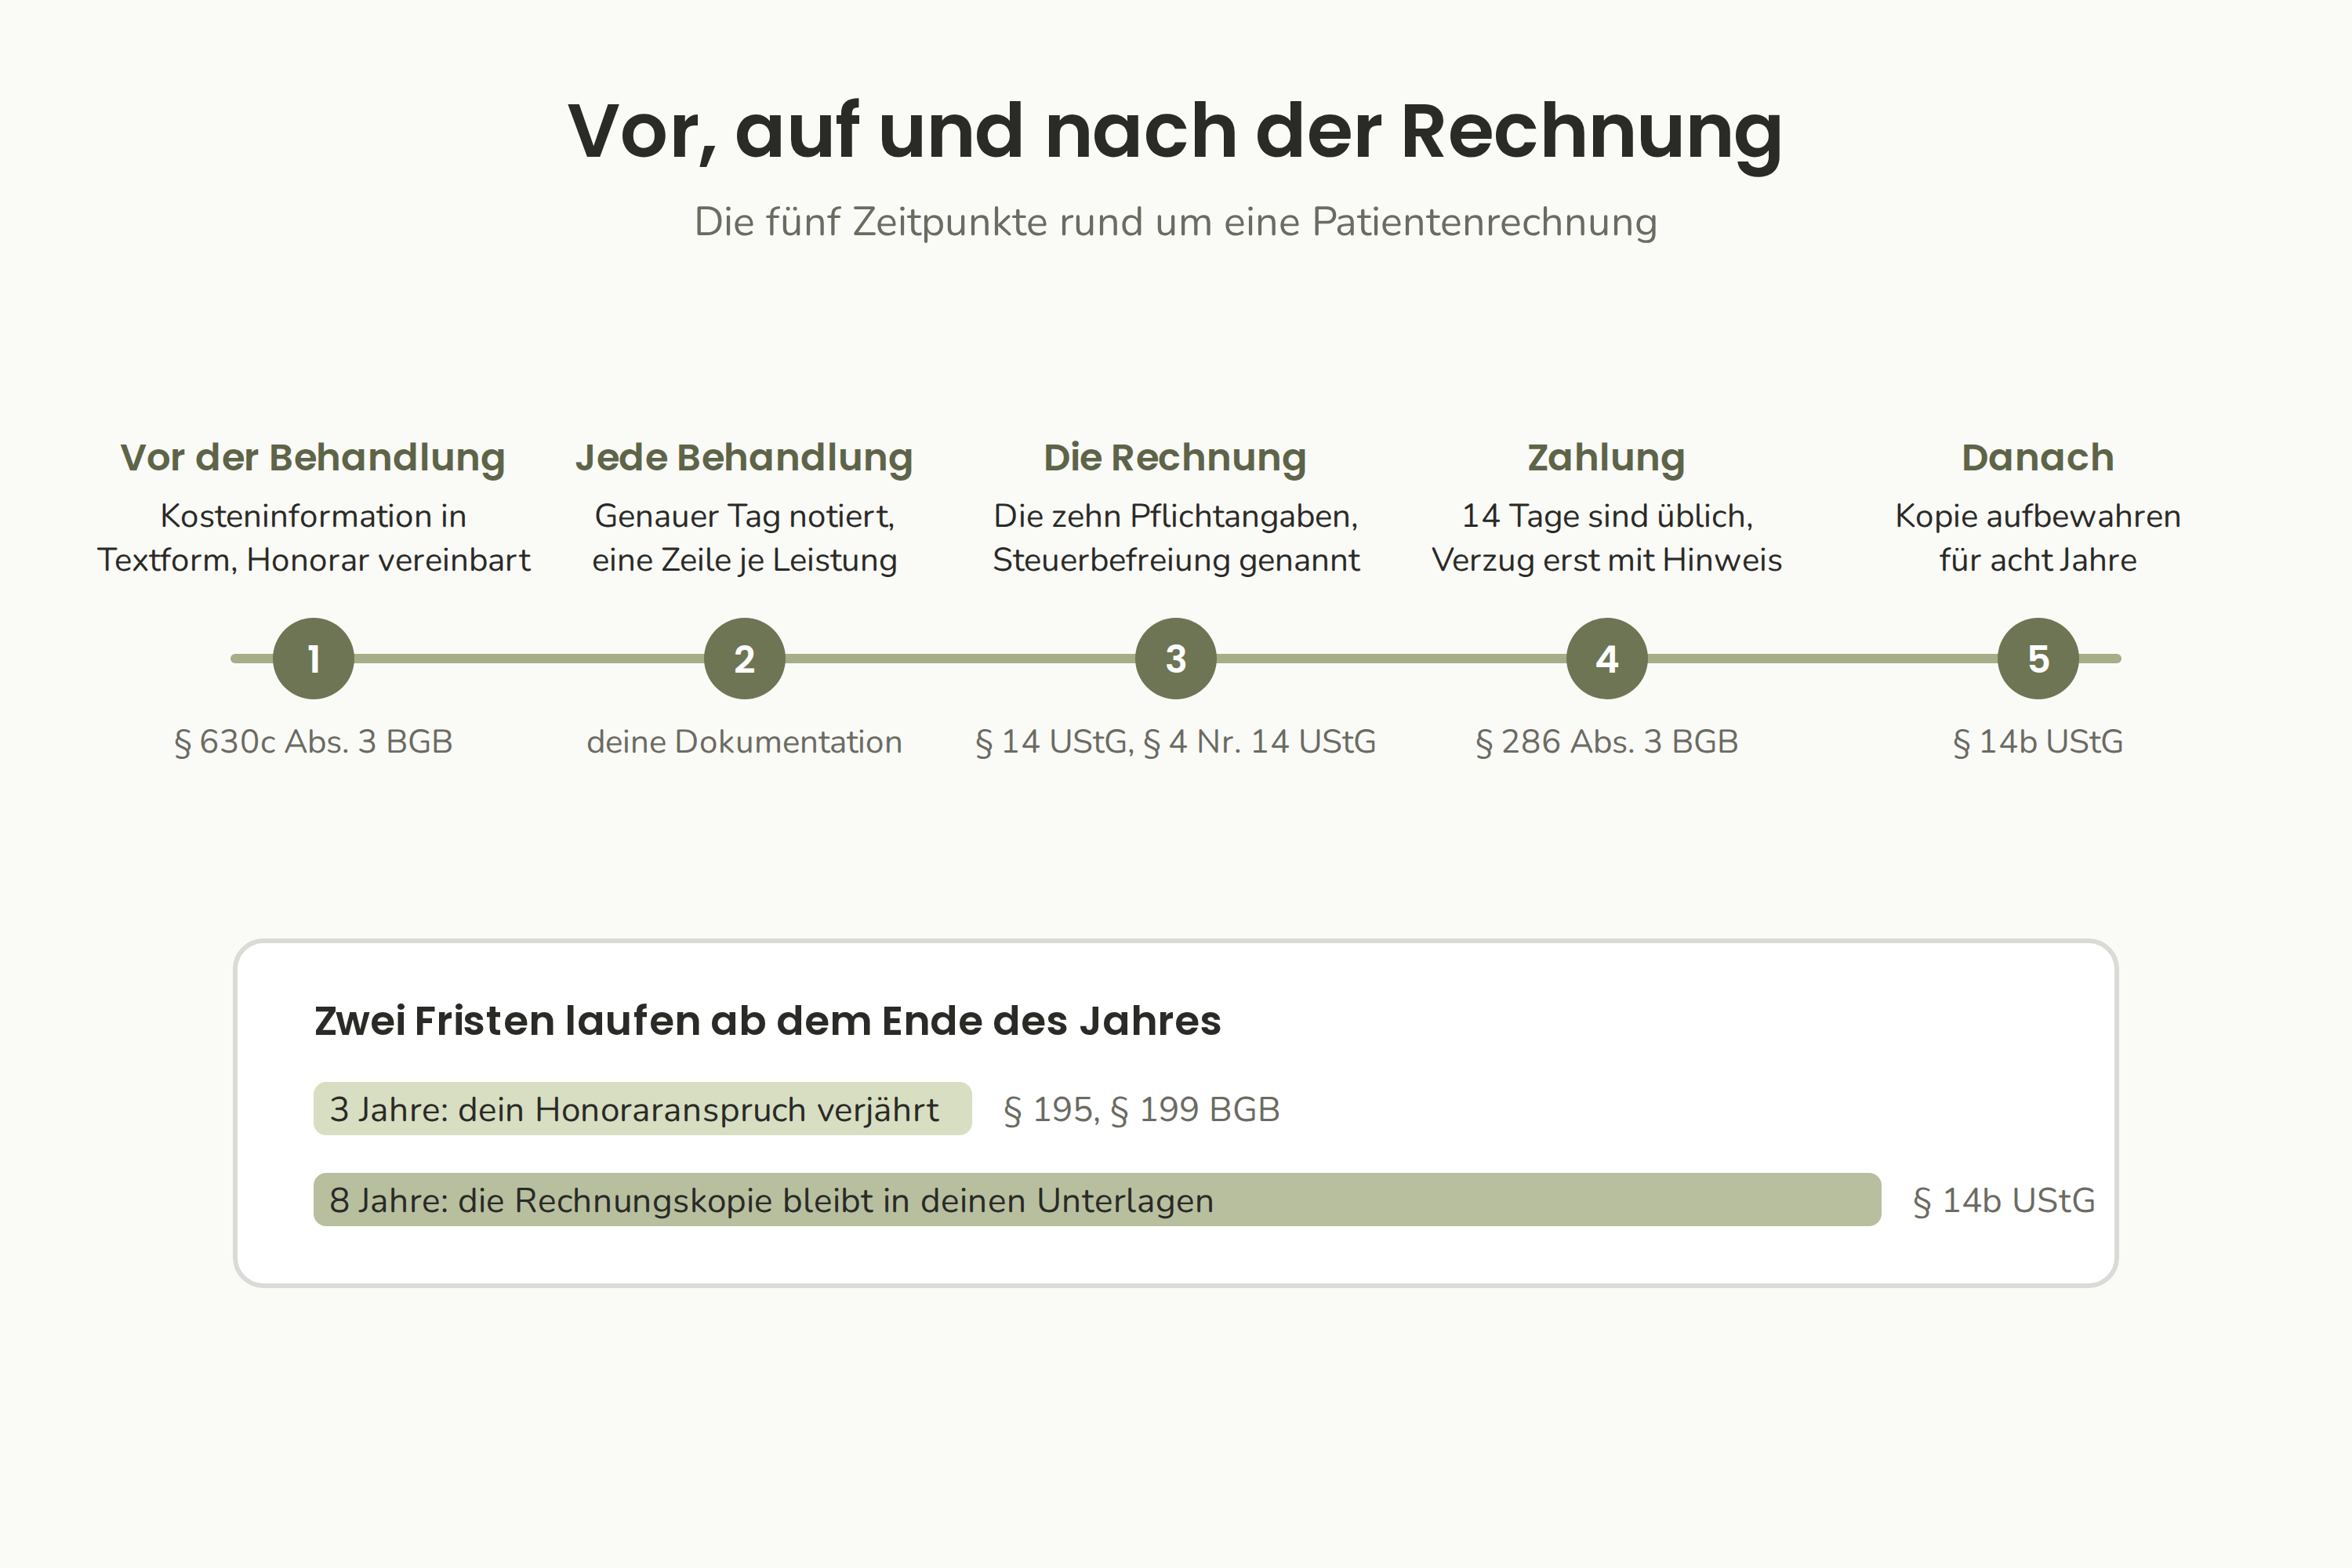
Vor und nach der Rechnung: Kosteninformation, Zahlung und Aufbewahrung
Die Rechnung ist ein Schritt in einer kurzen Kette. Vor ihr kommt die Kosteninformation in Textform. Nach ihr kommen das Zahlungsziel, die Aufbewahrungsfrist und der Zeitpunkt, an dem ein offenes Honorar verjährt.
Vor der Behandlung. Manchmal weißt du, oder hast Grund zur Annahme, dass ein Dritter die Kosten nicht voll übernimmt. Dann informierst du den Patienten vor Behandlungsbeginn in Textform über die voraussichtlichen Kosten (§ 630c Abs. 3 BGB). Eine E-Mail gilt als Textform. Viele Praxen setzen die Honorarvereinbarung und diese Information auf eine Seite und lassen sie beim ersten Termin unterschreiben.
Zahlungsziel. Für Behandlungen schreibt kein Gesetz eines vor, üblich sind vierzehn Tage. Ein Privatpatient kommt 30 Tage nach Erhalt der Rechnung nur dann automatisch in Verzug, wenn die Rechnung darauf hinweist. Ein Verbraucher muss auf der Rechnung selbst darauf hingewiesen werden (§ 286 Abs. 3 BGB). Eine schlichte Zeile wie „zahlbar innerhalb von 14 Tagen“ und eine Erinnerung reichen den meisten Praxen.
Aufbewahrung. Bewahre eine Kopie jeder Rechnung, die du ausstellst, acht Jahre lang auf. Die Frist beginnt mit dem Ende des Jahres, in dem du sie ausgestellt hast (§ 14b UStG). Bis Ende 2024 waren es zehn Jahre. Bewahre die Rechnung so auf, wie du sie ausgestellt hast, auf Papier oder als PDF, und halte die Nummernfolge lückenlos.
Verjährung. Dein Honoraranspruch verjährt drei Jahre nach dem Ende des Behandlungsjahres (§ 195 BGB, § 199 BGB). Eine Rechnung, die du 2026 vergessen hast, kann 2029 noch raus, eine Mahnung im Jahr 2030 kommt aber zu spät.
Eine kurze Checkliste, bevor du die Rechnung verschickst
- Dein Name mit der Bezeichnung „Heilpraktiker“ oder der eingeschränkten Bezeichnung vollständig, dazu Anschrift und Steuernummer
- Name, Anschrift und Geburtsdatum des Patienten
- Eine eindeutige, fortlaufende Rechnungsnummer und das Rechnungsdatum
- Eine Diagnose mit ICD-10-Code und Zusatzkennzeichen, aus deiner Dokumentation übernommen
- Eine Zeile je Leistung mit genauem Behandlungsdatum, GebüH-Ziffer, kurzem Text und vereinbartem Honorar
- Die Summe, mit dem Hinweis, dass sie nach § 4 Nr. 14 UStG umsatzsteuerfrei ist
- Ein Zahlungsziel und deine Bankverbindung
- Deine Unterschrift und dein Stempel
- Eine Kopie in deinen Unterlagen, acht Jahre lang aufbewahrt
Dieser Artikel ist eine allgemeine Information und keine Steuer- oder Rechtsberatung. Sprich für deinen eigenen Fall mit deinem Steuerberater oder einem Anwalt. Alle Gesetzestexte wurden am 18. Oktober 2026 auf gesetze-im-internet.de gelesen.
Über diesen Blog
Diesen Blog schreibt das Team von Vitalmyn. Wir bauen einen Bestelldienst für Praxisempfehlungen und schreiben Ratgeber zur geschäftlichen Seite einer Heilpraktikerpraxis in Deutschland.
Häufige Fragen
Muss ein Heilpraktiker eine Rechnung ausstellen?
Nach dem Umsatzsteuerrecht nicht für eine steuerfreie Behandlung an einen Privatpatienten. In der Praxis stellst du trotzdem jedes Mal eine aus, weil der Patient nach § 368 BGB eine Quittung verlangen kann und keine Versicherung ohne Rechnung erstattet. Für steuerpflichtige Leistungen an ein Unternehmen ist die Rechnung Pflicht und innerhalb von sechs Monaten fällig.
Weist eine Heilpraktiker-Rechnung Umsatzsteuer aus?
Nein. Die Behandlung durch einen Heilpraktiker ist nach § 4 Nr. 14 UStG steuerfrei, also zeigt die Rechnung keinen Steuerbetrag und keinen Steuersatz. Stattdessen trägt sie einen Hinweis, dass die Leistung steuerfrei ist. Leistungen, die keine Behandlung sind, etwa ein Vortrag oder ein Produktverkauf, sind steuerpflichtig und gehören auf eine eigene Rechnung.
Was braucht eine Versicherung auf einer Heilpraktiker-Rechnung?
Das genaue Datum jeder Behandlung, eine Diagnose mit ICD-10-Code und Zusatzkennzeichen, je Leistung eine GebüH-Ziffer mit Text und Betrag, das Geburtsdatum des Patienten, deine Berufsbezeichnung laut Erlaubnis und eine Unterschrift. Beihilfestellen erstatten nur bis zum Höchstbetrag je Ziffer aus Anlage 2 der BBhV.
Wie lange muss ein Heilpraktiker Rechnungen aufbewahren?
Acht Jahre, gerechnet ab dem Ende des Jahres, in dem die Rechnung ausgestellt wurde, nach § 14b UStG. Bis Ende 2024 betrug die Frist zehn Jahre.
Quellen
- § 14 UStG - Ausstellung von Rechnungen und Pflichtangaben
- § 4 UStG - Steuerbefreiungen (Nr. 14: Heilbehandlungen im Bereich der Humanmedizin)
- § 14b UStG - Aufbewahrung von Rechnungen
- § 19 UStG - Kleinunternehmerregelung
- § 33 UStDV - Rechnungen über Kleinbeträge bis 250 Euro
- § 34a UStDV - Rechnungen von Kleinunternehmern
- § 630c BGB - Informationspflicht über die Kosten
- § 368 BGB - Anspruch auf Quittung
- § 286 BGB - Verzug, 30-Tage-Regel für Verbraucher
- § 195 und § 199 BGB - dreijährige Verjährungsfrist
- § 6 BBhV und Anlage 2 - Beihilfe-Höchstbeträge für Heilpraktiker
- Paracelsus Magazin, Korrekte Rechnungsstellung in der Heilpraktikerpraxis, Teil 1 (2022)
- Rechtsanwalt Dr. René Sasse, Rechnungsstellung und Praxisbezeichnung (2020)
- sevdesk, Rechnung als Heilpraktiker schreiben
Geschrieben von
Vitalmyn Team
Redaktion
Wir bauen den Bestellservice für Therapeuten-Empfehlungen. Hier schreiben wir auf, was wir über Empfehlung, Praxisfinanzen und Werberecht lernen, damit du es nicht selbst zusammensuchen musst.