Am Freitag sieht der Terminkalender voll aus, doch das Konto am Ende des Quartals erzählt eine kleinere Geschichte. Als Heilpraktiker hast du kein Gehalt. Du hast Umsatz und eine lange Liste von Posten, die davon abgehen, bevor etwas bei dir ankommt.
Die besten Daten zum Heilpraktiker-Gehalt stammen aus einer Studie für das Bundesgesundheitsministerium. Selbstständige Praxen hatten von 2017 bis 2022 im Schnitt rund 59.479 Euro Umsatz im Jahr. Dieser Ratgeber zeigt, woher die Zahl kommt, was davon abgeht und wo Praxen Geld verlieren, das sie schon verdient haben.
Was verdient ein Heilpraktiker?
Die verlässlichste Antwort ist eine Umsatzzahl. Eine Studie für das Bundesgesundheitsministerium (BMG) hat Praxen nach ihrem Bruttoumsatz gefragt. Selbstständige Heilpraktiker-Praxen nannten von 2017 bis 2022 durchschnittlich 59.479 Euro im Jahr. Praxen angestellter Heilpraktiker nannten 35.099 Euro (BMG-Gutachten, Tabelle 100).
Das Ministerium hat die Studie in Auftrag gegeben, weil verlässliche Daten über den Beruf fehlten. Das Forschungsinstitut in vivo GmbH führte sie von Mai 2023 bis November 2024 durch und fragte nach den Jahren 2017 bis 2022. Je Jahr beantworteten zwischen 552 und 793 selbstständige Praxen die Frage nach dem Umsatz.
| Was die Studie gemessen hat | Selbstständige Praxen, Durchschnitt 2017 bis 2022 |
|---|---|
| Bruttoumsatz im Jahr, mit Umsatzsteuer | 59.479 Euro |
| Niedrigstes und höchstes Jahr | 57.082 Euro (2021) bis 63.513 Euro (2019) |
| Umsatz je Behandlung | 101 Euro, gestiegen von 83 Euro (2017) auf 119 Euro (2022) |
| Patienten im Jahr | 619 im Schnitt, gesunken von 704 (2017) auf 566 (2022) |
| Überwiegend selbstständig | 96 Prozent der Befragten |
| Hauptberuf, kein Nebenberuf | 72 Prozent |
| Überwiegend Teilzeit | 40 Prozent, mit etwa 21 Stunden pro Woche |
Quelle: BMG, Empirisches Gutachten zum Heilpraktikerwesen, Tabellen 53 bis 56 und 100 bis 102, Befragungsjahre 2017 bis 2022.
Das sind Durchschnittswerte über Vollzeit- und Teilzeitpraxen. Eine Vollzeitpraxis liegt darüber, eine Praxis im Nebenberuf darunter. Außerdem sind es Zahlen vor Kosten, Steuern und Versicherung, um die es im Rest dieses Ratgebers geht.
Inhaber einer auf Psychotherapie beschränkten Erlaubnis nennen weniger. Ihre selbstständigen Praxen hatten im selben Zeitraum durchschnittlich 25.286 Euro Umsatz im Jahr (BMG-Gutachten, Tabelle 170).
Warum Gehaltstabellen die meisten Heilpraktiker nicht zeigen
Gehaltsportale nennen für Heilpraktiker ein monatliches Bruttogehalt, im Oktober 2026 oft zwischen 3.000 und 4.000 Euro (Azubi.de, StepStone). Diese Zahlen beschreiben Angestellte. In der BMG-Studie arbeiten aber 96 Prozent der Heilpraktiker überwiegend selbstständig. Die Tabellen zeigen also eine kleine Minderheit.
Das offizielle Gehaltswerkzeug der Bundesagentur für Arbeit, der Entgeltatlas, beruht auf den Meldungen der Arbeitgeber an die Sozialversicherung. Er zeigt nur Vollzeitbeschäftigte (Bundesagentur für Arbeit, Hilfe zum Entgeltatlas). Für einen selbstständigen Heilpraktiker geht keine solche Meldung ein, er taucht dort nie auf.
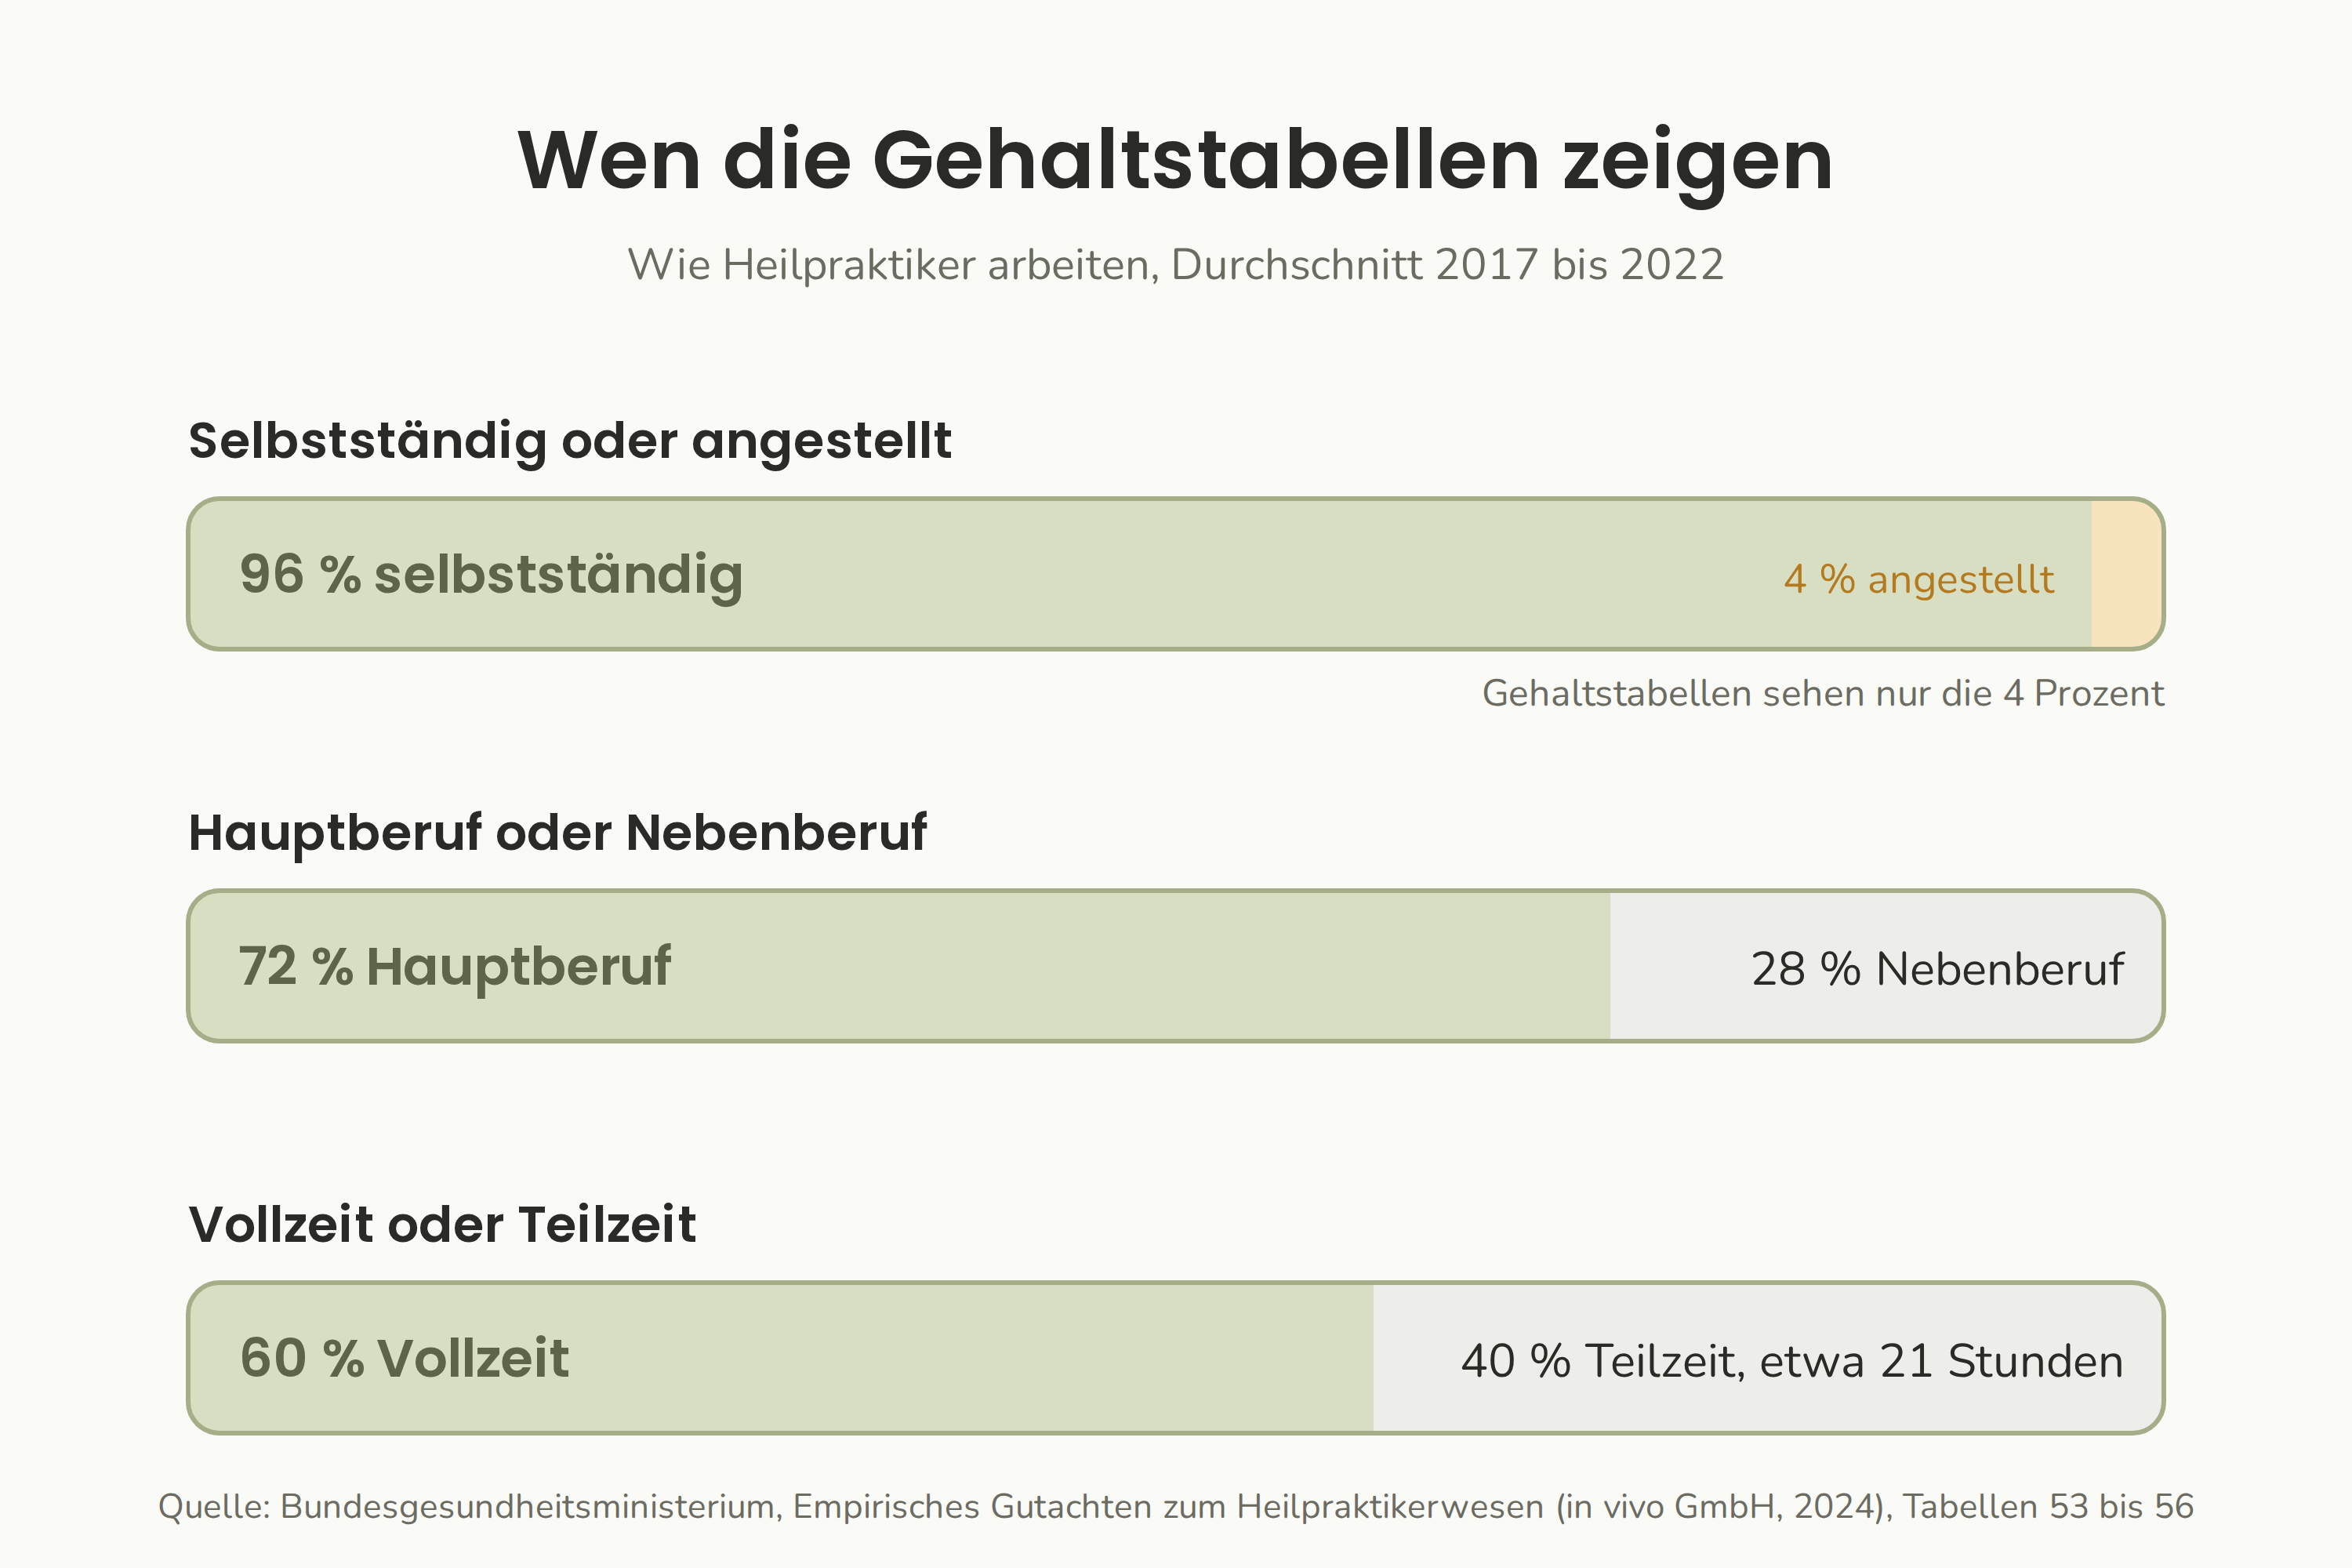
Für eine selbstständige Praxis heißt „Gehalt“ der Gewinn nach Kosten, abzüglich Steuern und Sozialversicherung. Die BMG-Studie nennt den Umsatz, und die Kosten unterscheiden sich stark zwischen einem Raum zu Hause und einer gemieteten Praxis in der Innenstadt. Was dir bleibt, hängt also von deinen eigenen Kosten ab. Der nächste Abschnitt geht sie durch.
Was geht vom Umsatz ab, bevor du etwas verdienst?
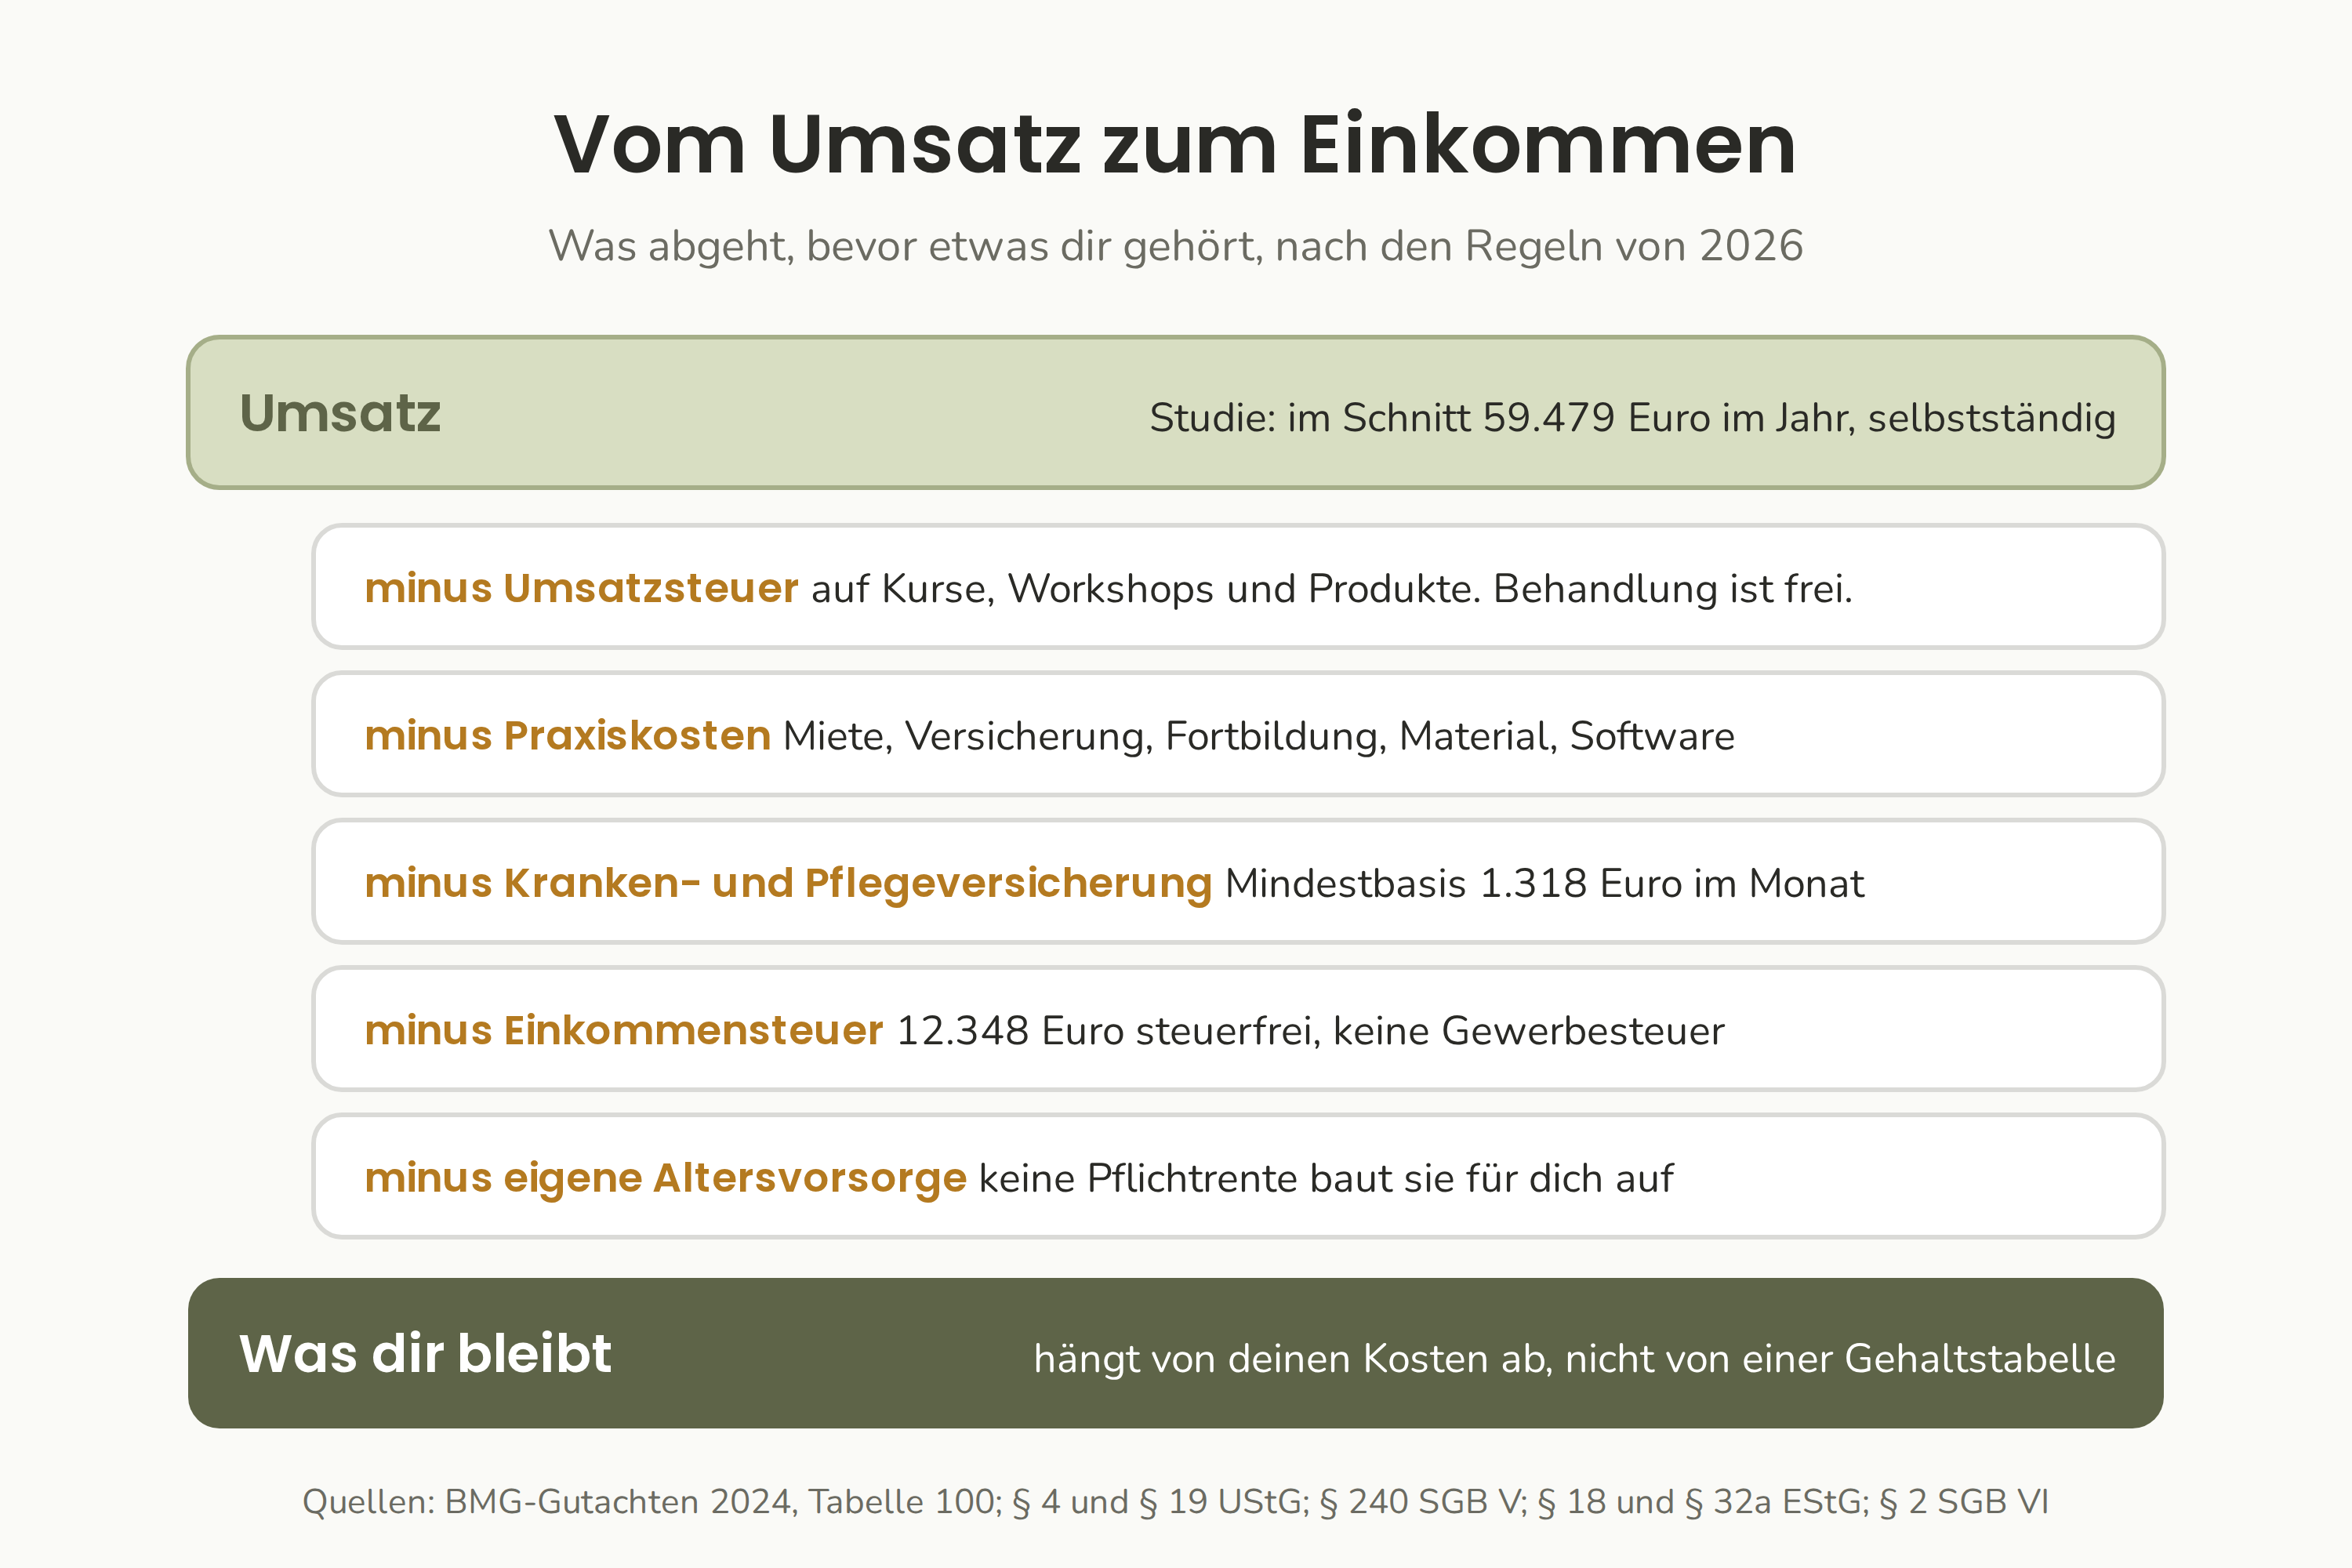
Vier Posten gehen zuerst von deinem Umsatz ab. Das sind die Umsatzsteuer auf alles, was keine Behandlung ist, deine Praxiskosten, die Kranken- und Pflegeversicherung und die Einkommensteuer. Dazu kommt deine eigene Altersvorsorge. Keiner dieser Posten steht in einer Gehaltstabelle, doch zusammen entscheiden sie, was dir bleibt.
Umsatzsteuer: Behandlung ist befreit, anderes nicht
Behandlungen durch einen Heilpraktiker sind nach dem Umsatzsteuergesetz von der Umsatzsteuer befreit (§ 4 Nr. 14 UStG). Kurse, Präventionsworkshops, Wellnessangebote und Produkte sind keine Behandlung, deshalb kann auf sie Umsatzsteuer anfallen. Seit 2025 befreit dich die Kleinunternehmerregelung davon, auf sie Umsatzsteuer zu berechnen. Sie gilt, solange dein Gesamtumsatz im Vorjahr unter 25.000 Euro lag und im laufenden Jahr unter 100.000 Euro bleibt (§ 19 UStG).
Unser Ratgeber zur Umsatzsteuer für Heilpraktiker erklärt die Befreiung und ihre Grenzen im Detail.
Praxiskosten
Deine Kosten sind die größte Unbekannte, und keine öffentliche Studie nennt sie für Heilpraktiker. Die üblichen Posten sind Miete oder ein Anteil deiner Wohnung, Berufshaftpflicht, Fortbildung, Material, Software, eine Website, ein Telefonanschluss und ein Steuerberater. Die BMG-Studie liefert einen Richtwert: Die Berufshaftpflicht kostete von 2017 bis 2022 im Schnitt etwa 230 Euro im Jahr (BMG-Gutachten, Tabelle 74).
Die einzige verlässliche Zahl ist hier deine eigene Buchhaltung. Deine Einnahmenüberschussrechnung (EÜR), die einfache Gewinnermittlung, die die meisten kleinen Praxen beim Finanzamt einreichen, zeigt sie in einer Zeile.
Kranken- und Pflegeversicherung
Als Selbstständiger zahlst du den vollen Beitrag selbst, ohne Arbeitgeberanteil. In der gesetzlichen Krankenversicherung richtet sich der Beitrag nach deinem Einkommen, mit einer Mindestbemessungsgrundlage (§ 240 SGB V). 2026 liegt sie bei 1.318,33 Euro im Monat. Das ist ein Drittel der Bezugsgröße 2026 von 3.955 Euro (TK, Bezugsgrößen 2026).
Auch eine kleine Praxis zahlt also jeden Monat mindestens den Beitrag auf diese Grundlage. Die Pflegeversicherung wird auf dasselbe Einkommen zusätzlich berechnet. Wenn du über einen Hauptjob versichert bist, frag deine Krankenkasse, wie die Einnahmen aus der Praxis zählen.
Einkommensteuer, aber keine Gewerbesteuer
Das Einkommensteuergesetz nennt Heilpraktiker ausdrücklich als freien Beruf (§ 18 EStG). Dein Gewinn aus Behandlungen gilt deshalb als Einkünfte aus selbständiger Arbeit, und du zahlst darauf keine Gewerbesteuer. Die Gewerbesteuer ist die Steuer der Gemeinde, die Läden und Handwerksbetriebe zahlen. 2026 bleiben die ersten 12.348 Euro des zu versteuernden Einkommens steuerfrei, darüber steigt der Steuersatz schrittweise an (§ 32a EStG).
Deine eigene Altersvorsorge
Heilpraktiker gehören nicht zu den Selbstständigen, die Pflichtbeiträge zur gesetzlichen Rentenversicherung zahlen müssen (§ 2 SGB VI). Das lässt heute mehr Geld auf deinem Konto, aber niemand baut deine Rente für dich auf. Was du für das Alter zurücklegst, kommt aus deinem Gewinn. Wenn deine Arbeit nah an Pflege oder Physiotherapie liegt, frag bei der Deutschen Rentenversicherung nach, ob für dich andere Regeln gelten.
Wo geht das Geld verloren?
Praxen verlieren oft an sechs Stellen Geld, aufgeführt in der Tabelle unten. Manche Stunden bezahlt niemand, Preise folgen einem alten Gebührenverzeichnis, und Honorare werden nie schriftlich vereinbart. Ausgefallene Termine, offene Rechnungen und Umsatzsteuer auf Einnahmen außer Behandlung tun den Rest. Jede Lücke ist für sich klein.
| Lücke | Was passiert | Was hilft |
|---|---|---|
| Unbezahlte Stunden | Notizen, Telefonate, Rechnungen und Verwaltung kosten Zeit, die kein Patient bezahlt | Den Preis der Sitzung so setzen, dass er die Zeit drumherum deckt |
| Ein altes Gebührenverzeichnis | Das GebüH, das Gebührenverzeichnis für Heilpraktiker, enthält Preise von 1985, 2002 in Euro umgerechnet | Ein eigenes Honorar festlegen und vorher vereinbaren |
| Keine Honorarvereinbarung | Ohne Vereinbarung gilt die übliche Vergütung, und das alte Verzeichnis wird zu deinem Preis | Eine schriftliche Honorarvereinbarung vor der ersten Sitzung |
| Ausgefallene Termine | Wer nicht kommt, lässt einen bezahlten Termin leer | Eine schriftlich vereinbarte Absageregel |
| Offene Rechnungen | Forderungen verjähren nach drei Jahren | Zügig abrechnen und jeden Monat nachfassen |
| Umsatzsteuer auf andere Einnahmen | Kurse oder Produkte können Umsatzsteuer auslösen, die der Preis nie enthielt | Vor der Preisfindung den Steuerstatus jedes Angebots prüfen |
Stunden, die niemand bezahlt
Die Abrechnung nach Stunden ist eines der beiden üblichen Honorarmodelle. In der BMG-Studie machte sie im Schnitt 45 Prozent der Abrechnung aus. Viele Praxen kombinieren sie mit dem Gebührenverzeichnis (BMG-Gutachten, Tabelle 99).
Ein Stundenhonorar bezahlt die Stunde mit dem Patienten. Es bezahlt nicht die Dokumentation danach, das Telefonat mit einem Angehörigen, die Rechnung oder die Steuererklärung. Wenn eine Sitzung von 60 Minuten 90 Minuten deiner Woche braucht, liegt dein echter Stundensatz ein Drittel unter dem angegebenen.
Preise nach einem Verzeichnis von 1985
Das andere übliche Modell ist das GebüH, in derselben Studie mit einem durchschnittlichen Anteil von 62 Prozent an der Abrechnung (BMG-Gutachten, Tabelle 99). Das Verzeichnis beruht auf einer Erhebung von 1985 und wurde 2002 in Euro umgerechnet. Es ist eine Orientierung ohne Gesetzeskraft, und du darfst höhere Honorare vereinbaren. Unser Ratgeber zum GebüH erklärt das Verzeichnis, seine Quellen und wie du dein eigenes Honorar vereinbarst.
Honorare, die nie vereinbart wurden
Wenn du keinen Preis nennst, füllt das Bürgerliche Gesetzbuch die Lücke mit der üblichen Vergütung (§ 612 BGB). Berufsverbände lesen die übliche Vergütung für Heilpraktiker als den Rahmen des GebüH, wie unser Ratgeber zum GebüH mit Quellen zeigt. Eine schriftliche Honorarvereinbarung vor der ersten Sitzung verhindert, dass das alte Verzeichnis von selbst zu deinem Preis wird.
Ausgefallene Termine
Wenn ein Patient nicht kommt, kannst du das Honorar nur in engen Fällen verlangen. Das Gesetz lässt dir die Vergütung, wenn die andere Seite eine Leistung zum vereinbarten Termin nicht annimmt (§ 615 BGB). Gerichte schauen dennoch auf die einzelne Vereinbarung. Was trägt, ist eine klare Absageregel, schriftlich vereinbart und jedes Mal gleich angewendet.
Rechnungen, die offen bleiben
Deine Forderung richtet sich an den Patienten. Der Patient bezahlt dich und holt sich das Geld von seiner Versicherung oder von der Beihilfestelle zurück, die bei Beamten einen Teil der Kosten trägt. Eine Honorarforderung verjährt nach drei Jahren, gerechnet ab dem Ende des Jahres, in dem sie entstanden ist (§ 195 BGB, § 199 BGB).
Umsatzsteuer auf Einnahmen außer Behandlung
Workshops, Präventionskurse und Produkte fallen nicht unter die Befreiung für Behandlungen. Sobald dein Umsatz die Kleinunternehmergrenze überschreitet, ist auf sie Umsatzsteuer fällig, ob dein Preis sie enthielt oder nicht. Einnahmen aus Produkten können außerdem gewerbliche Einkünfte sein, mit Gewerbesteuer und eigenen Anmeldepflichten (§ 15 EStG). Prüfe das, bevor du für ein neues Angebot einen Preis festlegst.
Wie berechnest du deinen eigenen Stundensatz?
Rechne vom Jahr rückwärts. Addiere, was du verdienen willst, deine Praxiskosten und was du an Steuern, Versicherung und Altersvorsorge zahlst. Teile die Summe durch die Stunden, die ein Patient wirklich bezahlt. Das Ergebnis ist der Stundensatz, den deine Praxis braucht, um alles zu decken.
Der Schritt, den die meisten Praxen auslassen, ist das ehrliche Zählen der bezahlten Stunden. Urlaub, Fortbildungstage, Krankheitstage und Verwaltung gehen vom Kalender ab, bevor die erste Sitzung gebucht ist.
| Schritt | Was du zählst | Deine Zahl |
|---|---|---|
| 1 | Was du im Jahr verdienen willst | |
| 2 | Plus Praxiskosten aus der EÜR des Vorjahres | |
| 3 | Plus Kranken- und Pflegeversicherung, Altersvorsorge und Einkommensteuer | |
| 4 | Das ist der Umsatz, den deine Praxis braucht | |
| 5 | Wochen, in denen du wirklich arbeitest: 52 minus Urlaub, Fortbildung und Krankheit | |
| 6 | Mal Sitzungen pro Woche, die Patienten bezahlen | |
| 7 | Das sind deine bezahlten Stunden im Jahr | |
| 8 | Schritt 4 geteilt durch Schritt 7 ist dein Stundensatz |
Nimm eine Praxis, die 42 Wochen lang 20 Stunden pro Woche abrechnet. Sie hat 840 bezahlte Stunden im Jahr. Jeder Bedarf von 10.000 Euro, für Kosten, Steuern oder Einkommen, erhöht den Stundensatz um etwa 12 Euro. Bei 15 Stunden pro Woche hat dieselbe Praxis 630 Stunden, und dieselben 10.000 Euro machen etwa 16 Euro aus.
Wenn du deine Zahl kennst, vergleiche sie mit deinem Honorar und mit dem Rahmen des GebüH. Ist der Abstand groß, schließt du ihn über die Honorarvereinbarung.
Ein kurzer Check vor dem nächsten Quartal
Acht Fragen decken die Lücken aus diesem Ratgeber ab. Beantworte sie einmal im Quartal, mit der EÜR des Vorjahres und deinen offenen Rechnungen vor dir. Jedes „Nein“ verweist auf den Abschnitt oben, der die Lösung erklärt.
- Kennst du Umsatz und Gewinn des Vorjahres als zwei getrennte Zahlen?
- Deckt dein Stundenhonorar die Zeit rund um jede Sitzung, nicht nur die Sitzung selbst?
- Hat jeder Patient dein Honorar vor dem ersten Termin schriftlich vereinbart? (§ 612 BGB)
- Ist deine Absageregel schriftlich festgehalten, und wendest du sie jedes Mal gleich an?
- Sind Rechnungen offen, die älter als 30 Tage sind?
- Weißt du, welche deiner Angebote umsatzsteuerfrei sind und welche nicht? (§ 4 UStG)
- Kennst du deinen Mindestbeitrag zur Krankenversicherung für 2026? (§ 240 SGB V)
- Legst du jeden Monat Geld für deine Altersvorsorge zurück?
Dieser Artikel ist eine allgemeine Information und keine Steuer- oder Rechtsberatung. Sprich für deinen eigenen Fall mit deinem Steuerberater oder einem Anwalt. Die Studienzahlen sind Durchschnittswerte für 2017 bis 2022 und keine Prognose für eine bestimmte Praxis. Alle Gesetzestexte wurden am 24. Oktober 2026 auf gesetze-im-internet.de gelesen.
Über diesen Blog
Diesen Blog schreibt das Team von Vitalmyn. Wir bauen einen Bestelldienst für Praxisempfehlungen und schreiben Ratgeber zur geschäftlichen Seite einer Heilpraktiker-Praxis in Deutschland.
Häufige Fragen
Wie viel verdient ein Heilpraktiker in Deutschland?
Für Selbstständige gibt es keine Gehaltsstatistik. Die besten Daten liefert eine Studie für das Bundesgesundheitsministerium: Selbstständige Praxen nannten von 2017 bis 2022 einen Bruttoumsatz von durchschnittlich 59.479 Euro im Jahr. Gewinn und Nettoeinkommen liegen darunter, weil Kosten, Versicherung und Steuern zuerst abgehen.
Warum zeigen Gehaltsportale andere Zahlen?
Gehaltsportale nennen Zahlen für Angestellte, und der Entgeltatlas der Bundesagentur für Arbeit erfasst nur Vollzeitbeschäftigte. Die meisten Heilpraktiker sind selbstständig und kommen in diesen Daten gar nicht vor.
Zahlen Heilpraktiker Umsatzsteuer und Gewerbesteuer?
Behandlungen durch einen Heilpraktiker sind nach § 4 Nr. 14 UStG von der Umsatzsteuer befreit. Kurse, Workshops und Produkte sind es nicht. Heilpraktiker üben nach § 18 EStG einen freien Beruf aus, deshalb sind Behandlungseinnahmen nicht gewerbesteuerpflichtig.
Welchen Stundensatz sollte ein Heilpraktiker verlangen?
Addiere, was du verdienen willst, deine Praxiskosten sowie Steuern, Versicherung und Altersvorsorge. Teile die Summe durch die Stunden, die Patienten im Jahr wirklich bezahlen. Bei 840 bezahlten Stunden im Jahr erhöht jeder Bedarf von 10.000 Euro den Stundensatz um etwa 12 Euro.
Quellen
- Bundesgesundheitsministerium: Empirisches Gutachten zum Heilpraktikerwesen (in vivo GmbH, 2024)
- Bundesagentur für Arbeit: Hilfe zum Entgeltatlas
- Azubi.de: Gehalt als Heilpraktiker (Angestellte)
- StepStone: Gehalt als Heilpraktiker (Angestellte)
- § 4 UStG - Steuerbefreiung für Heilbehandlungen
- § 19 UStG - Kleinunternehmerregelung
- § 18 EStG - freie Berufe
- § 32a EStG - Einkommensteuertarif ab 2026
- § 15 EStG - Einkünfte aus Gewerbebetrieb
- § 240 SGB V - Beiträge freiwilliger Mitglieder
- TK: Bezugsgrößen der Sozialversicherung 2026
- § 2 SGB VI - Selbstständige in der Rentenversicherung
- § 612 BGB - die übliche Vergütung
- § 615 BGB - Vergütung bei Annahmeverzug
- § 195 BGB - die dreijährige Verjährungsfrist
- § 199 BGB - Beginn der Verjährung
Geschrieben von
Vitalmyn Team
Redaktion
Wir bauen den Bestellservice für Therapeuten-Empfehlungen. Hier schreiben wir auf, was wir über Empfehlung, Praxisfinanzen und Werberecht lernen, damit du es nicht selbst zusammensuchen musst.