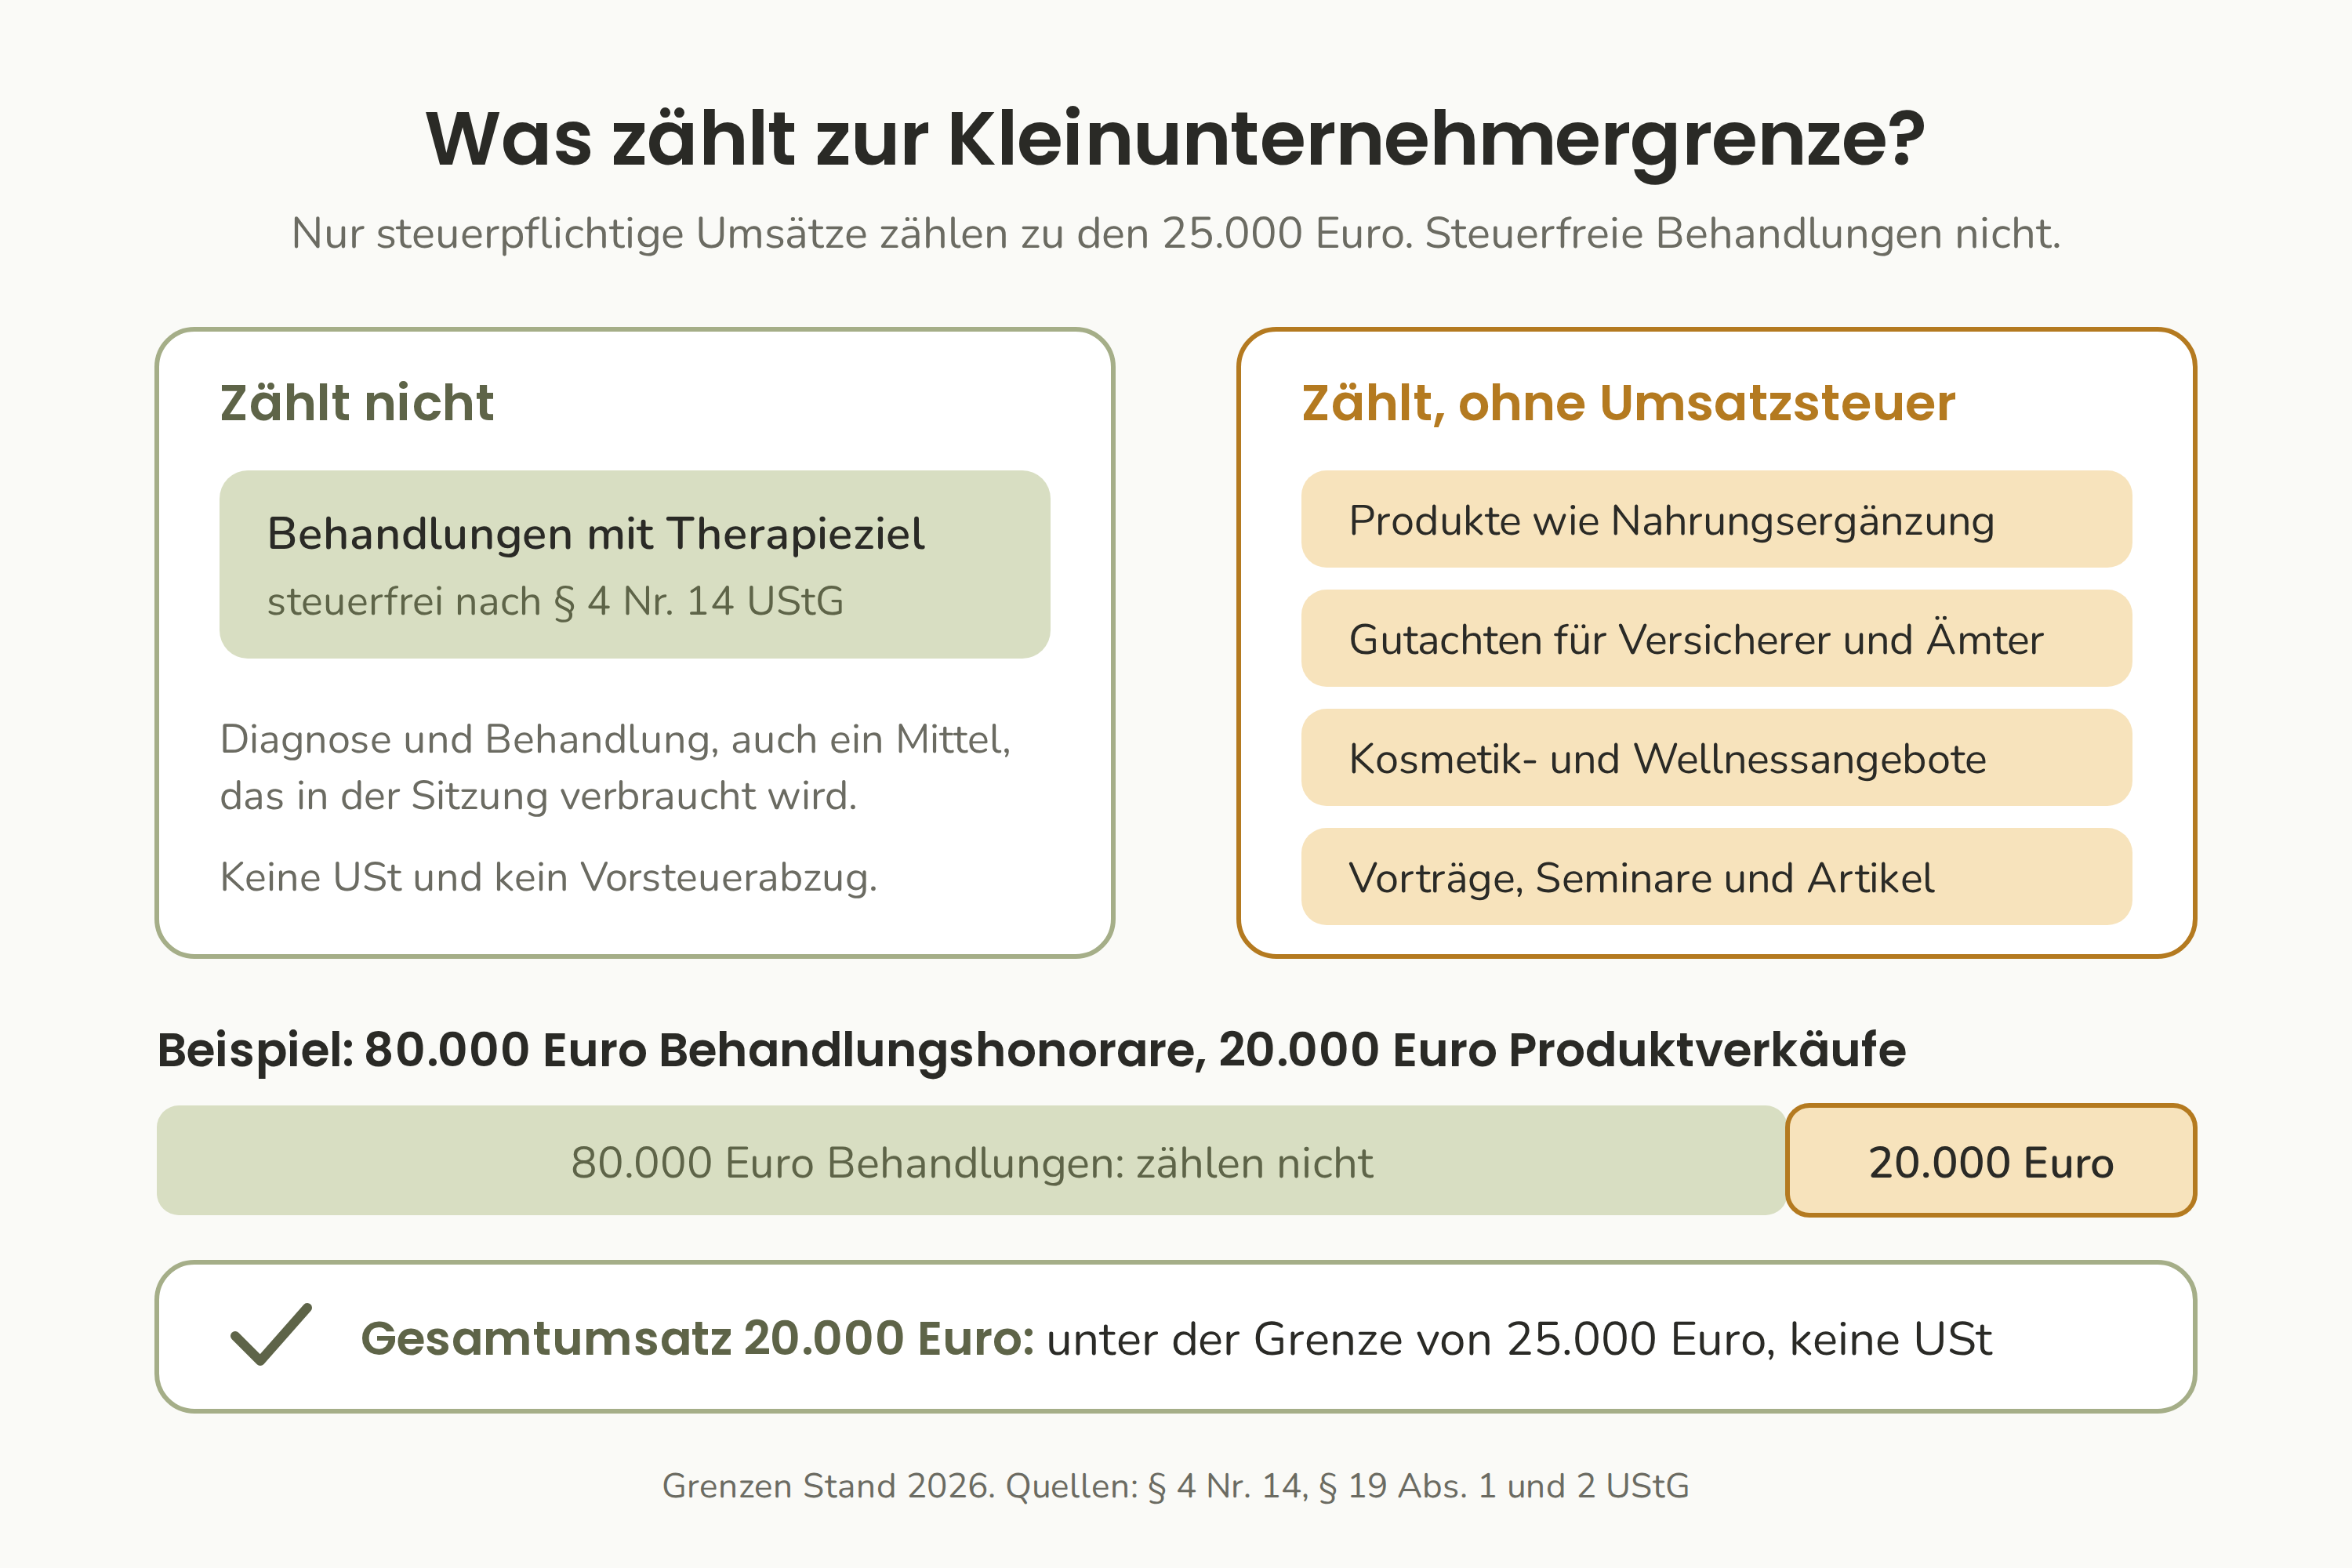
Als Heilpraktiker sind deine Behandlungen nach § 4 Nr. 14 UStG umsatzsteuerfrei, wenn sie ein therapeutisches Ziel haben. Vorträge, Wellnessangebote, Gutachten und Produktverkäufe sind davon nicht erfasst. Diese Umsätze zählen zur Kleinunternehmergrenze von 25.000 Euro im Jahr (Stand 2026). Deine Behandlungshonorare zählen nicht.
Ein Patient möchte das Nahrungsergänzungsmittel kaufen, das du empfohlen hast. Also hast du ein paar Packungen im Schrank. Ein Jahr später fragt dein Steuerberater, wie viel du verkauft hast. Dieser Ratgeber zeigt, welche Teile einer Praxis Umsatzsteuer zahlen, wo die Kleinunternehmergrenze 2026 liegt und was Produktverkäufe ändern.
Welche Behandlungen sind nach § 4 Nr. 14 UStG umsatzsteuerfrei?
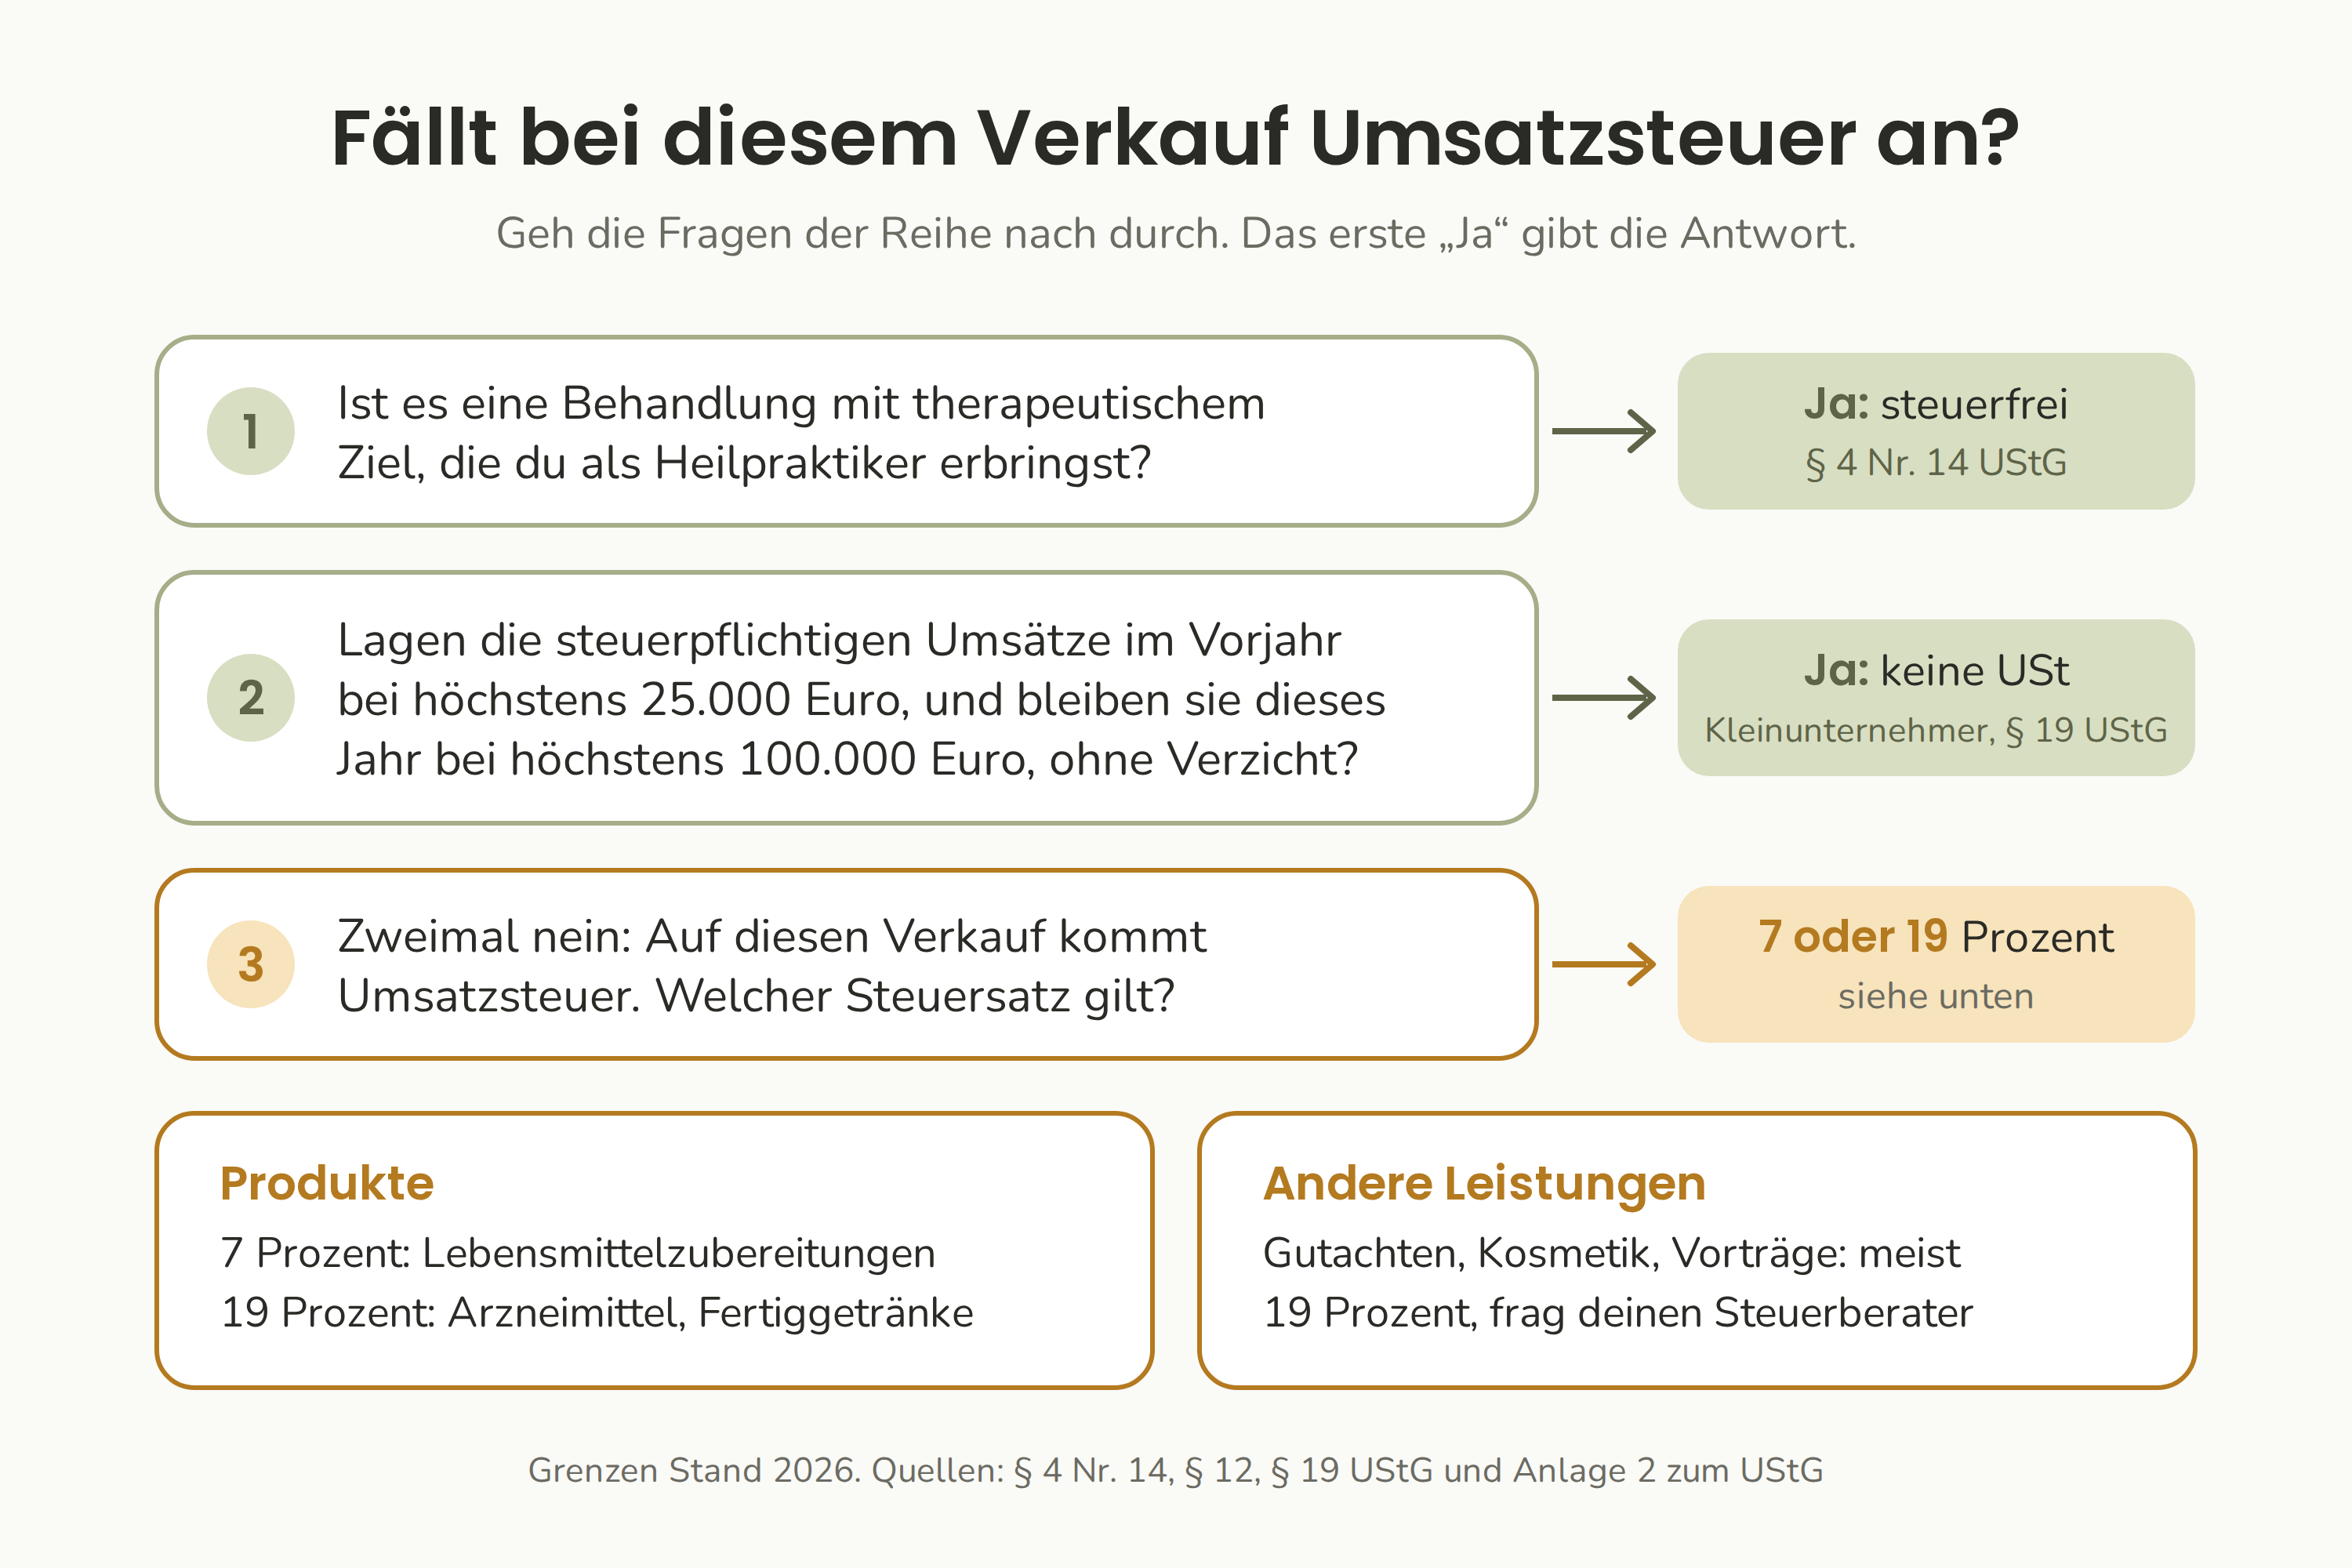
Heilbehandlungen im Bereich der Humanmedizin, die du als Heilpraktiker erbringst, sind umsatzsteuerfrei. Das Umsatzsteuergesetz (UStG) nennt den Heilpraktiker in § 4 Nr. 14 Buchst. a UStG neben Ärzten, Zahnärzten, Physiotherapeuten und Hebammen. Entscheidend ist das Ziel der Arbeit: eine Krankheit erkennen, behandeln oder ihr vorbeugen.
Die Finanzverwaltung erklärt diesen Maßstab im Umsatzsteuer-Anwendungserlass (UStAE), Abschnitt 4.14.1. Heilbehandlungen sind nur steuerfrei, wenn ein therapeutisches Ziel im Vordergrund steht. Die Befreiung braucht also deine Qualifikation als Heilpraktiker und einen therapeutischen Zweck für jede Leistung.
Auf Behandlungen berechnest du keine Umsatzsteuer. Dafür kannst du die Umsatzsteuer auf Kosten, die ihnen dienen, nicht zurückholen, etwa für eine Behandlungsliege oder Praxissoftware (§ 15 Abs. 2 Nr. 1 UStG). Eine reine Behandlungspraxis bucht die Umsatzsteuer auf ihre Kosten einfach als Ausgabe.
Was in deiner Praxis ist steuerpflichtig?
Alles ohne therapeutisches Ziel fällt aus der Befreiung heraus, ebenso jeder Verkauf von Waren. In einer typischen Praxis sind das Gutachten für Versicherer, Kosmetikangebote, allgemeine Gesundheitskurse, Vorträge und Unterricht sowie Produkte, die ein Patient mit nach Hause nimmt. Die Tabelle ordnet die häufigen Fälle, nach Abschnitt 4.14.1 des Umsatzsteuer-Anwendungserlasses.
| Was deine Praxis macht | Umsatzsteuerfrei? | Warum |
|---|---|---|
| Diagnose und Behandlung eines Patienten | Ja | Therapeutisches Ziel, § 4 Nr. 14 Buchst. a UStG |
| Ein Mittel, das du in der Sitzung verbrauchst | Ja, als Teil der Behandlung | Es dient der Behandlung und ist kein eigener Verkauf |
| Nahrungsergänzung, Bücher oder Hilfsmittel, die ein Patient mitnimmt | Nein | Ein Warenverkauf, keine Behandlung |
| Gutachten für einen Versicherer, eine Behörde oder einen Arbeitgeber | Nein | Kein therapeutisches Ziel, genannt in Abschnitt 4.14.1 Abs. 5 UStAE |
| Kosmetische Behandlungen ohne medizinischen Grund | Nein | Kein therapeutisches Ziel, genannt in Abschnitt 4.14.1 Abs. 5 UStAE |
| Präventionskurse ohne direkten Bezug zu einer Krankheit | Nein | Genannt in Abschnitt 4.14.1 Abs. 5 UStAE |
| Vorträge, Seminare, Artikel | Meist nein | Keine Behandlung; mancher Unterricht hat eine eigene Befreiung |
Steuerpflichtig heißt nicht, dass du sofort Umsatzsteuer berechnest. Es heißt, dass diese Umsätze zur Kleinunternehmergrenze im nächsten Abschnitt zählen. Viele Praxen mit wenigen Produktverkäufen im Jahr bleiben darunter.
Wie funktioniert die Kleinunternehmerregelung für Heilpraktiker?
Seit dem 1. Januar 2025 hat § 19 UStG zwei Grenzen. Ein Unternehmen berechnet keine Umsatzsteuer, wenn sein Gesamtumsatz im Vorjahr höchstens 25.000 Euro betrug und im laufenden Jahr höchstens 100.000 Euro beträgt. Beide Werte gelten 2026 unverändert. Für Heilpraktiker ist die entscheidende Frage, welcher Umsatz zählt.
Deine Behandlungshonorare zählen nicht
Das Gesetz nimmt Umsätze, die nach § 4 Nr. 11 bis 29 steuerfrei sind, aus dem Gesamtumsatz heraus (§ 19 Abs. 2 UStG). Steuerfreie Behandlungen nach § 4 Nr. 14 liegen in diesem Bereich. Für deine Praxis ist der Gesamtumsatz also nur der steuerpflichtige Teil: Produktverkäufe, Vorträge, Wellness und Gutachten.
Eine Praxis mit 80.000 Euro Behandlungshonoraren und 20.000 Euro Produktverkäufen hat einen Gesamtumsatz von 20.000 Euro. Sie bleibt unter der Grenze. Gerechnet wird ohne Umsatzsteuer, wie das Bundesministerium der Finanzen in seinem Schreiben vom 18. März 2025 bestätigt.
Was passiert, wenn du die Grenze überschreitest
Es gibt zwei Grenzen, und sie wirken unterschiedlich. Der Umsatz des Vorjahres entscheidet, ob du das Jahr als Kleinunternehmer beginnst. Der Umsatz des laufenden Jahres kann die Regelung mitten im Jahr beenden.
- Vorjahr über 25.000 Euro: In diesem Jahr gilt die Kleinunternehmerregelung nicht. Du berechnest ab dem 1. Januar Umsatzsteuer auf steuerpflichtige Umsätze.
- Laufendes Jahr über 100.000 Euro: Die Regelung endet mit genau dem Umsatz, der die Grenze überschreitet. Dieser Umsatz trägt schon Umsatzsteuer (BMF-Schreiben vom 18. März 2025).
Solange die Regelung gilt, weist du keine Umsatzsteuer aus und gibst keine Umsatzsteuer-Voranmeldungen ab. Du ziehst auch keine Vorsteuer ab, also die Umsatzsteuer auf deine eigenen Einkäufe (§ 19 Abs. 1 UStG, § 15 Abs. 2 UStG).
Auf die Kleinunternehmerregelung verzichten
Du kannst auf die Kleinunternehmerregelung verzichten und bewusst Umsatzsteuer berechnen. Die Entscheidung bindet dich für mindestens fünf Kalenderjahre (§ 19 Abs. 3 UStG). Sie kann sich lohnen, wenn der steuerpflichtige Teil der Praxis hohe Kosten mit Umsatzsteuer hat. Frag deinen Steuerberater, bevor du den Verzicht erklärst.
Was ändert sich bei der Umsatzsteuer, wenn deine Praxis Nahrungsergänzung verkauft?
Produktverkäufe sind steuerpflichtige Warenverkäufe. Solange alle deine steuerpflichtigen Umsätze innerhalb der Kleinunternehmergrenze bleiben, berechnest du darauf weiter keine Umsatzsteuer. Liegen sie in einem Jahr über 25.000 Euro, berechnest du ab dem nächsten 1. Januar Umsatzsteuer auf Produktverkäufe. Deine Behandlungen bleiben die ganze Zeit steuerfrei.
Die Tabelle zeigt drei erfundene Praxen. Alle Zahlen sind netto, also ohne Umsatzsteuer, und veranschaulichen nur die Regel.
| Praxis | Behandlungshonorare 2025 | Steuerpflichtige Umsätze 2025 | Was 2026 gilt |
|---|---|---|---|
| A | 60.000 Euro | 8.000 Euro | Kleinunternehmerregelung, keine Umsatzsteuer auf Produkte |
| B | 45.000 Euro | 27.000 Euro | Umsatzsteuer auf Produktverkäufe ab dem 1. Januar 2026, Behandlungen bleiben steuerfrei |
| C | 30.000 Euro | 22.000 Euro | Kleinunternehmer zu Jahresbeginn; die steuerpflichtigen Umsätze überschreiten im November 100.000 Euro, also gilt ab diesem Umsatz Umsatzsteuer |
Welcher Steuersatz gilt für Nahrungsergänzungsmittel?
Nahrungsergänzungsmittel werden mit 7 oder 19 Prozent besteuert, je nachdem, wie das Produkt im Zolltarif eingereiht ist. Lebensmittelzubereitungen der Position 2106 stehen auf der Liste der ermäßigt besteuerten Waren in Anlage 2 zum UStG und tragen 7 Prozent. Produkte, die als Arzneimittel eingereiht sind, stehen nicht auf dieser Liste und tragen 19 Prozent.
Der Bundesfinanzhof (BFH) hat bestätigt, dass allein die Zollregeln über den ermäßigten Satz entscheiden (VII R 9/17). Trinkfertige Produkte können als Getränke gelten und tragen dann 19 Prozent. Der Satz auf der Rechnung deines Lieferanten ist ein guter erster Anhaltspunkt. Prüfe ihn mit deinem Steuerberater, bevor du deine eigenen Preise festlegst.
Vorsteuer, sobald du Umsatzsteuer berechnest
Sobald du Umsatzsteuer auf Produktverkäufe berechnest, kannst du die Umsatzsteuer auf Einkäufe dafür als Vorsteuer abziehen, etwa für Ware (§ 15 Abs. 1 UStG). Kosten, die nur deinen steuerfreien Behandlungen dienen, bleiben ausgeschlossen. Kosten, die beidem dienen, etwa Buchhaltungssoftware, werden nach einem sachgerechten Schlüssel aufgeteilt (§ 15 Abs. 4 UStG).
Umsatzsteuer-Voranmeldungen
Wer Umsatzsteuer berechnet, gibt auch Umsatzsteuer-Voranmeldungen über ELSTER ab, das Online-Portal der Finanzverwaltung. Der normale Zeitraum ist das Kalendervierteljahr. Monatlich meldest du, wenn die Umsatzsteuer im Vorjahr über 9.000 Euro lag. Das Finanzamt kann dich von den Voranmeldungen befreien, wenn sie 2.000 Euro oder weniger betrug (§ 18 Abs. 2 UStG, Werte Stand 2026). Jedes Jahr folgt eine Umsatzsteuer-Jahreserklärung.
Ein Hinweis zur Gewerbesteuer
Produktverkäufe können eine zweite Steuer berühren. Einkünfte aus Behandlungen sind freiberuflich, und § 18 Abs. 1 Nr. 1 EStG nennt den Heilpraktiker dort. Der Verkauf von Waren ist ein Gewerbe, deshalb kann das Finanzamt deine Produktverkäufe für die Gewerbesteuer als eigenen Betrieb behandeln.
Für einen Einzelunternehmer ist ein Gewerbeertrag bis 24.500 Euro im Jahr (Stand 2026) frei von Gewerbesteuer (§ 11 Abs. 1 GewStG). In einer Personengesellschaft können gewerbliche Einkünfte die ganze Praxis zum Gewerbe machen (§ 15 Abs. 3 Nr. 1 EStG). Der BFH lässt einen kleinen Anteil ohne diese Folge zu (Urteil vom 27. August 2014, VIII R 6/12). Die Grenze liegt bei 3 Prozent des Nettoumsatzes und höchstens 24.500 Euro im Jahr.
Was muss auf deinen Rechnungen zur Umsatzsteuer stehen?
Für eine steuerfreie Behandlung verpflichtet dich das Umsatzsteuergesetz nicht, einem Privatpatienten eine Rechnung auszustellen. Stellst du eine aus, muss sie angeben, dass die Behandlung umsatzsteuerfrei ist (§ 14 Abs. 4 Nr. 8 UStG). Nenne auch die Vorschrift: § 4 Nr. 14 UStG.
| Was auf der Rechnung steht | Was die Rechnung zeigen muss | Vorschrift |
|---|---|---|
| Nur steuerfreie Behandlung | Einen Hinweis, dass die Behandlung umsatzsteuerfrei ist | § 14 Abs. 4 Nr. 8 UStG |
| Produkte als Kleinunternehmer | Einen Gesamtbetrag und einen Hinweis, dass die Kleinunternehmerregelung gilt | § 34a UStDV |
| Produkte mit Umsatzsteuer | Nettobetrag, Steuersatz und Steuerbetrag für jeden Steuersatz | § 14 Abs. 4 UStG |
| Behandlung und Produkte zusammen | Getrennte Positionen, der Befreiungshinweis bei der Behandlung, Umsatzsteuer auf die Produkte | § 14 Abs. 4 UStG |
Eine Rechnung bis 250 Euro darf kürzer sein, braucht aber trotzdem den Steuersatz oder den Befreiungshinweis (§ 33 UStDV). Zu den Gebührenziffern auf deinen Behandlungspositionen lies unseren Ratgeber zum Gebührenverzeichnis GebüH. Steuerpflichtige Rechnungen an andere Unternehmen müssen bis 2028 E-Rechnungen werden, außer du nutzt die Kleinunternehmerregelung. Das erklärt unser Ratgeber zur E-Rechnungspflicht für Heilpraktiker.
Ein Umsatzsteuer-Check zum Jahresende für deine Praxis
Geh diese Schritte jeden Januar durch, sobald die Zahlen des Vorjahres feststehen. Sie zeigen dir, ob du in diesem Jahr Umsatzsteuer berechnest, zu welchem Satz und was auf deinen Rechnungen stehen muss. Die Arbeit ist leichter, wenn deine Buchhaltung Behandlungshonorare und Produktverkäufe von Anfang an trennt.
- Teile die Einnahmen des Vorjahres in steuerfreie Behandlungen und steuerpflichtige Umsätze: Produkte, Vorträge, Wellness, Gutachten.
- Rechne die steuerpflichtigen Umsätze ohne Umsatzsteuer zusammen. Das ist dein Gesamtumsatz nach § 19 UStG.
- Bei 25.000 Euro oder weniger gilt in diesem Jahr die Kleinunternehmerregelung. Darüber berechnest du ab dem 1. Januar Umsatzsteuer auf steuerpflichtige Umsätze.
- Berechnest du Umsatzsteuer auf Produkte, prüfe für jedes Produkt den Satz, 7 oder 19 Prozent.
- Trenne auf jeder Rechnung Behandlungspositionen und Produktpositionen.
- Behalte die steuerpflichtigen Umsätze des laufenden Jahres im Blick. Die Regelung endet in dem Moment, in dem sie 100.000 Euro überschreiten.
Dieser Artikel ist eine allgemeine Information und keine Steuer- oder Rechtsberatung. Sprich für deinen eigenen Fall mit deinem Steuerberater. Alle Gesetzestexte wurden am 20. Oktober 2026 auf gesetze-im-internet.de gelesen.
Über diesen Blog
Diesen Blog schreibt das Team von Vitalmyn. Wir bauen einen Bestelldienst für Praxisempfehlungen und schreiben Ratgeber zur geschäftlichen Seite einer Heilpraktikerpraxis in Deutschland.
Häufige Fragen
Müssen Heilpraktiker Umsatzsteuer berechnen?
Nicht auf Behandlungen. Behandlungen im Bereich der Humanmedizin mit therapeutischem Ziel sind nach § 4 Nr. 14 UStG umsatzsteuerfrei. Umsatzsteuer kann auf andere Leistungen der Praxis anfallen, etwa Produktverkäufe, Gutachten, Kosmetikangebote oder Vorträge, sobald diese Umsätze die Kleinunternehmergrenze von 25.000 Euro im Jahr überschreiten.
Zählen Behandlungshonorare zur Kleinunternehmergrenze?
Nein. § 19 Abs. 2 UStG nimmt Umsätze, die nach § 4 Nr. 11 bis 29 steuerfrei sind, aus dem Gesamtumsatz heraus, und steuerfreie Behandlungen fallen unter § 4 Nr. 14. Es zählt nur der steuerpflichtige Teil der Praxis, gerechnet ohne Umsatzsteuer.
Kann ein Heilpraktiker Vorsteuer abziehen?
Nur für Kosten, die zu steuerpflichtigen Umsätzen gehören, auf die die Praxis Umsatzsteuer berechnet, etwa Ware für Produktverkäufe. Kosten für steuerfreie Behandlungen bleiben nach § 15 Abs. 2 UStG ausgeschlossen, gemischte Kosten werden aufgeteilt. Als Kleinunternehmer gibt es gar keinen Vorsteuerabzug.
Welcher Umsatzsteuersatz gilt für Nahrungsergänzungsmittel aus der Praxis?
7 oder 19 Prozent, je nach Einreihung des Produkts im Zolltarif. Lebensmittelzubereitungen der Position 2106 tragen nach Anlage 2 zum UStG 7 Prozent. Produkte, die als Arzneimittel eingereiht sind, und trinkfertige Produkte, die als Getränke gelten, tragen 19 Prozent.
Quellen
- § 4 UStG - Steuerbefreiungen (Nr. 14: Heilbehandlungen im Bereich der Humanmedizin)
- § 19 UStG - Besteuerung der Kleinunternehmer
- § 15 UStG - Vorsteuerabzug
- § 14 UStG - Ausstellung von Rechnungen
- § 18 UStG - Besteuerungsverfahren, Voranmeldungen
- Anlage 2 zum UStG - ermäßigt besteuerte Gegenstände
- § 33 und § 34a UStDV - Kleinbetragsrechnungen und Rechnungen von Kleinunternehmern
- Bundesministerium der Finanzen - Umsatzsteuer-Anwendungserlass (UStAE), Abschnitt 4.14.1
- Bundesministerium der Finanzen - Schreiben vom 18. März 2025 zur Kleinunternehmerregelung
- § 18 EStG - Einkünfte aus selbständiger Arbeit
- § 11 GewStG - Freibetrag bei der Gewerbesteuer
- § 15 EStG - Einkünfte aus Gewerbebetrieb bei Personengesellschaften
Geschrieben von
Vitalmyn Team
Redaktion
Wir bauen den Bestellservice für Therapeuten-Empfehlungen. Hier schreiben wir auf, was wir über Empfehlung, Praxisfinanzen und Werberecht lernen, damit du es nicht selbst zusammensuchen musst.