Dein Labor oder dein Softwareanbieter schickt Rechnungen vielleicht schon als Datei. Als Heilpraktiker musst du solche E-Rechnungen seit dem 1. Januar 2025 empfangen können. Rechnungen an Patienten bleiben, wie sie sind. E-Rechnungen senden musst du nur für steuerpflichtige Leistungen an andere Unternehmen, und das erst ab 2027 oder 2028.
Die meisten deiner Rechnungen gehen an Privatpatienten. Die Regeln zur E-Rechnung stehen im Umsatzsteuergesetz (UStG) und zielen auf Geschäfte zwischen Unternehmen. Dieser Ratgeber teilt deine Rechnungen in die, für die sich etwas ändert, und die, für die alles bleibt. Mit jedem Termin und dem Gesetz dahinter.
Was ist eine E-Rechnung?
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, die mit Software gesendet, empfangen und verarbeitet wird. So steht es in § 14 Abs. 1 UStG. Ein PDF per E-Mail ist keine E-Rechnung. Ein Scan oder eine Papierrechnung auch nicht. Das Gesetz nennt sie „sonstige Rechnungen“.
Das Format muss der europäischen Norm EN 16931 folgen. In Deutschland sind zwei Formate üblich: XRechnung, eine reine Datendatei, und ZUGFeRD ab Version 2.0.1, ein PDF mit eingebetteter Datendatei. Das Bundesministerium der Finanzen nennt beide in seinen FAQ zur E-Rechnung. Bei ZUGFeRD liest du das PDF wie gewohnt, deine Software liest die Daten.
| Was du empfängst oder sendest | Ist das eine E-Rechnung? |
|---|---|
| XRechnung als Datendatei | Ja |
| ZUGFeRD ab 2.0.1, außer den Profilen MINIMUM und BASIC-WL | Ja |
| PDF im Anhang einer E-Mail | Nein |
| Papierrechnung oder Scan | Nein |
Müssen Heilpraktiker E-Rechnungen an Patienten schicken?
Nein. Die Pflicht zur E-Rechnung gilt nur, wenn du einem anderen Unternehmen in Deutschland eine Leistung für dessen Unternehmen in Rechnung stellst (§ 14 Abs. 2 UStG). Deine Privatpatienten sind keine Unternehmen. Ihre Rechnungen können auf Papier bleiben oder als PDF rausgehen, genau wie heute.
Es gibt einen zweiten Grund, und der gilt auch für manche Rechnungen an Firmen. Heilbehandlungen im Bereich der Humanmedizin durch einen Heilpraktiker sind nach § 4 Nr. 14 UStG umsatzsteuerfrei. Für Leistungen, die nach § 4 Nr. 8 bis 29 steuerfrei sind, entfällt die Pflicht, eine Rechnung auszustellen (§ 14 Abs. 2 UStG). Eine steuerfreie Behandlung braucht also keine E-Rechnung, auch wenn eine Firma sie bezahlt.
Die Befreiung gilt für Heilbehandlungen im Bereich der Humanmedizin (§ 4 Nr. 14 UStG). Ein Vortrag, ein Kurs oder ein Coaching, das keine solche Heilbehandlung ist, kann steuerpflichtig sein. Genau dort können die Regeln zur E-Rechnung deine Praxis erreichen.
Wann muss deine Praxis eine E-Rechnung senden?
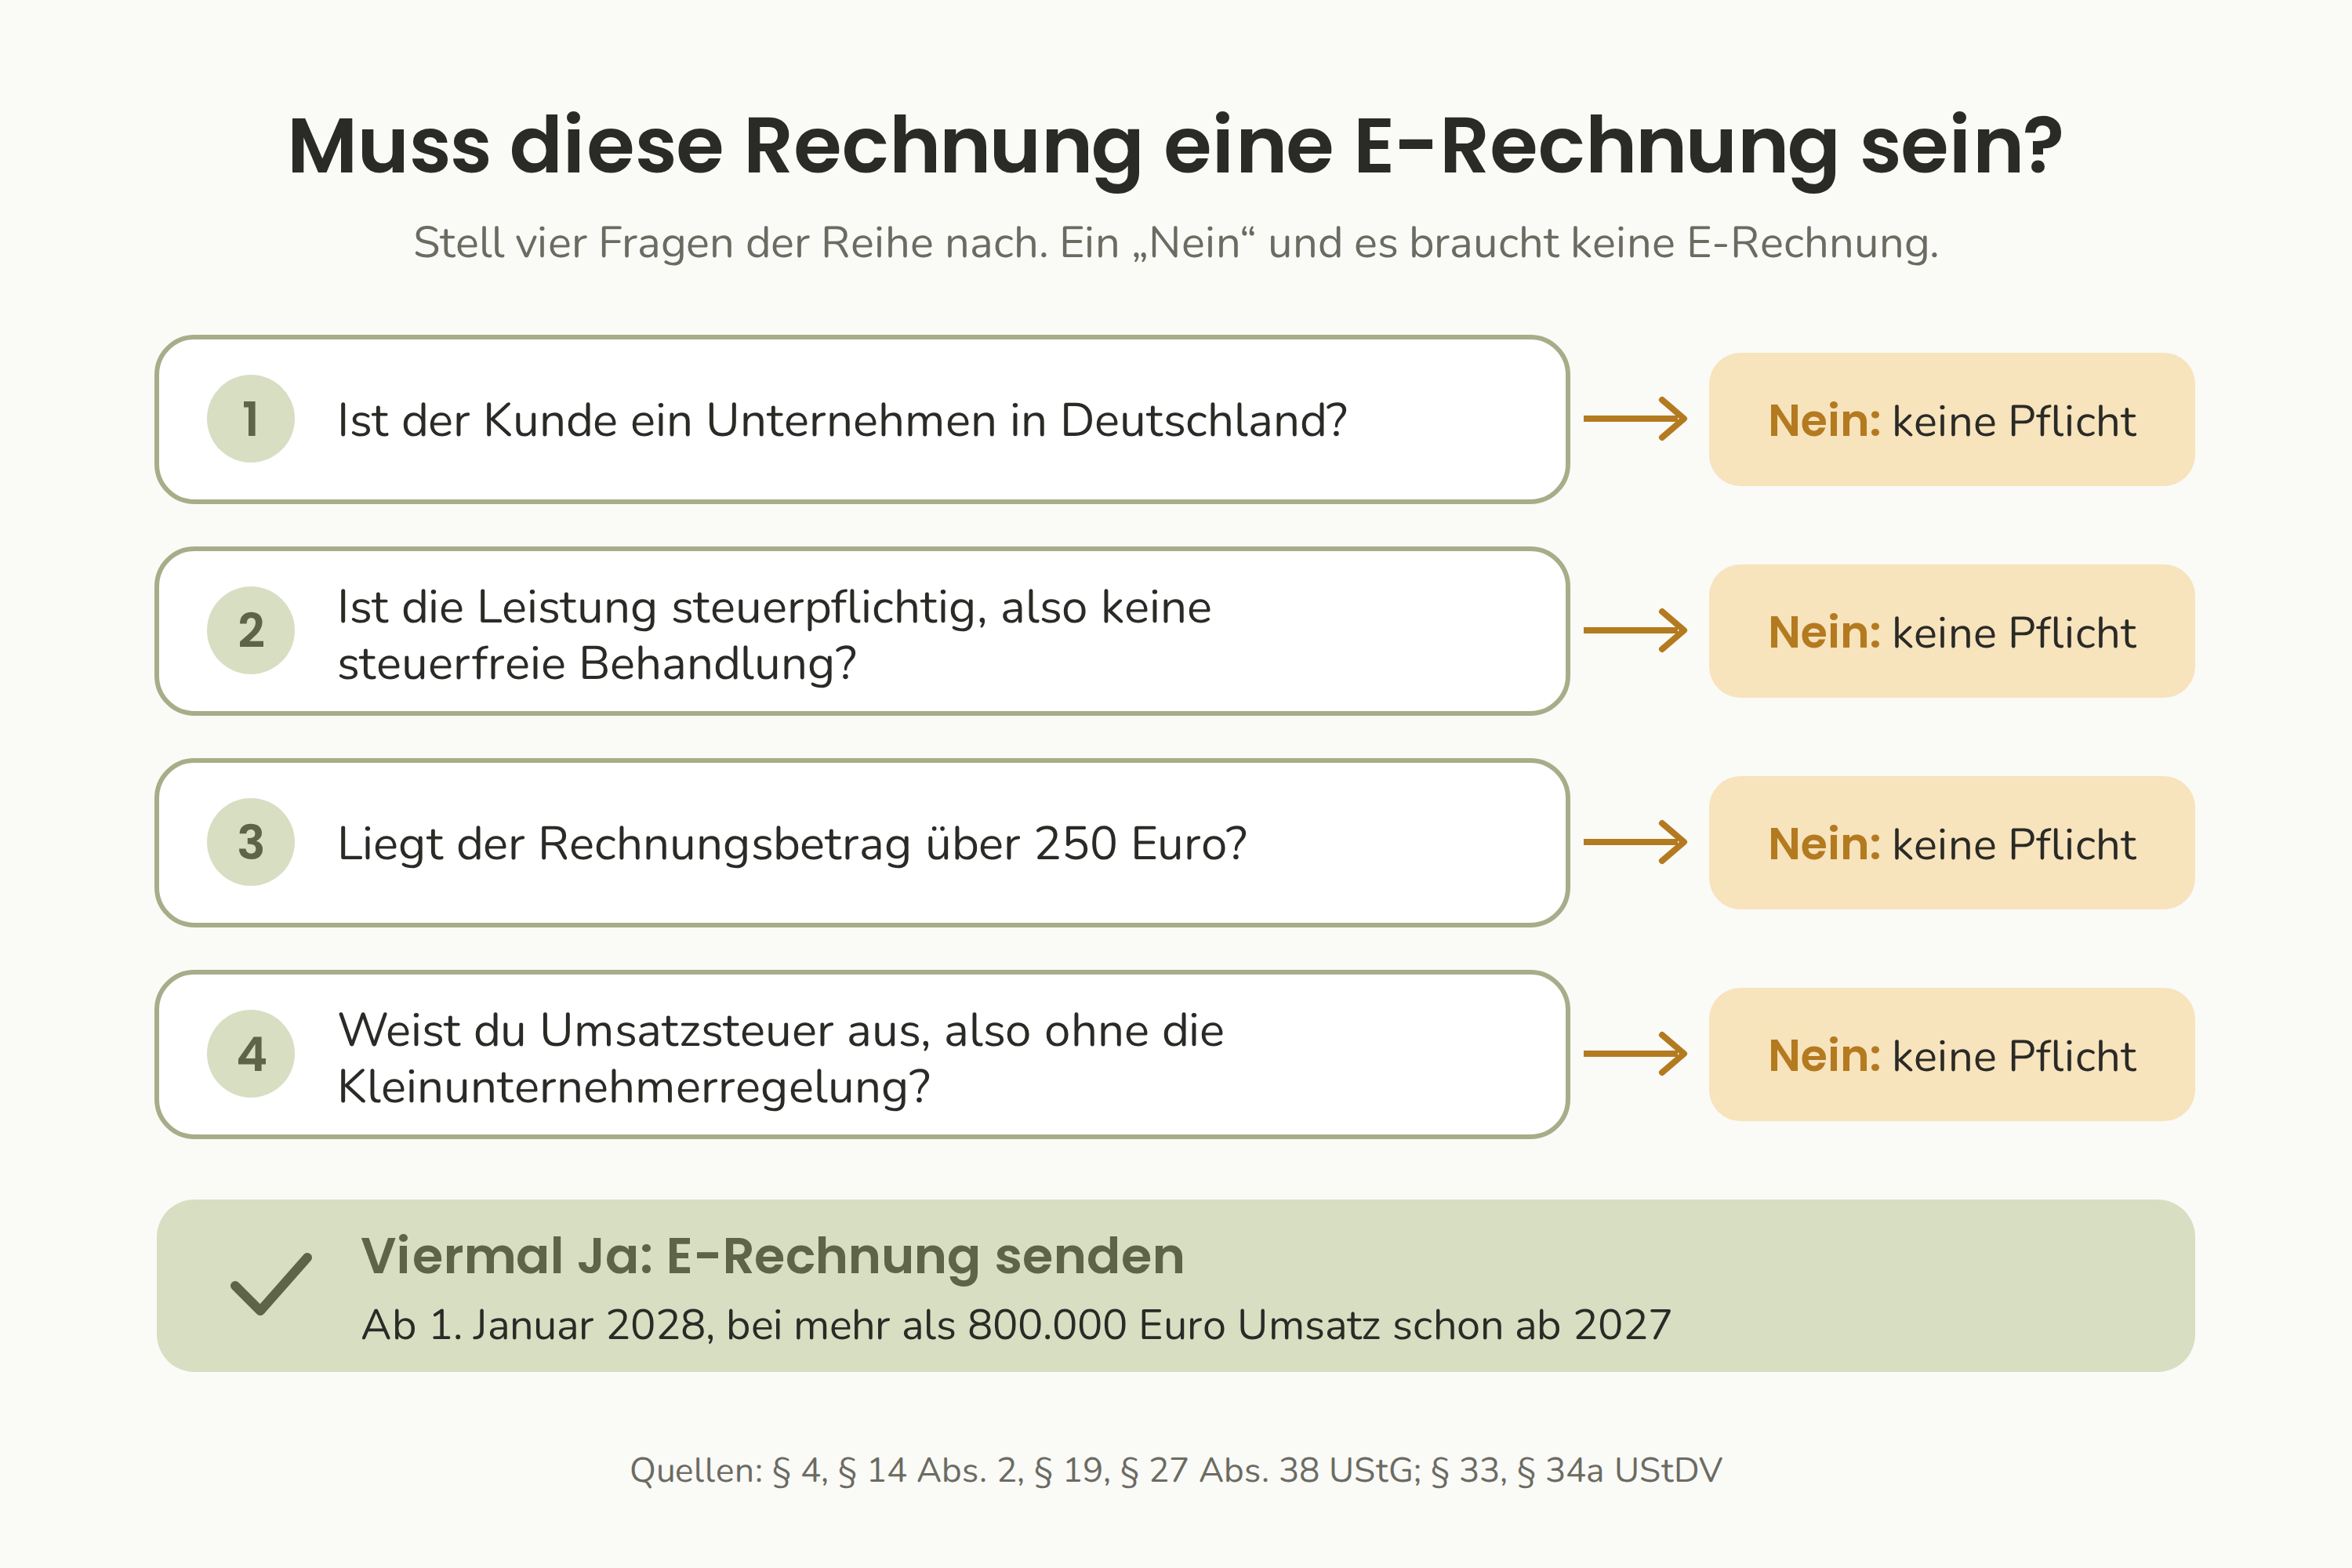
Du musst nur dann eine E-Rechnung senden, wenn drei Dinge zugleich zutreffen. Du stellst einem anderen Unternehmen in Deutschland eine Rechnung, die Leistung ist steuerpflichtig, und keine Ausnahme greift. Selbst dann beginnt die Pflicht erst 2027 oder 2028, je nach deinem Umsatz (§ 27 Abs. 38 UStG).
Typische Fälle in einer Praxis, wenn die Leistung steuerpflichtig ist:
- Ein bezahlter Vortrag oder Workshop für die Mitarbeiter einer Firma
- Ein Kurs, den du für eine andere Praxis oder einen Bildungsanbieter gibst
- Ein Fachartikel, den du für einen Verlag schreibst
Die Ausnahmen, die für die meisten Praxen gelten
Die meisten deiner Rechnungen fallen unter mindestens eine Ausnahme. Die Tabelle zeigt die häufigsten und die Regel dahinter.
| Fall | E-Rechnung nötig? | Regel |
|---|---|---|
| Rechnung an einen Privatpatienten | Nein | § 14 Abs. 2 UStG |
| Steuerfreie Behandlung, auch wenn eine Firma zahlt | Nein | § 4 Nr. 14 UStG, § 14 Abs. 2 UStG |
| Rechnung über insgesamt höchstens 250 Euro (Grenze Stand 2026) | Nein. Papier, oder ein PDF, wenn der Kunde zustimmt | § 33 UStDV |
| Du nutzt die Kleinunternehmerregelung | Nein. Papier, oder ein PDF, wenn der Kunde zustimmt | § 34a UStDV |
| Steuerpflichtige Leistung an ein Unternehmen in Deutschland | Ja, ab 2027 oder 2028 | § 27 Abs. 38 UStG |
Die Kleinunternehmerregelung
Nach § 19 UStG berechnest du keine Umsatzsteuer, wenn dein Gesamtumsatz im Vorjahr höchstens 25.000 Euro betrug. Im laufenden Jahr darf er außerdem höchstens 100.000 Euro betragen (Grenzen Stand 2025). Steuerfreie Behandlungen nach § 4 Nr. 11 bis 29 zählen dabei nicht mit (§ 19 Abs. 2 UStG).
Nutzt du diese Regelung, darfst du immer Papierrechnungen senden, oder ein PDF, wenn der Kunde zustimmt (§ 34a UStDV). Eine E-Rechnung senden musst du nie. Die Pflicht zum Empfang gilt aber auch für dich.
Welche Fristen gelten: 2025, 2027 oder 2028?
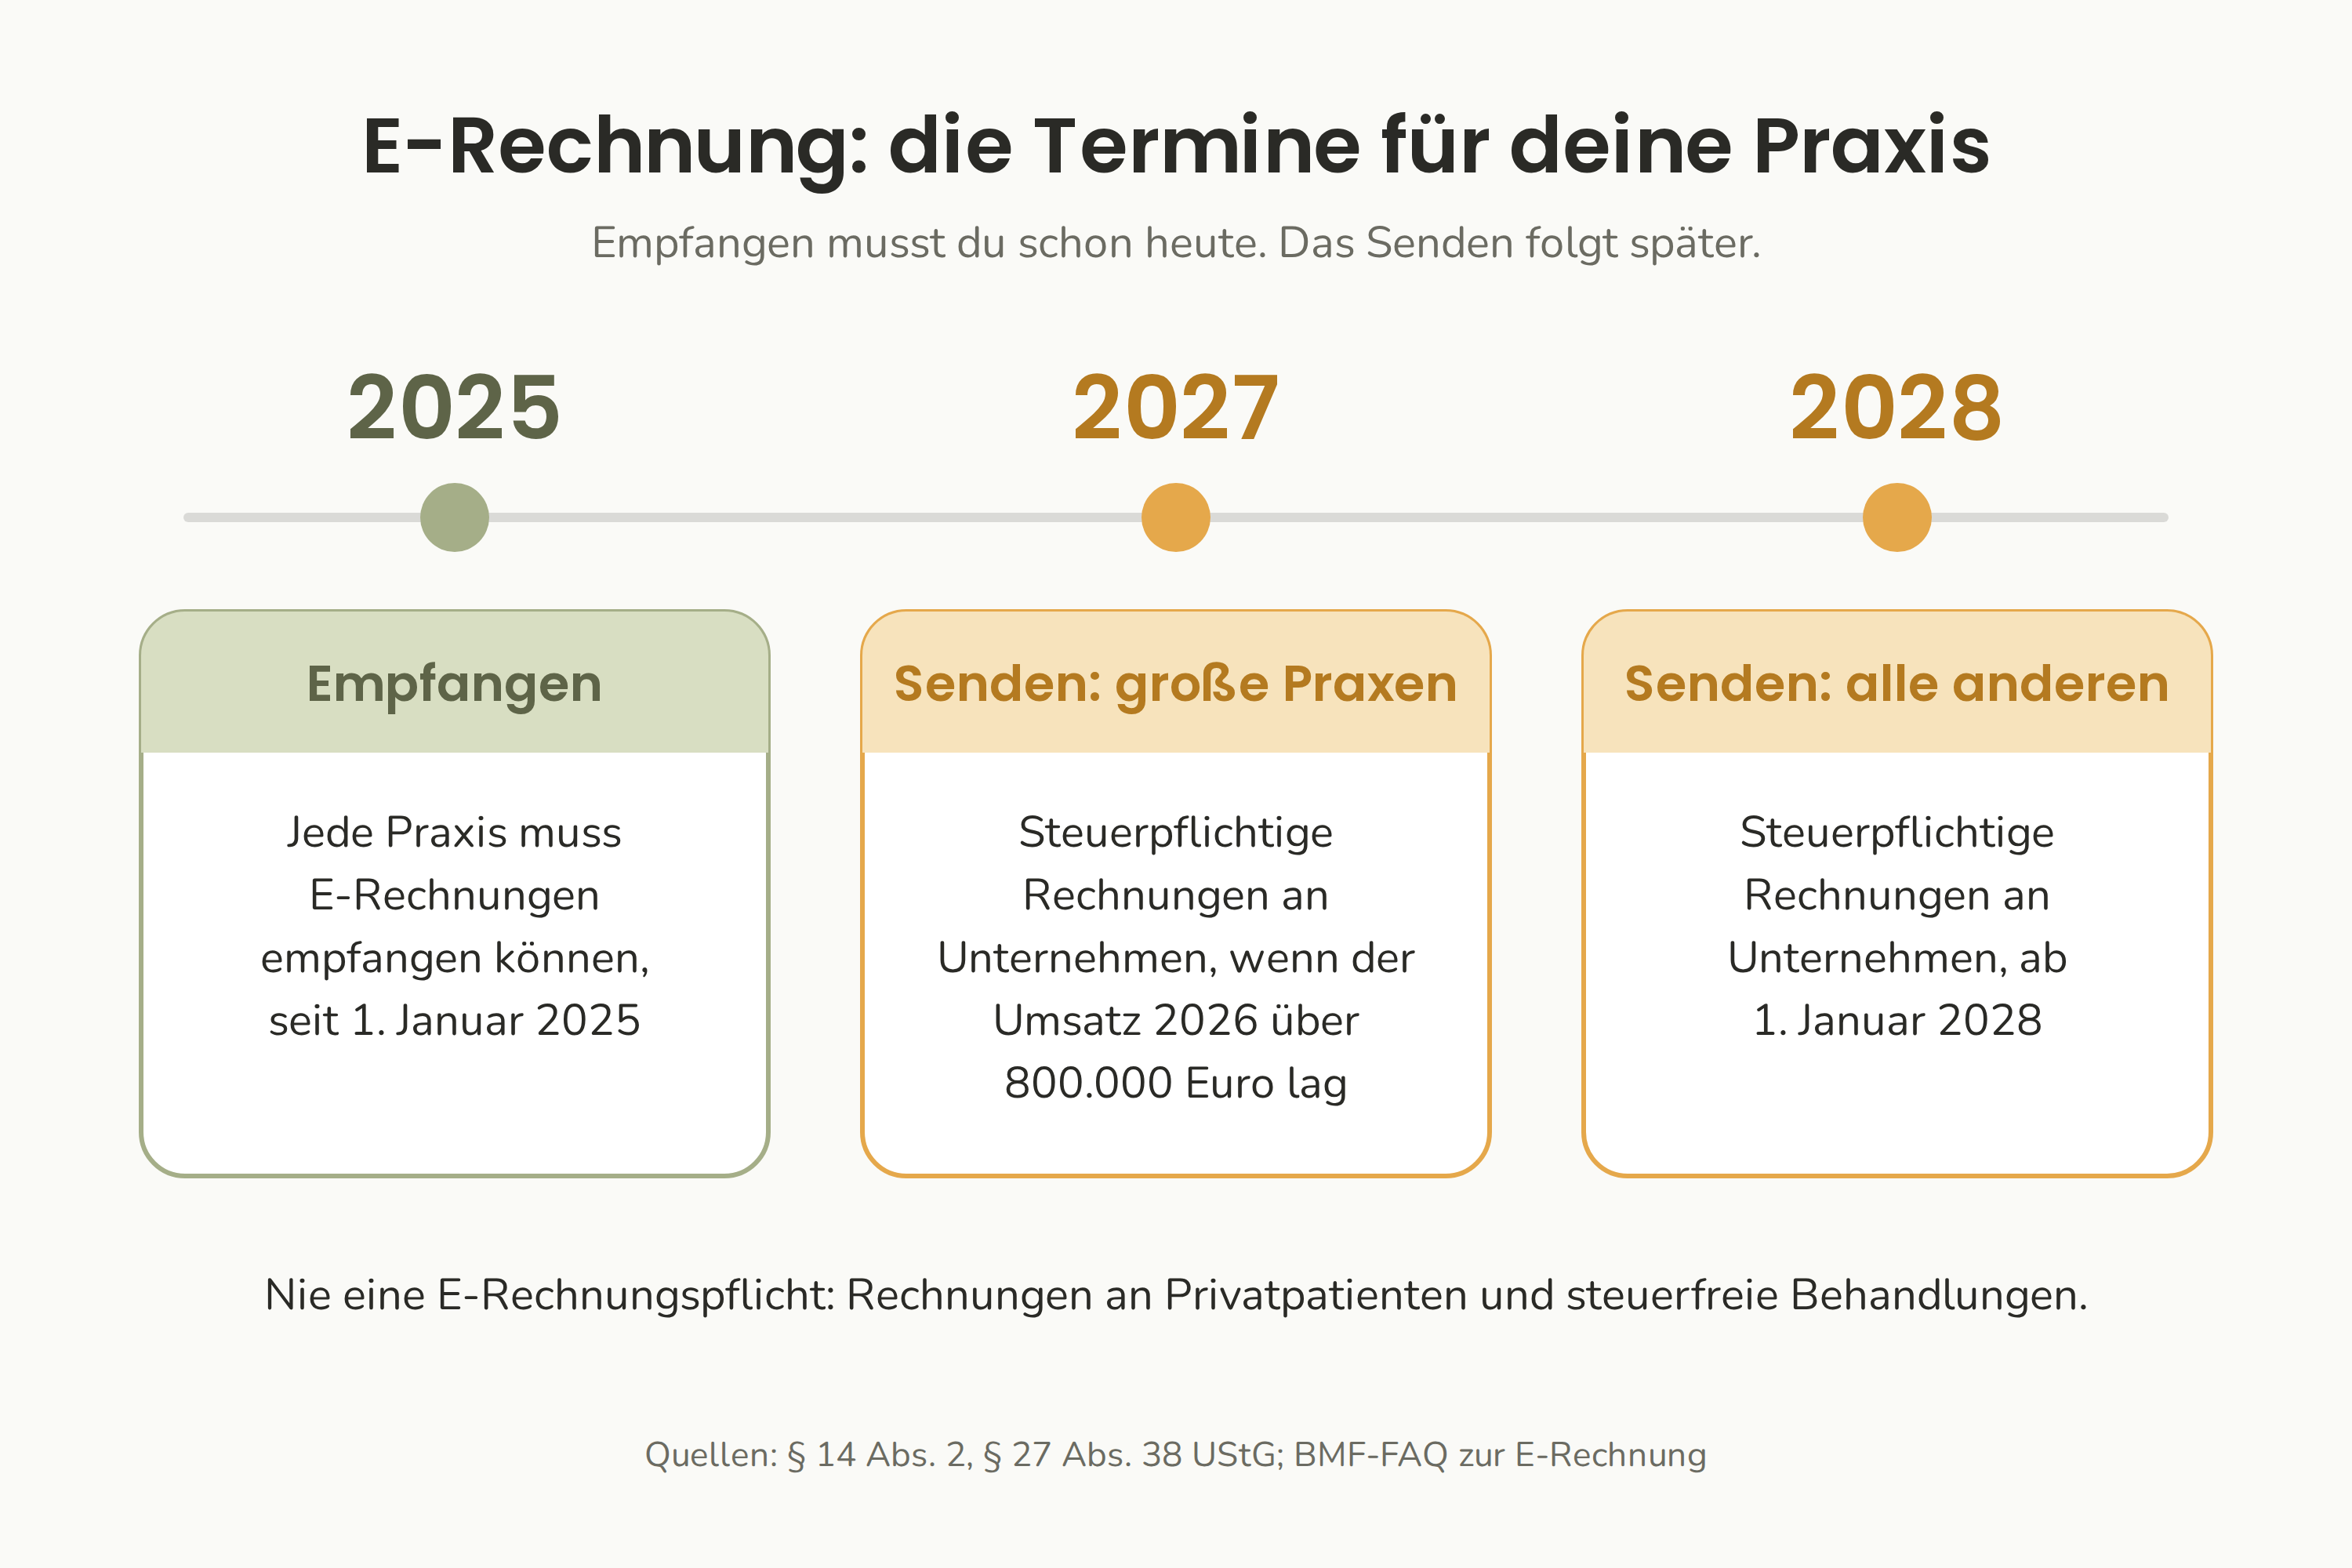
Empfangen musst du E-Rechnungen seit dem 1. Januar 2025. Das Senden beginnt 2027 für Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr. Alle anderen folgen 2028 (§ 27 Abs. 38 UStG). Für die meisten Praxen ist beim Senden der 1. Januar 2028 der Termin, der zählt.
| Datum | Was sich für deine Praxis ändert |
|---|---|
| 1. Januar 2025 | Du musst E-Rechnungen empfangen können. Senden darfst du weiter auf Papier, oder als PDF, wenn der Kunde zustimmt. |
| 1. Januar 2027 | Bei mehr als 800.000 Euro Gesamtumsatz im Jahr 2026 müssen steuerpflichtige Rechnungen an Unternehmen E-Rechnungen sein. |
| 1. Januar 2028 | Alle anderen: Steuerpflichtige Rechnungen an Unternehmen müssen E-Rechnungen sein. |
Die Grenze von 800.000 Euro nutzt denselben Gesamtumsatz wie die Kleinunternehmerregelung. Steuerfreie Behandlungen zählen nicht mit (§ 27 Abs. 38 UStG, § 19 Abs. 2 UStG).
Wie empfängst du E-Rechnungen in deiner Praxis?
Jedes Unternehmen in Deutschland muss seit dem 1. Januar 2025 E-Rechnungen empfangen können. Das gilt auch für Unternehmen mit ausschließlich steuerfreien Umsätzen und für Kleinunternehmer (BMF-FAQ zur E-Rechnung). Muss ein Lieferant dir eine E-Rechnung schicken, braucht er dafür nicht deine Zustimmung. Ein E-Mail-Postfach reicht für den Empfang.
Schwieriger ist das Lesen. Eine ZUGFeRD-Rechnung öffnet sich wie jedes PDF. Eine XRechnung ist eine Datendatei. Du brauchst also einen Viewer oder eine Buchhaltungssoftware, die sie als lesbare Rechnung anzeigt. Dein Labor, dein Softwareanbieter, dein Steuerbüro oder ein Lieferant für Praxisbedarf kann dir beides schicken.
E-Rechnungen aufbewahren
Bewahre jede Rechnung, die du sendest oder empfängst, acht Jahre lang auf (§ 14b UStG). Bei einer E-Rechnung bewahrst du die strukturierte Datendatei im Original auf, nicht nur einen Ausdruck oder ein Bild davon (BMF-FAQ zur E-Rechnung). Prüfe, ob dein Archiv oder deine Buchhaltungssoftware die Datendatei selbst speichert.
Eine kurze Checkliste für deine Praxis
Geh diese Schritte einmal durch und prüfe sie dann jedes Jahr im Januar, wenn der Umsatz des Vorjahres feststeht.
- Leg eine E-Mail-Adresse für eingehende Rechnungen fest und gib sie allen Lieferanten.
- Stell sicher, dass du eine XRechnung öffnen kannst, mit einem Viewer oder deiner Buchhaltungssoftware.
- Bewahre jede E-Rechnung acht Jahre lang als Original-Datendatei auf.
- Liste jede Rechnung auf, die du an ein Unternehmen schickst, nicht an einen Patienten.
- Frag für jede davon deinen Steuerberater, ob die Leistung steuerfrei oder steuerpflichtig ist.
- Nutzt du die Kleinunternehmerregelung, halte fest, dass du nie E-Rechnungen senden musst.
- Hast du steuerpflichtige Leistungen an Unternehmen, richte vor dem 1. Januar 2028 eine Rechnungssoftware ein, die XRechnung oder ZUGFeRD schreibt. Bei mehr als 800.000 Euro Umsatz schon vor 2027.
Dieser Artikel ist eine allgemeine Information und keine Steuer- oder Rechtsberatung. Sprich für deinen eigenen Fall mit deinem Steuerberater. Alle Gesetzestexte wurden am 13. Oktober 2026 auf gesetze-im-internet.de gelesen.
Häufige Fragen
Müssen Heilpraktiker ihren Patienten E-Rechnungen schicken?
Nein. Die Pflicht gilt nur für Rechnungen an andere Unternehmen in Deutschland. Rechnungen an Privatpatienten können auf Papier bleiben oder als PDF rausgehen.
Wer muss keine E-Rechnungen senden?
Unternehmen mit Kleinunternehmerregelung, Rechnungen über höchstens 250 Euro und steuerfreie Leistungen nach § 4 Nr. 8 bis 29 UStG, zu denen Behandlungen durch einen Heilpraktiker gehören.
Muss ein Heilpraktiker E-Rechnungen empfangen können?
Ja, seit dem 1. Januar 2025. Das gilt auch für Praxen mit ausschließlich steuerfreien Umsätzen. Ein E-Mail-Postfach reicht für den Empfang.
Quellen
- § 4 UStG - Steuerbefreiungen (Nr. 14: Heilbehandlungen im Bereich der Humanmedizin)
- § 14 UStG - Ausstellung von Rechnungen, Begriff der E-Rechnung
- § 14b UStG - Aufbewahrung von Rechnungen
- § 19 UStG - Kleinunternehmerregelung
- § 27 Abs. 38 UStG - Übergangsregeln für E-Rechnungen
- § 33 UStDV - Rechnungen über Kleinbeträge bis 250 Euro
- § 34a UStDV - Rechnungen von Kleinunternehmern
- Bundesministerium der Finanzen (BMF), FAQ zur E-Rechnung
Geschrieben von
Vitalmyn Team
Redaktion
Wir bauen den Bestellservice für Therapeuten-Empfehlungen. Hier schreiben wir auf, was wir über Empfehlung, Praxisfinanzen und Werberecht lernen, damit du es nicht selbst zusammensuchen musst.