Als Heilpraktiker gibst du eine Umsatzsteuervoranmeldung (UStVA) nur für den steuerpflichtigen Teil deiner Praxis ab. Behandlungshonorare sind umsatzsteuerfrei und brauchen keine Voranmeldung. Bleiben deine steuerpflichtigen Umsätze unter der Kleinunternehmergrenze, gibst du gar keine ab. Darüber meldest du jedes Quartal oder jeden Monat über ELSTER.
Ein Brief vom Finanzamt fragt nach deiner Umsatzsteuervoranmeldung, oder dein Steuerberater erwähnt sie. Du bist nicht sicher, ob die Frage für eine Praxis überhaupt gilt. Unser Ratgeber zur Umsatzsteuer für Heilpraktiker erklärt, welche Teile einer Praxis steuerpflichtig sind. Dieser Ratgeber nimmt die Voranmeldung selbst auseinander: wer eine abgeben muss, welche Fristen gelten, wie die Dauerfristverlängerung funktioniert und was in das Formular gehört.
Was ist eine Umsatzsteuervoranmeldung?
Eine Umsatzsteuervoranmeldung ist eine kurze elektronische Meldung an das Finanzamt. Darin erklärst du die Umsatzsteuer, die du in einem Zeitraum eingenommen hast, und die Umsatzsteuer, die du auf Einkäufe gezahlt hast, und zahlst die Differenz. § 18 Abs. 1 UStG regelt das. Die Voranmeldung ist bis zum zehnten Tag nach Ablauf des Zeitraums fällig, die Zahlung am selben Tag.
Die Voranmeldung ist ein Vorschuss auf deine Jahresumsatzsteuer. Am Jahresende gibst du eine Umsatzsteuerjahreserklärung nach § 18 Abs. 3 UStG ab, die das Jahr zusammenrechnet und eine Differenz ausgleicht. Über die Voranmeldungen bekommt das Finanzamt das Geld während des Jahres statt einmal im Sommer danach.
Du schickst die Voranmeldung über ELSTER, das Online-Portal der Finanzverwaltung, mit einem Zertifikat, das dich ausweist. Papierformulare werden nicht mehr angenommen, außer auf Antrag bei unbilliger Härte. Buchhaltungssoftware kann dieselben Daten über die ELSTER-Schnittstelle senden, und ein Steuerberater kann für dich abgeben.
| Frage | Antwort | Regel |
|---|---|---|
| Was wird erklärt | Umsatzsteuer auf steuerpflichtige Umsätze, Vorsteuer auf Einkäufe, die Differenz | § 18 Abs. 1 UStG |
| Wann | Bis zum zehnten Tag nach Ablauf des Zeitraums, Zahlung am selben Tag | § 18 Abs. 1 UStG |
| Wie | Elektronisch über ELSTER oder Buchhaltungssoftware, mit Zertifikat | § 18 Abs. 1 UStG |
| Zeitraum | Das Kalendervierteljahr, oder der Monat ab 9.000 Euro Umsatzsteuer im Jahr | § 18 Abs. 2 UStG |
| Abrechnung | Die Jahreserklärung rechnet das Jahr zusammen und gleicht die Differenz aus | § 18 Abs. 3 UStG |
Gibt ein Heilpraktiker mit nur steuerfreien Behandlungen eine ab?
In der Praxis nein. Heilbehandlungen im Bereich der Humanmedizin mit therapeutischem Ziel sind nach § 4 Nr. 14 UStG umsatzsteuerfrei. Eine Praxis, die nur behandelt, nimmt keine Umsatzsteuer ein, ihre Jahresumsatzsteuer ist also null.
§ 18 Abs. 2 Satz 3 UStG erlaubt dem Finanzamt dann, sie von der Voranmeldung zu befreien. Die Befreiung ist möglich, wenn die Umsatzsteuer für das Vorjahr höchstens 2.000 Euro betrug.
Die Befreiung ist eine Entscheidung des Finanzamts, nicht etwas, das von selbst passiert. Die meisten Praxen bekommen sie mit der steuerlichen Erfassung, wo der Fragebogen fragt, welche Umsätze du erwartest. Gibst du nur steuerfreie Behandlungen an, setzt das Finanzamt in der Regel keine Voranmeldungen fest. Hast du nie eine schriftliche Befreiung bekommen und bist unsicher, lass sie dir vom Finanzamt oder deinem Steuerberater schriftlich bestätigen.
Zwei Dinge gelten auch dann. Das Finanzamt kann dich nach § 149 Abs. 1 AO jederzeit zur Abgabe auffordern, und dann gibst du eine ab. Und sobald du steuerpflichtige Umsätze hinzunimmst, etwa Produkte, die ein Patient mitnimmt, stellt sich die Frage neu, wie die nächsten zwei Abschnitte zeigen.
Gibst du als Kleinunternehmer eine Umsatzsteuervoranmeldung ab?
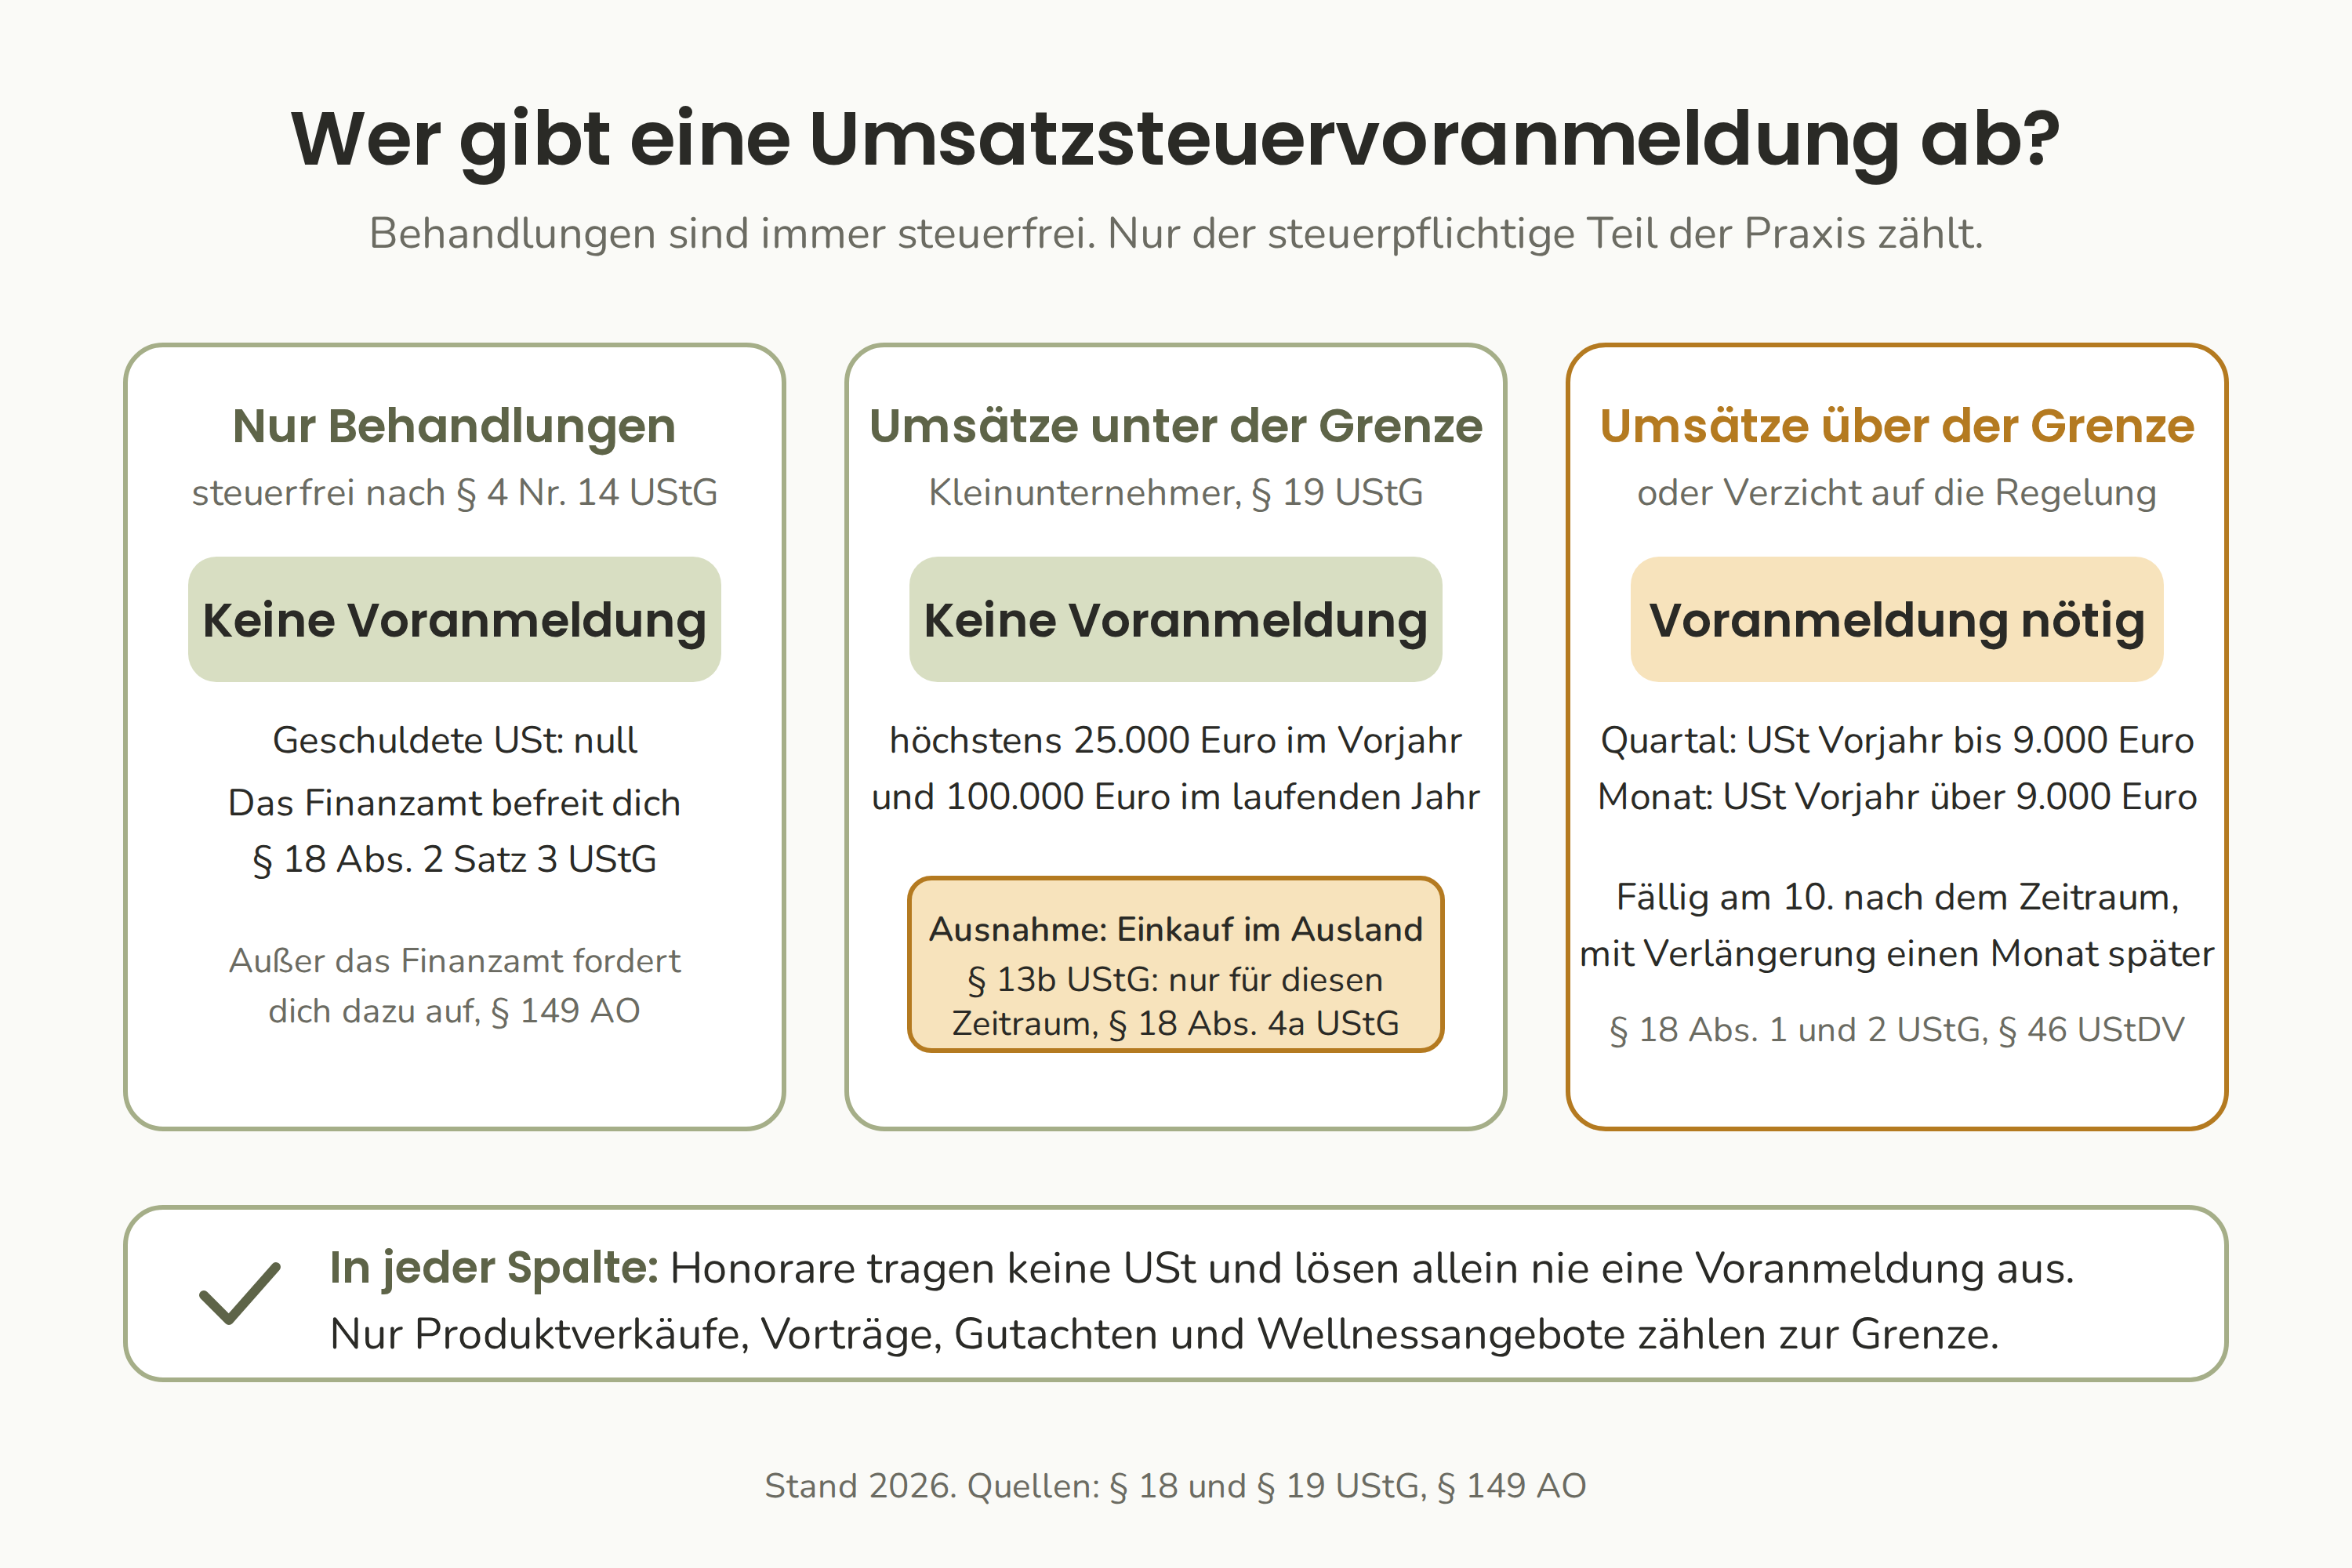
Nein, mit einer Ausnahme. Solange die Kleinunternehmerregelung nach § 19 UStG gilt, schaltet § 19 Abs. 1 Satz 2 UStG die Erklärungspflichten aus § 18 Abs. 1 bis 4 UStG ab. Du schickst keine Umsatzsteuervoranmeldungen und seit dem Steuerjahr 2024 auch keine Jahreserklärung. Die Regelung gilt, wenn deine steuerpflichtigen Umsätze im Vorjahr höchstens 25.000 Euro betrugen und im laufenden Jahr höchstens 100.000 Euro bleiben, Stand 2026.
Für einen Heilpraktiker greifen die beiden Regeln ineinander. Behandlungshonorare sind nach § 4 Nr. 14 UStG steuerfrei und zählen nicht zur 25.000-Euro-Grenze. Eine Praxis mit 70.000 Euro Honoraren und 8.000 Euro Produktverkäufen ist also für ihren steuerpflichtigen Teil Kleinunternehmer und gibt keine Voranmeldungen ab. Unser Ratgeber zur Kleinunternehmerregelung erklärt, wie die Grenze gezählt wird.
Die Ausnahme ist Umsatzsteuer, die du auf Einkäufe statt auf Verkäufe schuldest. Kaufst du eine Leistung von einem Unternehmen im Ausland, schuldest du die deutsche Umsatzsteuer darauf selbst nach § 13b UStG. Praxissoftware aus einem anderen EU-Land oder Anzeigen bei einem Unternehmen außerhalb Deutschlands sind typische Fälle. § 18 Abs. 4a UStG verlangt dann eine Voranmeldung, und § 19 Abs. 1 Satz 2 lässt diese Pflicht bestehen.
Du gibst nur für die Zeiträume ab, in denen ein solcher Einkauf stattfand, erklärst die Umsatzsteuer darauf und zahlst sie. Zurückholen kannst du sie nicht, weil ein Kleinunternehmer keinen Vorsteuerabzug hat.
Wann muss eine gemischte Praxis abgeben?
Eine Praxis gibt Umsatzsteuervoranmeldungen ab, sobald ihre steuerpflichtigen Umsätze die Kleinunternehmergrenze überschritten haben und Umsatzsteuer auf sie anfällt. Steuerpflichtige Umsätze über 25.000 Euro in einem Jahr bedeuten Umsatzsteuer auf deine steuerpflichtigen Umsätze ab dem nächsten 1. Januar. Über 100.000 Euro innerhalb eines Jahres beginnt die Umsatzsteuer mit dem Umsatz, der die Grenze überschreitet (§ 19 Abs. 1 UStG). Ab diesem Tag gehören die Voranmeldungen zu deiner Routine.
Dasselbe gilt, wenn du bewusst nach § 19 Abs. 3 UStG auf die Kleinunternehmerregelung verzichtet hast, etwa um die Umsatzsteuer auf einen Warenbestand zurückzuholen. Der Verzicht bindet dich fünf Jahre, und die Voranmeldungen auch. Behandlungen bleiben in jedem Fall steuerfrei, die Voranmeldung trägt also immer nur den steuerpflichtigen Teil der Praxis.
| Deine Praxis | Umsatzsteuervoranmeldungen? | Regel |
|---|---|---|
| Nur Behandlungen mit therapeutischem Ziel | Nein, nachdem das Finanzamt dich befreit hat | § 4 Nr. 14 UStG, § 18 Abs. 2 Satz 3 UStG |
| Behandlungen plus steuerpflichtige Umsätze von höchstens 25.000 Euro im Vorjahr und 100.000 Euro im laufenden Jahr | Nein, außer für einen Zeitraum mit einem Einkauf nach § 13b UStG | § 19 Abs. 1 Satz 2 UStG, § 18 Abs. 4a UStG |
| Behandlungen plus steuerpflichtige Umsätze über der Grenze | Ja, jedes Quartal oder jeden Monat | § 18 Abs. 1 und 2 UStG |
| Du hast auf die Kleinunternehmerregelung verzichtet | Ja, für mindestens fünf Jahre | § 19 Abs. 3 UStG, § 18 Abs. 1 UStG |
| Das Finanzamt hat dich dazu aufgefordert | Ja, für die genannten Zeiträume | § 149 Abs. 1 AO |
Ein Rechenbeispiel macht den Wechsel greifbar. Eine Praxis nimmt 2025 Behandlungshonorare von 80.000 Euro ein und verkauft Nahrungsergänzungsmittel für 26.000 Euro netto. Die Honorare zählen nicht, aber die 26.000 Euro liegen über der 25.000-Euro-Grenze.
Ab dem 1. Januar 2026 berechnet die Praxis Umsatzsteuer auf ihre Produktverkäufe und gibt Umsatzsteuervoranmeldungen ab. Die Honorare bleiben steuerfrei und erscheinen in der Voranmeldung nur als steuerfreie Umsätze.
Monatlich oder vierteljährlich: welcher Zeitraum gilt für dich?
Das Kalendervierteljahr ist der Standardzeitraum. Du gibst monatlich ab, wenn deine Umsatzsteuer für das Vorjahr über 9.000 Euro lag. Betrug sie höchstens 2.000 Euro, kann das Finanzamt dich von den Voranmeldungen befreien (§ 18 Abs. 2 UStG). Diese Zahlen gelten seit 2025 und bleiben 2026 unverändert, bis 2024 lagen die Grenzen bei 7.500 und 1.000 Euro.
„Umsatzsteuer für das Vorjahr“ meint die Umsatzsteuer, die du nach Abzug der Vorsteuer geschuldet hast, nicht deinen Umsatz. Eine Praxis mit 30.000 Euro Produktverkäufen zu 7 Prozent schuldet vor Vorsteuer 2.100 Euro Umsatzsteuer, weit unter 9.000 Euro. Für fast jede Heilpraktikerpraxis ist das Quartal also der Zeitraum. Die Tabelle zeigt die drei Fälle.
| Umsatzsteuer im Vorjahr | Zeitraum 2026 | Voranmeldungen im Jahr |
|---|---|---|
| Höchstens 2.000 Euro | Quartal, oder keine Voranmeldungen, wenn das Finanzamt dich befreit | 4 oder 0 |
| Mehr als 2.000 bis 9.000 Euro | Quartal | 4 |
| Mehr als 9.000 Euro | Monat | 12 |
Was gilt im Jahr der Praxisgründung?
Ein neues Unternehmen gibt im Gründungsjahr und im Jahr danach normalerweise monatlich ab (§ 18 Abs. 2 Satz 4 UStG). Diese Regel ist durch Satz 6 desselben Absatzes für die Besteuerungszeiträume 2021 bis 2026 ausgesetzt. In diesen Jahren entscheidet die voraussichtliche Umsatzsteuer des laufenden Jahres über den Zeitraum. Lief die Praxis nur einen Teil des Vorjahres, wird die tatsächliche Umsatzsteuer dieses Jahres auf ein volles Jahr hochgerechnet.
Für eine 2026 gegründete Praxis mit steuerpflichtigen Umsätzen über der Kleinunternehmergrenze ist das Quartal also der Zeitraum, es sei denn, du erwartest mehr als 9.000 Euro Umsatzsteuer. Die erwartete Zahl gibst du im Fragebogen zur steuerlichen Erfassung an. Ob die Aussetzung nach 2026 weitergeht, entscheidet der Gesetzgeber. Prüfe also den aktuellen Text von § 18 Abs. 2 UStG, bevor du 2027 planst.
Den Monat bewusst wählen
Haben dir die Voranmeldungen des Vorjahres eine Erstattung von mehr als 9.000 Euro gebracht, kannst du statt des Quartals den Monat wählen (§ 18 Abs. 2a UStG). Das passiert, wenn die Vorsteuer die Umsatzsteuer übersteigt, zum Beispiel nach einer großen Anschaffung von Geräten. Die Wahl triffst du, indem du die Voranmeldung für Januar bis zum 10. Februar abgibst, und sie bindet dich für das Jahr. In einer Praxis ist das selten, und eine Erstattung in dieser Höhe ist ohnehin ein Gespräch mit deinem Steuerberater wert.
Welche Fristen gelten, und wie funktioniert die Dauerfristverlängerung?
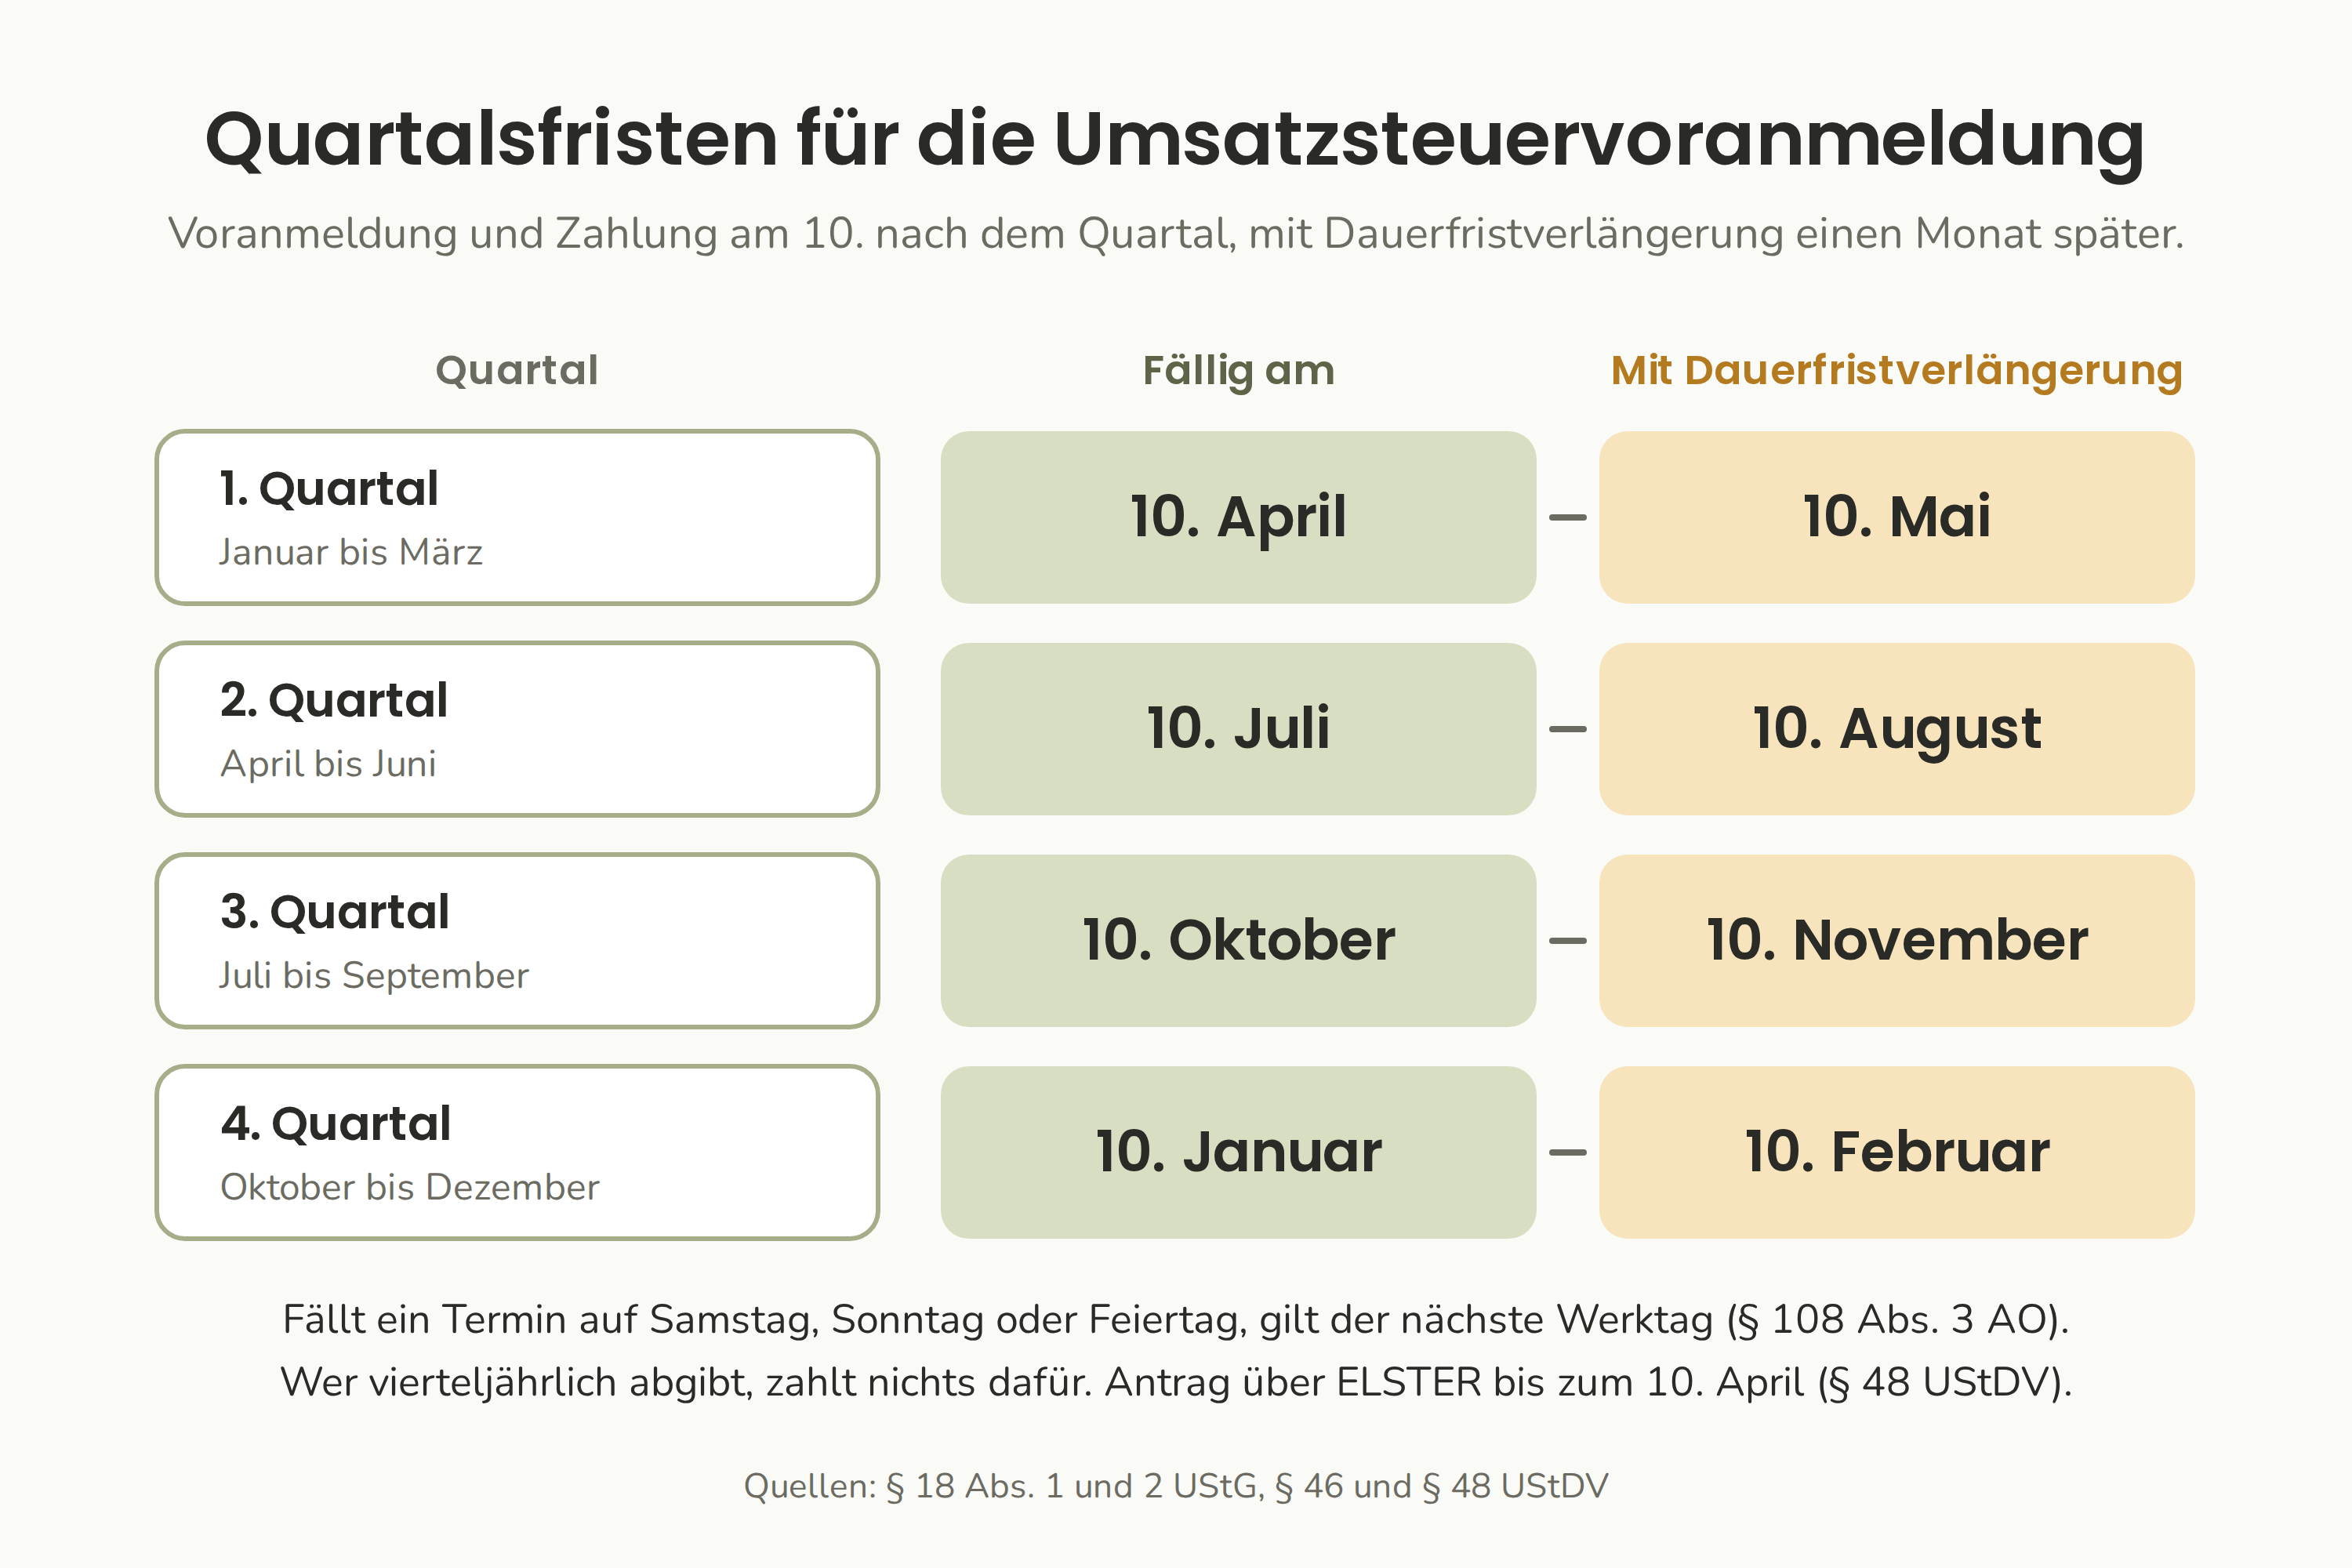
Jede Voranmeldung ist am zehnten Tag nach Ablauf des Zeitraums fällig, die Umsatzsteuer am selben Tag (§ 18 Abs. 1 UStG). Auf Antrag verlängert das Finanzamt beide Fristen um einen Monat (§ 46 UStDV). Die Verlängerung ist dauerhaft: einmal gewährt, gilt sie, bis du oder das Finanzamt sie beenden.
| Zeitraum | Voranmeldung und Zahlung fällig | Mit Dauerfristverlängerung |
|---|---|---|
| Januar bis März | 10. April | 10. Mai |
| April bis Juni | 10. Juli | 10. August |
| Juli bis September | 10. Oktober | 10. November |
| Oktober bis Dezember | 10. Januar | 10. Februar |
Fällt ein Termin auf einen Samstag, Sonntag oder gesetzlichen Feiertag, verschiebt er sich auf den nächsten Werktag (§ 108 Abs. 3 AO). Wer monatlich abgibt, arbeitet mit demselben zehnten Tag, einen Zeitraum nach dem anderen.
So beantragst du die Dauerfristverlängerung
Du beantragst sie über ELSTER, bevor die erste Voranmeldung fällig ist, für die die Verlängerung gelten soll (§ 48 Abs. 1 UStDV). Wer vierteljährlich abgibt, beantragt sie für das laufende Jahr also bis zum 10. April. Das Finanzamt lehnt den Antrag nur ab, wenn es den Steueranspruch gefährdet sieht, und aus demselben Grund kann es eine Verlängerung widerrufen (§ 46 UStDV). Gebühren fallen keine an.
Wer vierteljährlich abgibt, zahlt nichts für die Verlängerung. Wer monatlich abgibt, zahlt mit dem Antrag und danach jedes Jahr bis zum 10. Februar eine Sondervorauszahlung von einem Elftel der Vorauszahlungen des Vorjahres (§ 47 UStDV). Die Sondervorauszahlung wird am Jahresende mit der Voranmeldung für Dezember verrechnet (§ 48 Abs. 4 UStDV). Für eine Praxis, die vierteljährlich abgibt, ist die Verlängerung ein Monat Luft ohne Kosten.
Was eine verspätete Voranmeldung kostet
Eine verspätete Voranmeldung kann einen Verspätungszuschlag nach § 152 AO nach sich ziehen. Eine verspätete Zahlung kostet einen Säumniszuschlag von 1 Prozent des abgerundeten Betrags für jeden angefangenen Monat (§ 240 AO). Bei Überweisungen gibt es eine Schonfrist von drei Tagen, bevor der Säumniszuschlag anfällt (§ 240 Abs. 3 AO). Ein SEPA-Lastschriftmandat für das Finanzamt nimmt das Risiko einer verspäteten Zahlung, weil das Amt am Fälligkeitstag selbst einzieht.
Was gehört für eine Praxis in die Voranmeldung?
Die Voranmeldung meldet deine steuerpflichtigen Umsätze zu 7 und 19 Prozent, die Umsatzsteuer darauf, die Vorsteuer auf deine Einkäufe und den Betrag, den du zahlst oder zurückbekommst. Deine steuerfreien Behandlungshonorare gehören auch hinein, in die Zeile für steuerfreie Umsätze ohne Vorsteuerabzug, damit das Finanzamt die Voranmeldung mit deinen Jahreszahlen abgleichen kann. Die steuerfreien Honorare tragen keine Umsatzsteuer und ändern nichts am fälligen Betrag.
| Zeile in der Voranmeldung | Was eine Praxis einträgt | Regel |
|---|---|---|
| Steuerfreie Umsätze ohne Vorsteuerabzug | Behandlungshonorare mit therapeutischem Ziel | § 4 Nr. 14 UStG |
| Steuerpflichtige Umsätze zu 7 Prozent | Produkte mit ermäßigtem Steuersatz, netto | § 12 Abs. 2 UStG |
| Steuerpflichtige Umsätze zu 19 Prozent | Produkte mit Regelsteuersatz, Vorträge, Gutachten, netto | § 12 Abs. 1 UStG |
| Umsatzsteuer nach § 13b UStG | Leistungen von Unternehmen im Ausland | § 13b UStG |
| Vorsteuer | Umsatzsteuer auf Einkäufe für deine steuerpflichtigen Umsätze, etwa Warenbestand | § 15 Abs. 1 UStG |
Die Vorsteuer verdient eine sorgfältige Zeile. Du darfst die Umsatzsteuer auf Einkäufe abziehen, die deinen steuerpflichtigen Umsätzen dienen, zum Beispiel die Produkte, die du weiterverkaufst. Die Umsatzsteuer auf Kosten deiner steuerfreien Behandlungen, etwa Behandlungsmaterial, darfst du nicht abziehen (§ 15 Abs. 2 UStG).
Kosten, die beidem dienen, etwa Miete oder Software, werden nach einem sachgerechten Schlüssel aufgeteilt, meist nach dem Anteil der steuerpflichtigen Umsätze am Gesamtumsatz (§ 15 Abs. 4 UStG). Lege den Schlüssel einmal mit deinem Steuerberater fest und behalte ihn bei.
Welcher Steuersatz für ein Nahrungsergänzungsmittel gilt, hängt von seiner zolltariflichen Einordnung ab, wie der Ratgeber zur Umsatzsteuer erklärt. Der Steuersatz auf der Einkaufsrechnung deines Lieferanten ist ein guter erster Anhaltspunkt, aber das Produkt entscheidet, nicht der Lieferant.
Eine einfache Routine für das Jahr
Halte Behandlungshonorare und steuerpflichtige Umsätze auf jeder Rechnung auseinander, schließe die Bücher jedes Quartals in der ersten Woche danach ab und gib vor dem Zehnten ab. Mit der Dauerfristverlängerung hast du einen Monat mehr, aber die Zahlen stehen ohnehin bereit. Die Tabelle zeigt, wann du was tust.
| Wann | Was zu tun ist |
|---|---|
| Jede Rechnung | Behandlung auf einer Zeile mit dem Hinweis auf § 4 Nr. 14 UStG, Produkte auf einer anderen mit dem Steuersatz |
| Erste Woche nach jedem Quartal | Steuerpflichtige Umsätze nach Steuersatz, Vorsteuer auf Einkäufe und jeden Einkauf nach § 13b UStG zusammenrechnen |
| Bis zum 10., oder mit Verlängerung bis zum 10. des Folgemonats | Voranmeldung über ELSTER abgeben und prüfen, dass Zahlung oder Lastschrift steht |
| Januar | Die Umsatzsteuer des Vorjahres mit den Grenzen von 2.000 und 9.000 Euro vergleichen und den Zeitraum für das neue Jahr notieren |
| Bis zum 10. April | Dauerfristverlängerung beantragen, wenn du sie willst, oder die bestehende behalten |
| Nach der Jahreserklärung | Die vier Voranmeldungen mit der Jahreserklärung vergleichen und ein Quartal berichtigen, wenn eine Zahl falsch war |
Eine berichtigte Zahl ist kein Problem, wenn du handelst. Eine Voranmeldung, die sich als falsch herausstellt, berichtigst du, indem du sie für diesen Zeitraum erneut abgibst, spätestens in der Jahreserklärung. Was das Finanzamt nicht mag, ist eine Zahl, von der du wusstest und die du stehen ließest.
Dieser Artikel ist eine allgemeine Information und keine Steuer- oder Rechtsberatung. Sprich für deinen eigenen Fall mit deinem Steuerberater. Die Grenzen sind die Zahlen für 2026. Alle Gesetzestexte wurden am 7. November 2026 auf gesetze-im-internet.de gelesen.
Über diesen Blog
Diesen Blog schreibt das Team von Vitalmyn. Wir bauen einen Bestelldienst für Therapeutenempfehlungen und schreiben Ratgeber zur geschäftlichen Seite einer Heilpraktikerpraxis in Deutschland.
Häufige Fragen
Muss ein Heilpraktiker eine Umsatzsteuervoranmeldung abgeben?
Nur für den steuerpflichtigen Teil der Praxis. Behandlungen mit therapeutischem Ziel sind nach § 4 Nr. 14 UStG steuerfrei. Eine Praxis, die nur behandelt, schuldet also keine Umsatzsteuer und wird vom Finanzamt in der Regel nach § 18 Abs. 2 Satz 3 UStG von den Voranmeldungen befreit. Voranmeldungen werden fällig, sobald steuerpflichtige Umsätze wie Produktverkäufe die Kleinunternehmergrenze überschritten haben.
Muss ein Kleinunternehmer eine Umsatzsteuervoranmeldung abgeben?
Nein. § 19 Abs. 1 Satz 2 UStG schaltet die Erklärungspflichten aus § 18 Abs. 1 bis 4 UStG ab, solange die Befreiung gilt. Die einzige Ausnahme ist Umsatzsteuer, die du nach § 13b UStG auf eine Leistung von einem Unternehmen im Ausland schuldest. Für einen solchen Zeitraum verlangt § 18 Abs. 4a UStG auch von einem Kleinunternehmer eine Voranmeldung.
Wird die Umsatzsteuervoranmeldung monatlich oder vierteljährlich abgegeben?
Das Quartal ist der Standardzeitraum. Der Monat gilt, wenn die geschuldete Umsatzsteuer des Vorjahres über 9.000 Euro lag. Betrug sie höchstens 2.000 Euro, kann das Finanzamt dich ganz von den Voranmeldungen befreien. Das sind die Zahlen für 2026 nach § 18 Abs. 2 UStG.
Wann ist die Umsatzsteuervoranmeldung fällig?
Bis zum zehnten Tag nach Ablauf des Zeitraums, zusammen mit der Zahlung (§ 18 Abs. 1 UStG). Wer vierteljährlich abgibt, meldet bis zum 10. April, 10. Juli, 10. Oktober und 10. Januar. Mit der Dauerfristverlängerung nach § 46 UStDV verschiebt sich jede Frist um einen Monat. Ein Termin an einem Wochenende oder Feiertag verschiebt sich auf den nächsten Werktag.
Was kostet die Dauerfristverlängerung?
Nichts, wenn du vierteljährlich abgibst. Wer monatlich abgibt, zahlt mit dem Antrag und danach jedes Jahr bis zum 10. Februar eine Sondervorauszahlung von einem Elftel der Vorauszahlungen des Vorjahres (§ 47 UStDV). Die Sondervorauszahlung wird mit der Voranmeldung für Dezember verrechnet (§ 48 Abs. 4 UStDV).
Welcher Zeitraum gilt für eine 2026 gegründete Praxis?
Die Monatsregel für neue Unternehmen in § 18 Abs. 2 Satz 4 UStG ist für die Besteuerungszeiträume 2021 bis 2026 ausgesetzt. 2026 entscheidet die voraussichtliche Umsatzsteuer des laufenden Jahres, eine neue Praxis gibt also vierteljährlich ab, es sei denn, sie erwartet mehr als 9.000 Euro Umsatzsteuer. Die erwartete Zahl gibst du im Fragebogen zur steuerlichen Erfassung an.
Quellen
- § 18 UStG, Besteuerungsverfahren (Voranmeldung und Jahreserklärung)
- § 19 UStG, Kleinunternehmerregelung
- § 4 UStG, Steuerbefreiungen (Nr. 14: Heilbehandlungen in der Humanmedizin)
- § 13b UStG, Steuerschuld des Leistungsempfängers bei Leistungen aus dem Ausland
- § 15 UStG, Vorsteuerabzug
- § 12 UStG, Steuersätze
- § 46 UStDV, Fristverlängerung
- § 47 UStDV, Sondervorauszahlung
- § 48 UStDV, Verfahren bei der Fristverlängerung
- § 108 AO, Fristen an Wochenenden und Feiertagen
- § 149 AO, das Finanzamt kann zur Abgabe auffordern
- § 152 AO, Verspätungszuschlag
- § 240 AO, Säumniszuschlag
- ELSTER, das Online-Portal der Finanzverwaltung
Geschrieben von
Vitalmyn Team
Redaktion
Wir bauen den Bestellservice für Therapeuten-Empfehlungen. Hier schreiben wir auf, was wir über Empfehlung, Praxisfinanzen und Werberecht lernen, damit du es nicht selbst zusammensuchen musst.