Als Heilpraktiker nutzt du die Kleinunternehmerregelung nach § 19 UStG innerhalb von zwei Grenzen. Deine steuerpflichtigen Umsätze im Vorjahr dürfen höchstens 25.000 Euro betragen, im laufenden Jahr höchstens 100.000 Euro. Behandlungshonorare sind umsatzsteuerfrei und zählen nicht mit. Es zählen nur Produktverkäufe, Vorträge, Gutachten und Wellnessangebote.
Deine Praxissoftware zeigt 70.000 Euro Honorare, und ein paar hundert Packungen Nahrungsergänzungsmittel sind über den Tresen gegangen. Jetzt fragt dein Steuerberater, ob du noch Kleinunternehmer bist. Unser Ratgeber zur Umsatzsteuer für Heilpraktiker erklärt, welche Teile einer Praxis überhaupt steuerpflichtig sind. Dieser Ratgeber nimmt die Kleinunternehmerregelung selbst auseinander, von den Umsätzen, die zählen, bis zu Rechnungen und Steuererklärungen, solange die Befreiung gilt.
Was ist die Kleinunternehmerregelung nach § 19 UStG?
Mit der Kleinunternehmerregelung berechnet ein Unternehmen mit geringem steuerpflichtigem Umsatz gar keine Umsatzsteuer. Seit dem 1. Januar 2025 stellt § 19 Abs. 1 UStG diese Umsätze unter zwei Bedingungen steuerfrei. Der Gesamtumsatz lag im Vorjahr bei höchstens 25.000 Euro, und er bleibt im laufenden Jahr bei höchstens 100.000 Euro. Die Befreiung gilt von selbst, ohne Antrag.
Solange die Befreiung gilt, folgen daraus drei Dinge. Du weist auf deinen Rechnungen keine Umsatzsteuer aus. Du ziehst keine Vorsteuer ab, also nicht die Umsatzsteuer auf deine eigenen Einkäufe. Und du schickst dem Finanzamt keine Umsatzsteuererklärungen, dazu gibt es weiter unten einen eigenen Abschnitt.
Für einen Heilpraktiker liegt die Regel auf einer anderen. Behandlungen mit therapeutischem Ziel sind nach § 4 Nr. 14 UStG umsatzsteuerfrei, egal wie hoch dein Umsatz ist. Die Kleinunternehmerregelung betrifft den steuerpflichtigen Teil der Praxis, also alles andere. Wenn deine Praxis nur behandelt und nichts verkauft, spielen die beiden Grenzen in § 19 nie eine Rolle.
Welche Umsätze zählen zur Grenze von 25.000 Euro?
Es zählen nur deine steuerpflichtigen Umsätze: Produkte, die ein Patient mit nach Hause nimmt, Vorträge und Seminare, Gutachten für Versicherungen, Kosmetik- und Wellnessangebote. Behandlungshonorare sind nach § 4 Nr. 14 UStG steuerfrei. § 19 Abs. 2 UStG nimmt Umsätze, die nach § 4 Nr. 11 bis 29 steuerfrei sind, aus dem Gesamtumsatz heraus. Gezählt wird netto und nach dem Geld, das bei dir eingegangen ist.
Drei Zählregeln bestimmen die Zahl.
- Netto. Der Gesamtumsatz wird ohne Umsatzsteuer gemessen. Nach der alten Regel wurde brutto gezählt. Das Bundesfinanzministerium bestätigt die Nettozählung in seinem Schreiben vom 18. März 2025.
- Zahlungseingang. Ein Umsatz zählt in dem Jahr, in dem das Geld eingeht (§ 19 Abs. 2 Satz 1 UStG). Eine Rechnung aus dem Dezember, die im Januar bezahlt wird, zählt für das neue Jahr.
- Anlagevermögen bleibt draußen. Wenn du deine alte Behandlungsliege oder das Praxisauto verkaufst, zählt das nicht (§ 19 Abs. 2 Satz 2 UStG).
| Einnahme in deiner Praxis | Zählt zur Grenze? | Warum |
|---|---|---|
| Behandlungshonorare mit therapeutischem Ziel | Nein | Steuerfrei nach § 4 Nr. 14 UStG, herausgenommen durch § 19 Abs. 2 UStG |
| Nahrungsergänzungsmittel, Bücher oder Hilfsmittel, die ein Patient mitnimmt | Ja, netto | Ein Warenverkauf |
| Vorträge, Seminare, Fachartikel | Ja, netto | Keine Behandlung |
| Gutachten für eine Versicherung, eine Behörde oder einen Arbeitgeber | Ja, netto | Kein therapeutisches Ziel, Abschnitt 4.14.1 des Umsatzsteuer-Anwendungserlasses |
| Kosmetik- oder Wellnessangebote ohne medizinischen Grund | Ja, netto | Kein therapeutisches Ziel |
| Untervermietung eines Praxisraums an einen Kollegen | Nein | Vermietung ist nach § 4 Nr. 12 UStG steuerfrei, herausgenommen durch § 19 Abs. 2 UStG |
| Verkauf der alten Behandlungsliege oder des Praxisautos | Nein | Anlagevermögen, § 19 Abs. 2 Satz 2 UStG |
Ein Beispiel macht die Rechnung greifbar. Eine Praxis nimmt 70.000 Euro Behandlungshonorare ein, 9.000 Euro für Nahrungsergänzungsmittel und 1.500 Euro für einen Vortrag in einer Apotheke. Ihr Gesamtumsatz nach § 19 UStG beträgt 10.500 Euro. Sie bleibt deutlich unter der Grenze, und die 70.000 Euro kommen nie in die Summe.
Welche Grenzen gelten 2026 für Kleinunternehmer?
Für 2026 liegen die Grenzen bei 25.000 Euro Gesamtumsatz im Jahr 2025 und 100.000 Euro im Laufe von 2026, beide netto. Sie gelten seit dem 1. Januar 2025 und sind für 2026 unverändert. Vor 2025 lagen die Grenzen bei 22.000 und 50.000 Euro, brutto gezählt und mit einer Prognose für das laufende Jahr.
Die Reform 2025 hat mehr geändert als die Zahlen. Die Tabelle zeigt, was eine Praxis von der Änderung merkt. Sie stützt sich auf den aktuellen Text von § 19 UStG und das BMF-Schreiben vom 18. März 2025.
| Regel | Bis 2024 | Seit 2025, auch 2026 |
|---|---|---|
| Gesamtumsatz im Vorjahr | Höchstens 22.000 Euro, brutto | Höchstens 25.000 Euro, netto |
| Gesamtumsatz im laufenden Jahr | Voraussichtlich höchstens 50.000 Euro, brutto, geschätzt zu Jahresbeginn | Höchstens 100.000 Euro, netto, gemessen im Lauf des Jahres |
| Überschreiten der Grenze im laufenden Jahr | Die Befreiung galt das ganze Jahr, wenn die Prognose ehrlich war | Die Befreiung endet mit dem Umsatz, der 100.000 Euro überschreitet |
| Rechtsfolge | Umsatzsteuer wird nicht erhoben | Die Umsätze sind steuerfrei |
| Umsatzsteuererklärungen | Jahreserklärung Pflicht bis zum Steuerjahr 2023 | Keine Voranmeldungen und keine Jahreserklärung |
| E-Rechnungen an Geschäftskunden | Pflicht zur Ausstellung, wie für jedes Unternehmen | Keine Pflicht zur Ausstellung (§ 34a UStDV) |
Der Wechsel von brutto zu netto schafft etwas mehr Luft. Nach der alten Regel war eine Praxis mit 21.000 Euro Netto-Produktverkäufen zu 7 Prozent Umsatzsteuer nah an der Grenze. Nach der neuen Regel liegt dieselbe Praxis 4.000 Euro darunter.
Was gilt im Jahr der Praxisgründung?
Im Jahr, in dem du deine Praxis eröffnest, gibt es kein Vorjahr. Die Grenze von 25.000 Euro gilt dann für deine tatsächlichen steuerpflichtigen Umsätze in diesem ersten Jahr, so steht es in Abschnitt 19.1 des Umsatzsteuer-Anwendungserlasses. Du startest automatisch als Kleinunternehmer. Der Umsatz, mit dem du über 25.000 Euro kommst, trägt schon Umsatzsteuer.
Zwei Details der alten Regel sind weggefallen. Ein Rumpfjahr wird nicht mehr auf ein volles Jahr hochgerechnet, eine im September eröffnete Praxis wird also an vier Monaten echtem Umsatz gemessen. Und die Zahl des ersten Jahres ist eine feste Grenze statt einer Prognose. Sobald du sie überschreitest, endet die Befreiung in diesem Moment (IHK Darmstadt zur Kleinunternehmerregelung).
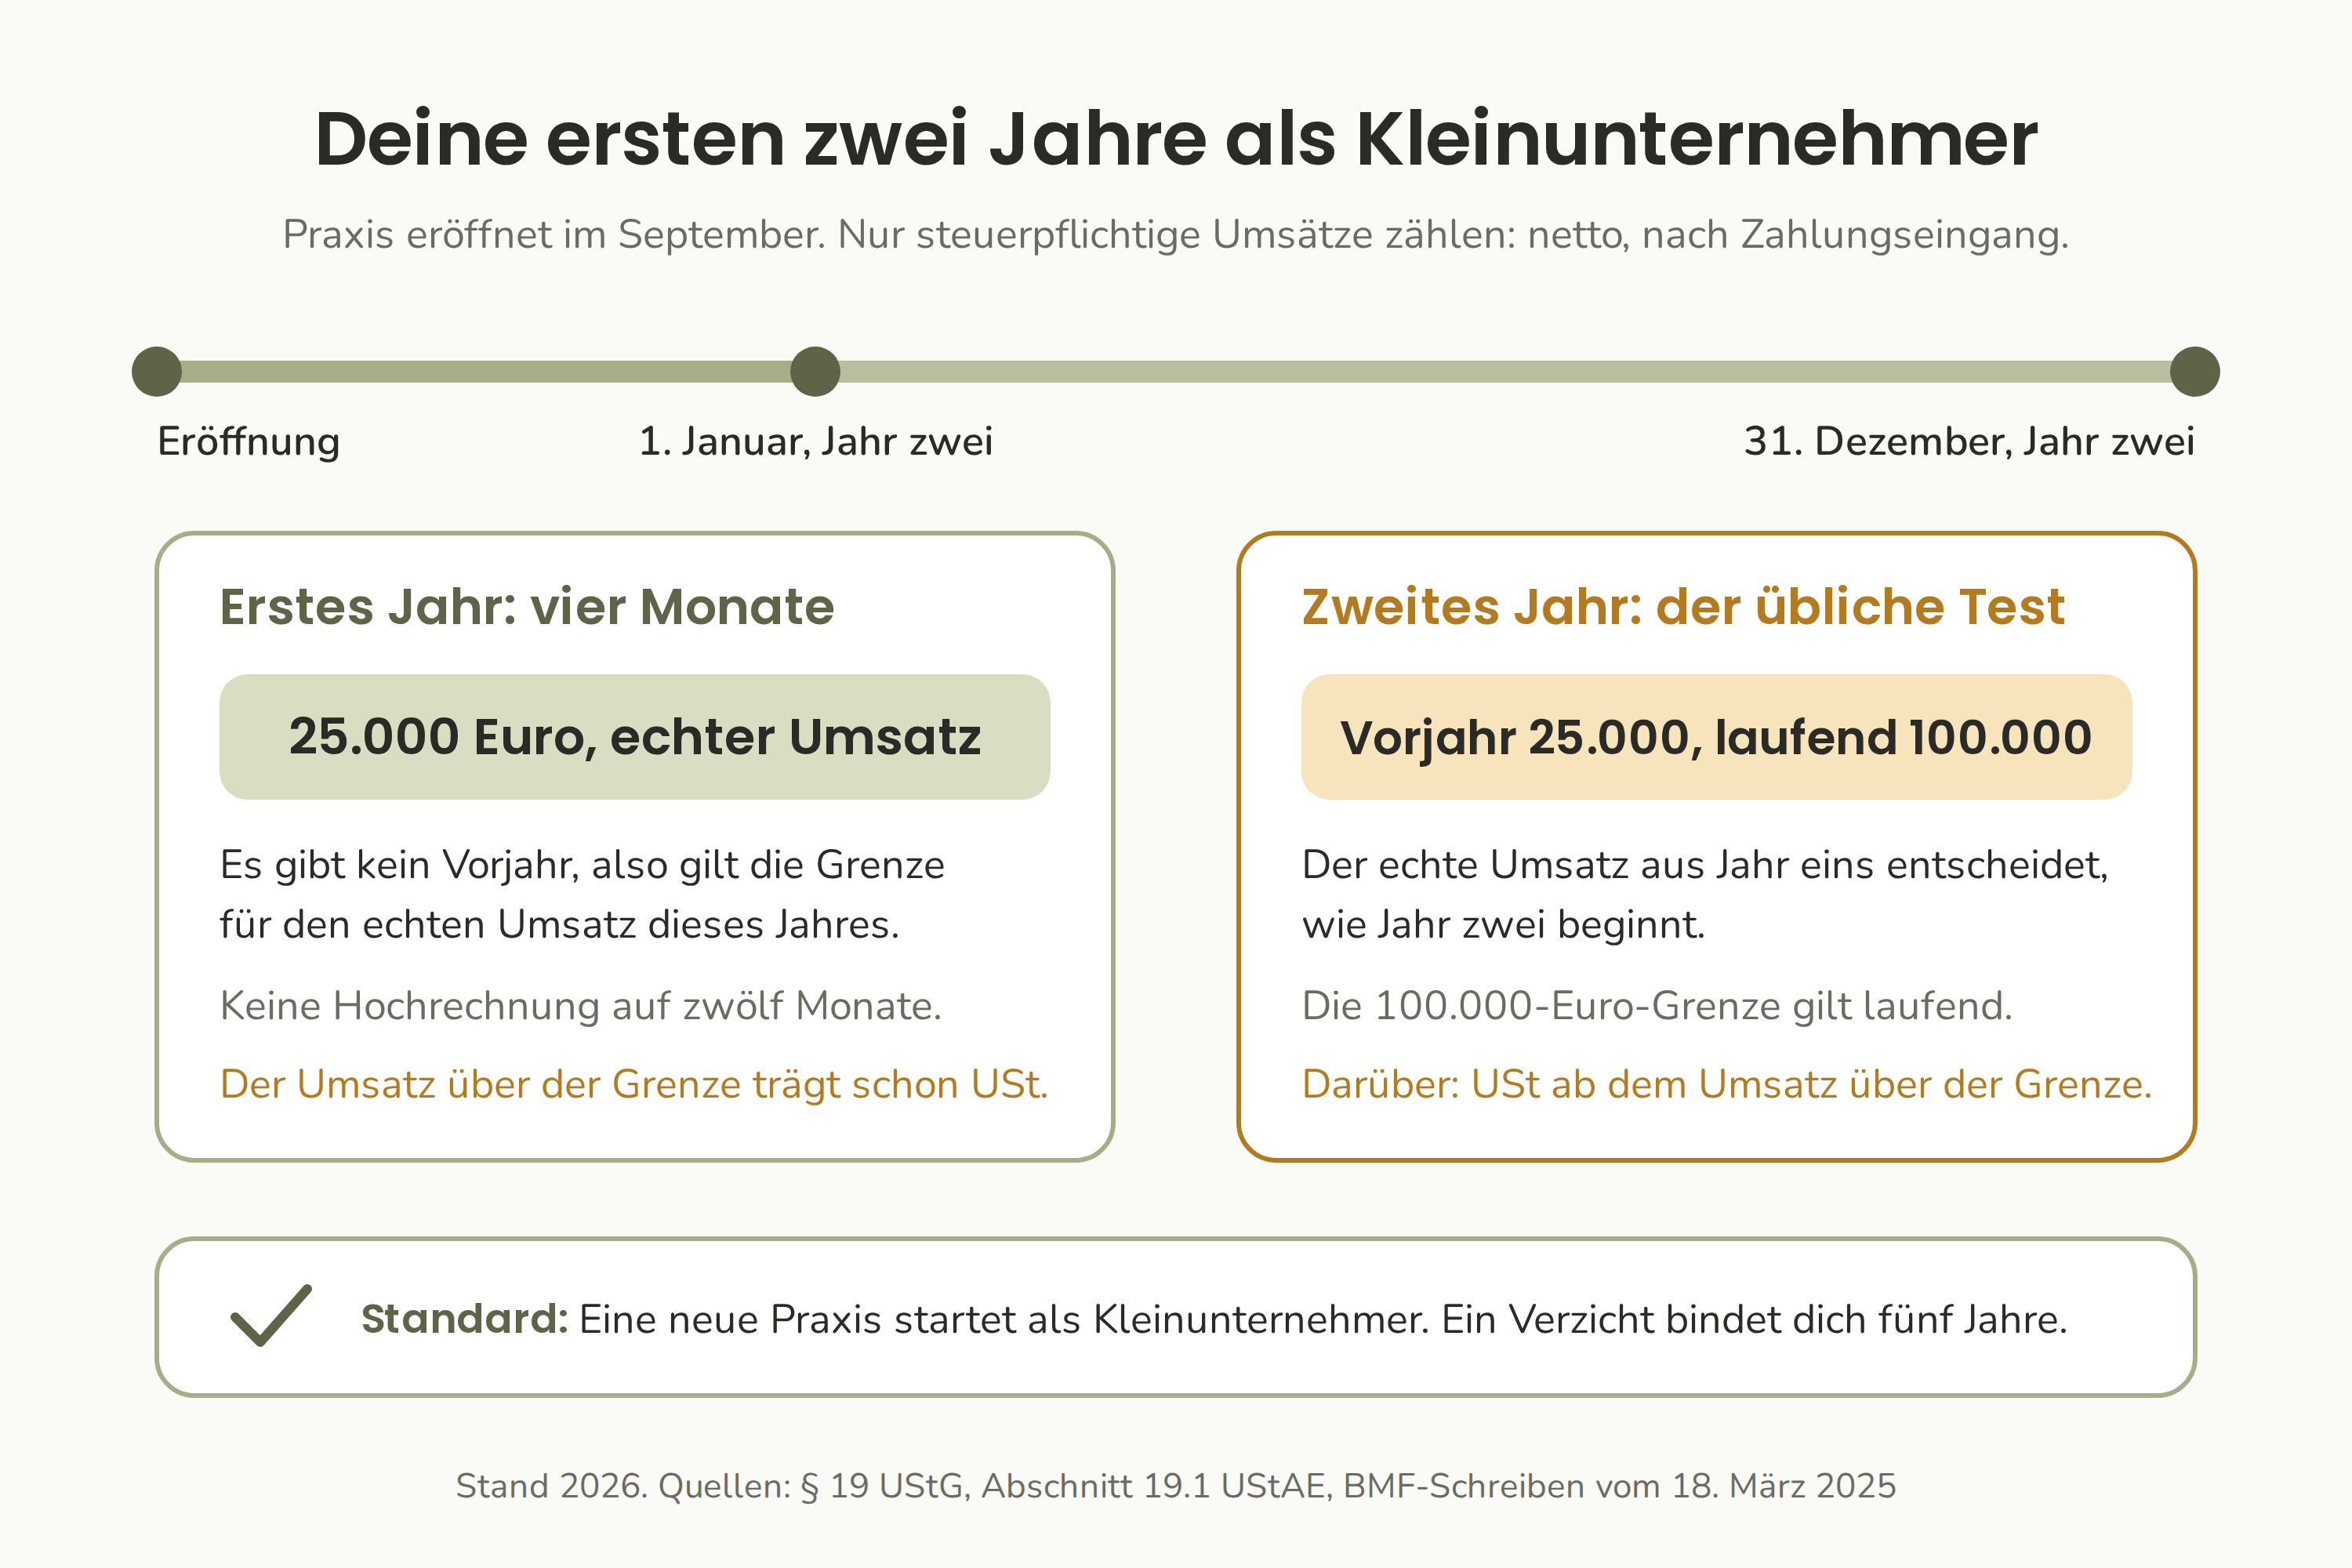
In deinem zweiten Jahr greift der übliche Test mit zwei Grenzen. Dein tatsächlicher Gesamtumsatz im ersten Jahr entscheidet, ob das zweite Jahr steuerfrei beginnt, und die Grenze von 100.000 Euro beobachtet das zweite Jahr, während es läuft. Ob du die Regelung nutzt, gibst du bei der Gründung im Fragebogen zur steuerlichen Erfassung an. Wenn du dort ankreuzt, dass du darauf verzichtest, ist das ein Verzicht und bindet dich fünf Jahre.
Was passiert, wenn du eine Grenze überschreitest?
Welche Grenze du überschreitest, entscheidet, wann die Umsatzsteuer beginnt. Ein Gesamtumsatz über 25.000 Euro in einem Jahr bedeutet Umsatzsteuer auf deine steuerpflichtigen Umsätze ab dem nächsten 1. Januar (§ 19 Abs. 1 UStG). Ein Gesamtumsatz über 100.000 Euro innerhalb eines Jahres beendet die Befreiung sofort, mit dem Umsatz, der die Grenze überschreitet. Deine Behandlungen bleiben in beiden Fällen steuerfrei.
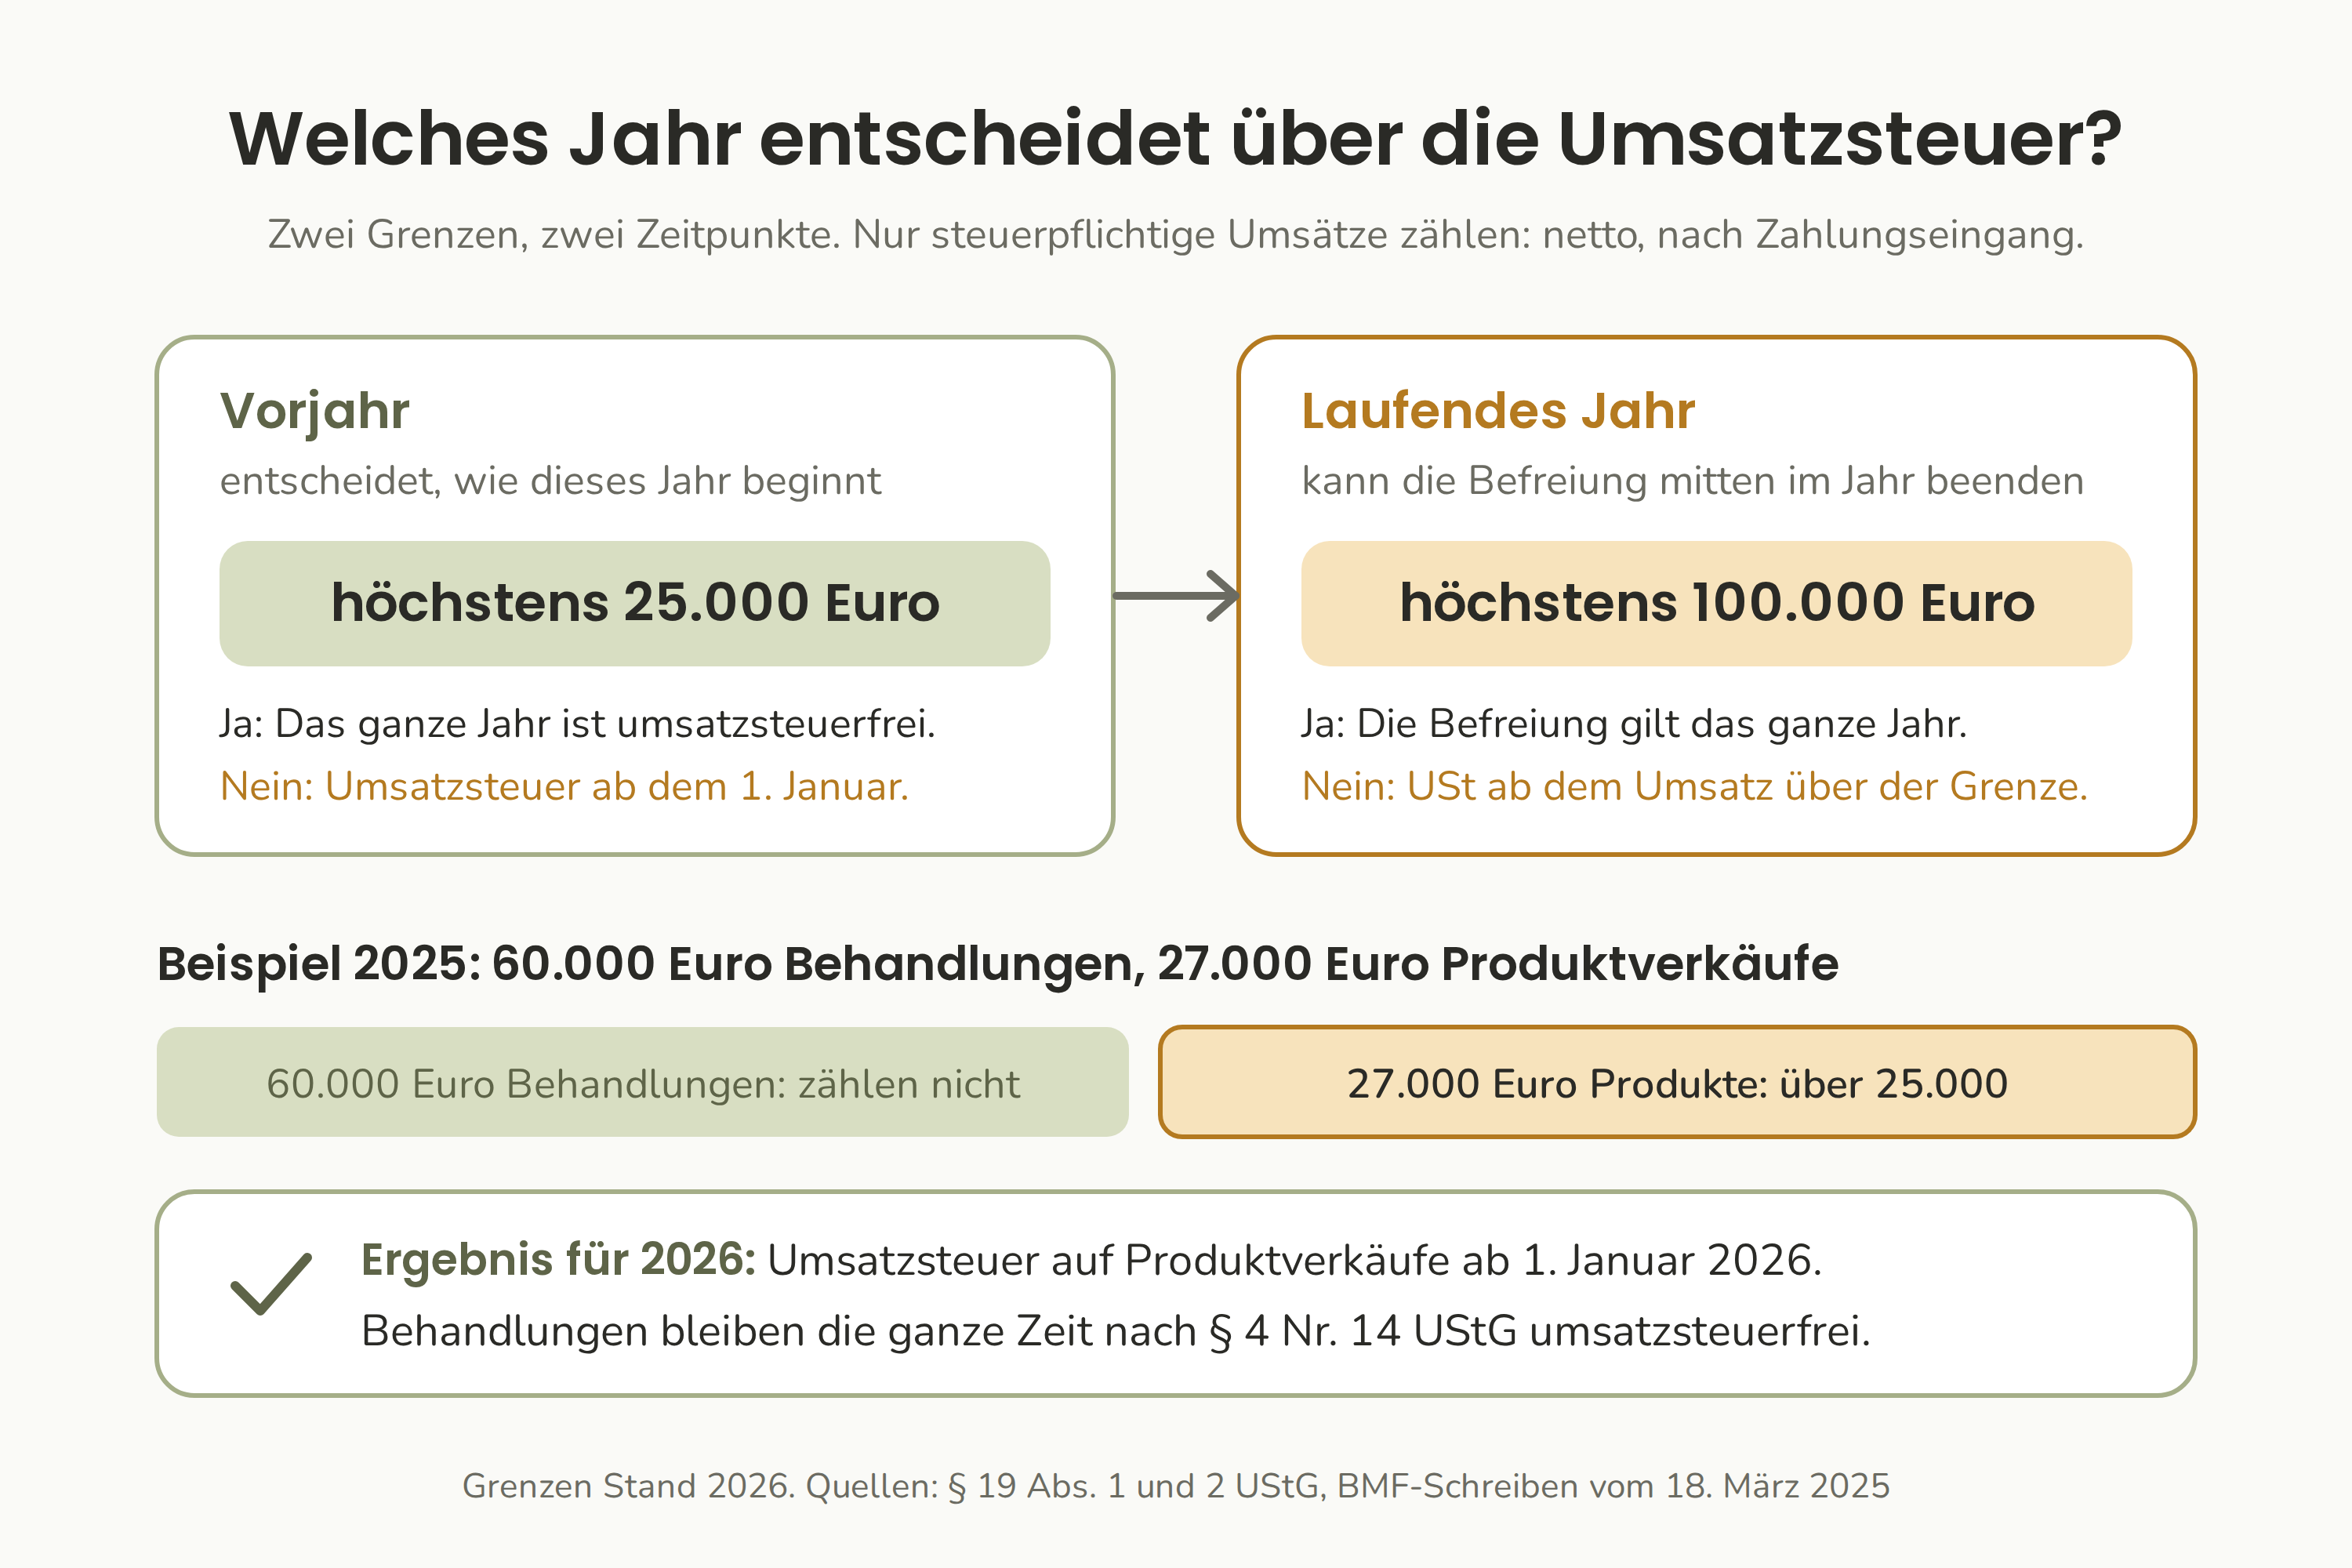
Der Fall mit 100.000 Euro ist der härtere, weil er mitten im Jahr zuschlägt. Der Umsatz, der die Grenze überschreitet, ist voll steuerpflichtig, und jeder Umsatz danach auch (BMF-Schreiben vom 18. März 2025). Für eine Praxis, die vor allem behandelt, sind 100.000 Euro steuerpflichtiger Umsatz selten. Die Grenze von 25.000 Euro ist die, auf die du achten solltest.
Was sich am ersten Tag mit Umsatzsteuer ändert
Ab diesem Tag tragen deine steuerpflichtigen Umsätze Umsatzsteuer, und deine Pflichten wachsen. Nahrungsergänzungsmittel tragen 7 oder 19 Prozent, je nach ihrer Zolltarifnummer, wie der Ratgeber zur Umsatzsteuer erklärt. Du entscheidest, ob du deine Preise um die Umsatzsteuer erhöhst oder sie selbst trägst. Die Tabelle zeigt, was sich ändert, mit der Regel hinter jeder Zeile.
| Was sich ändert | Einzelheiten | Regel |
|---|---|---|
| Rechnungen für Produkte | Nettobetrag, Steuersatz und Steuerbetrag ausweisen | § 14 Abs. 4 UStG |
| Umsatzsteuer-Voranmeldungen | Über ELSTER, das Onlineportal der Finanzverwaltung, jedes Quartal. Jeden Monat, wenn die Umsatzsteuer im Vorjahr über 9.000 Euro lag (Stand 2026) | § 18 Abs. 2 UStG |
| Vorsteuer | Du ziehst die Umsatzsteuer auf Einkäufe für deine steuerpflichtigen Umsätze ab, etwa für Warenbestand | § 15 Abs. 1 UStG |
| Bestand, der während der Befreiung gekauft wurde | Eine spätere Berichtigung der Vorsteuer kann möglich sein. Frag vor dem Wechsel deinen Steuerberater | § 15a UStG |
| Behandlungen | Nichts ändert sich. Sie bleiben steuerfrei, und die Umsatzsteuer auf ihre Kosten bleibt Aufwand | § 4 Nr. 14 UStG, § 15 Abs. 2 UStG |
Zurück unter die Grenze
Die Befreiung ist nicht für immer verloren. Das Gesetz prüft die beiden Grenzen jedes Jahr neu (§ 19 Abs. 1 UStG). Fällt der Gesamtumsatz in einem späteren Jahr wieder auf 25.000 Euro oder weniger, gilt die Befreiung ab dem folgenden 1. Januar wieder, von selbst. Das verhindert nur ein Verzicht, den du selbst erklärt hast (§ 19 Abs. 3 UStG).
Solltest du auf die Kleinunternehmerregelung verzichten?
Du kannst auf die Befreiung verzichten und bewusst Umsatzsteuer berechnen (§ 19 Abs. 3 UStG). Die Erklärung geht formlos an das Finanzamt. Sie ist bis zum letzten Tag im Februar des zweiten Kalenderjahres nach dem Jahr fällig, für das sie gelten soll. Für 2026 ist das der 28. Februar 2028. Der Verzicht bindet dich für mindestens fünf Kalenderjahre.
Für einen Heilpraktiker ändert der Verzicht nichts an den Behandlungen. Sie bleiben nach § 4 Nr. 14 UStG steuerfrei, und die Umsatzsteuer auf ihre Kosten bleibt ganz normaler Aufwand (§ 15 Abs. 2 UStG). Der Verzicht betrifft nur den steuerpflichtigen Teil der Praxis. Er kann sich lohnen, wenn dieser Teil hohe Kosten mit Umsatzsteuer hat, etwa einen Warenbestand oder Geräte, die du nur für Kurse nutzt.
Auch deine Kunden spielen eine Rolle. Ein Unternehmen, das dich für einen Vortrag bucht, zieht die Umsatzsteuer auf deiner Rechnung als Vorsteuer ab (§ 15 Abs. 1 UStG), es kostet das Unternehmen also nichts. Ein Privatpatient kann das nicht, also erhöht die Umsatzsteuer auf Produkte entweder den Preis oder geht von deiner Marge ab. Rechne die Zahlen mit deinem Steuerberater durch, bevor du etwas erklärst, denn die fünf Jahre lassen sich nicht abkürzen.
Was muss auf deinen Rechnungen als Kleinunternehmer stehen?
Eine Rechnung für Umsätze unter der Kleinunternehmerregelung braucht weniger Angaben als eine normale Rechnung mit Umsatzsteuer. § 34a UStDV zählt sie auf. Du brauchst Namen und Anschriften beider Seiten, deine Steuernummer oder Umsatzsteuer-Identifikationsnummer, das Datum sowie was du verkauft hast und wie viel. Dazu den Gesamtbetrag in einer Summe und einen Hinweis, dass die Kleinunternehmerregelung nach § 19 UStG gilt, ohne Steuersatz und ohne Steuerbetrag.
| Situation | Was auf der Rechnung stehen muss | Regel |
|---|---|---|
| Produkte unter der Kleinunternehmerregelung | Ein Gesamtbetrag und der Hinweis, dass die Kleinunternehmerregelung gilt | § 34a UStDV |
| Behandlung und Produkte auf einer Rechnung | Getrennte Zeilen: der Hinweis auf § 4 Nr. 14 bei der Behandlung, der Hinweis auf § 19 bei den Produkten | § 14 Abs. 4 Nr. 8 UStG, § 34a UStDV |
| Rechnung bis 250 Euro | Die Kurzform: Name und Anschrift des Verkäufers, Datum, Ware, Gesamtbetrag und der Hinweis auf die Befreiung | § 33 UStDV |
| Rechnung an einen Geschäftskunden | Papier oder PDF bleibt erlaubt. Ein Kleinunternehmer muss nie eine E-Rechnung ausstellen | § 34a UStDV, letzter Satz |
Seit dem 1. Januar 2025 muss jedes Unternehmen in Deutschland E-Rechnungen empfangen können, auch deine Praxis (FAQ des BMF zur E-Rechnung). Ein E-Mail-Postfach reicht dafür. Das Ausstellen ist eine andere Sache, denn nach § 34a UStDV darf ein Kleinunternehmer seine Rechnungen immer auf Papier oder als PDF schicken. Unser Ratgeber zur E-Rechnung für Heilpraktiker erklärt die Empfangsseite und die Termine für alle anderen.
Gibst du als Kleinunternehmer Umsatzsteuererklärungen ab?
Nein. Solange die Befreiung gilt, schaltet § 19 Abs. 1 Satz 2 UStG die Erklärungspflichten aus § 18 Abs. 1 bis 4 UStG ab. Du gibst keine Umsatzsteuer-Voranmeldungen ab und seit dem Steuerjahr 2024 auch keine Umsatzsteuer-Jahreserklärung. Das Finanzamt kann dich nach § 149 Abs. 1 AO trotzdem zu einer Erklärung auffordern, und dann gibst du sie ab.
Halte die Zahlen trotzdem fest. Die Befreiung hängt an einer Zahl, und das Finanzamt kann fragen, wie du darauf gekommen bist. Deine Einnahmenüberschussrechnung für die Einkommensteuer listet deine Einnahmen ohnehin auf. Eine saubere Trennung zwischen Behandlungshonoraren und steuerpflichtigen Umsätzen in deiner Buchhaltung hilft bei beidem.
Eine Ausnahme wird leicht übersehen. Wenn du eine Leistung aus dem Ausland kaufst, etwa Onlinesoftware aus einem anderen EU-Land, schuldest du die deutsche Umsatzsteuer darauf selbst (§ 13b UStG). Für diese Umsatzsteuer gibst du auch als Kleinunternehmer eine Erklärung ab (§ 18 Abs. 4a UStG). Die Befreiung deckt die Umsatzsteuer auf deine Verkäufe ab und lässt die Umsatzsteuer, die du auf Einkäufe schuldest, unberührt.
Eine einfache Routine, um die Grenze im Jahr im Blick zu behalten
Trenne Behandlungshonorare und steuerpflichtige Umsätze ab der ersten Rechnung, und zähle die steuerpflichtige Spalte jeden Monat zusammen. Dann weißt du im Januar, ob das neue Jahr steuerfrei ist, und siehst die Grenze von 100.000 Euro Monate im Voraus kommen. Die Routine dauert ein paar Minuten im Monat. Die Tabelle zeigt, wann du was tust.
| Wann | Was du tust |
|---|---|
| Bei jeder Rechnung | Die Behandlung in eine Zeile mit dem Hinweis auf § 4 Nr. 14, die Produkte in eine andere |
| Jeden Monat | Die steuerpflichtige Spalte zusammenzählen: netto, nach Zahlungseingang, ohne Anlagevermögen |
| Oktober | Die steuerpflichtige Jahressumme mit 25.000 Euro vergleichen. Liegt sie darüber, die Umsatzsteuer ab 1. Januar vorbereiten: Preise, Rechnungsvorlage, ELSTER-Zugang |
| Januar | Die endgültige Zahl des Vorjahres entscheidet über dieses Jahr. Schreib sie mit Datum auf |
| Sobald die steuerpflichtige Summe sich 100.000 Euro nähert | Mit deinem Steuerberater sprechen, bevor der Umsatz kommt, der die Grenze überschreiten würde |
Dieser Artikel ist eine allgemeine Information und keine Steuer- oder Rechtsberatung. Sprich für deinen eigenen Fall mit deinem Steuerberater. Die Grenzen sind die Zahlen für 2026. Alle Gesetzestexte wurden am 27. Oktober 2026 auf gesetze-im-internet.de gelesen.
Über diesen Blog
Diesen Blog schreibt das Team von Vitalmyn. Wir bauen einen Bestelldienst für Praxisempfehlungen und schreiben Ratgeber zur geschäftlichen Seite einer Heilpraktikerpraxis in Deutschland.
Häufige Fragen
Zählen Behandlungshonorare zur Kleinunternehmergrenze von 25.000 Euro?
Nein. Behandlungen mit therapeutischem Ziel sind nach § 4 Nr. 14 UStG steuerfrei, und § 19 Abs. 2 UStG nimmt Umsätze, die nach § 4 Nr. 11 bis 29 steuerfrei sind, aus dem Gesamtumsatz heraus. Es zählen nur steuerpflichtige Umsätze wie Produkte, Vorträge, Gutachten und Wellnessangebote, gemessen netto und nach Zahlungseingang.
Ist die Kleinunternehmergrenze seit 2025 netto oder brutto?
Netto. Seit dem 1. Januar 2025 wird der Gesamtumsatz nach § 19 UStG ohne Umsatzsteuer gemessen. Bis 2024 wurden die Grenzen von 22.000 und 50.000 Euro brutto gezählt.
Was passiert, wenn ein Heilpraktiker die Kleinunternehmergrenze überschreitet?
Über 25.000 Euro steuerpflichtigem Umsatz in einem Jahr gilt ab dem nächsten 1. Januar Umsatzsteuer auf steuerpflichtige Umsätze. Über 100.000 Euro innerhalb eines Jahres endet die Befreiung mit dem Umsatz, der die Grenze überschreitet. Behandlungen bleiben in beiden Fällen steuerfrei.
Muss ein Kleinunternehmer Umsatzsteuererklärungen abgeben?
Nein. § 19 Abs. 1 Satz 2 UStG schaltet die Erklärungspflichten aus § 18 Abs. 1 bis 4 UStG ab, es gibt also keine Voranmeldungen und seit dem Steuerjahr 2024 keine Jahreserklärung. Das Finanzamt kann trotzdem eine Erklärung anfordern, und Umsatzsteuer auf Leistungen aus dem Ausland nach § 13b UStG muss weiter erklärt werden.
Muss ein Kleinunternehmer E-Rechnungen verschicken?
Nein. Nach § 34a UStDV darf ein Kleinunternehmer seine Rechnungen immer auf Papier oder als PDF schicken. E-Rechnungen empfangen muss er seit dem 1. Januar 2025 trotzdem, und dafür reicht ein E-Mail-Postfach.
Quellen
- § 19 UStG - Besteuerung der Kleinunternehmer
- § 4 UStG - Steuerbefreiungen (Nr. 14: Heilbehandlungen im Bereich der Humanmedizin)
- § 18 UStG - Besteuerungsverfahren
- § 13b UStG - Leistungsempfänger als Steuerschuldner
- § 15 und § 15a UStG - Vorsteuerabzug und seine Berichtigung
- § 34a UStDV - Rechnungen von Kleinunternehmern
- § 33 UStDV - Rechnungen über Kleinbeträge bis 250 Euro
- § 149 AO - Abgabe der Steuererklärungen
- BMF-Schreiben vom 18. März 2025 zur Kleinunternehmerregelung ab 2025
- Umsatzsteuer-Anwendungserlass (UStAE), Abschnitte 4.14.1 und 19.1
- IHK Darmstadt - Kleinunternehmer und Umsatzsteuer
Geschrieben von
Vitalmyn Team
Redaktion
Wir bauen den Bestellservice für Therapeuten-Empfehlungen. Hier schreiben wir auf, was wir über Empfehlung, Praxisfinanzen und Werberecht lernen, damit du es nicht selbst zusammensuchen musst.