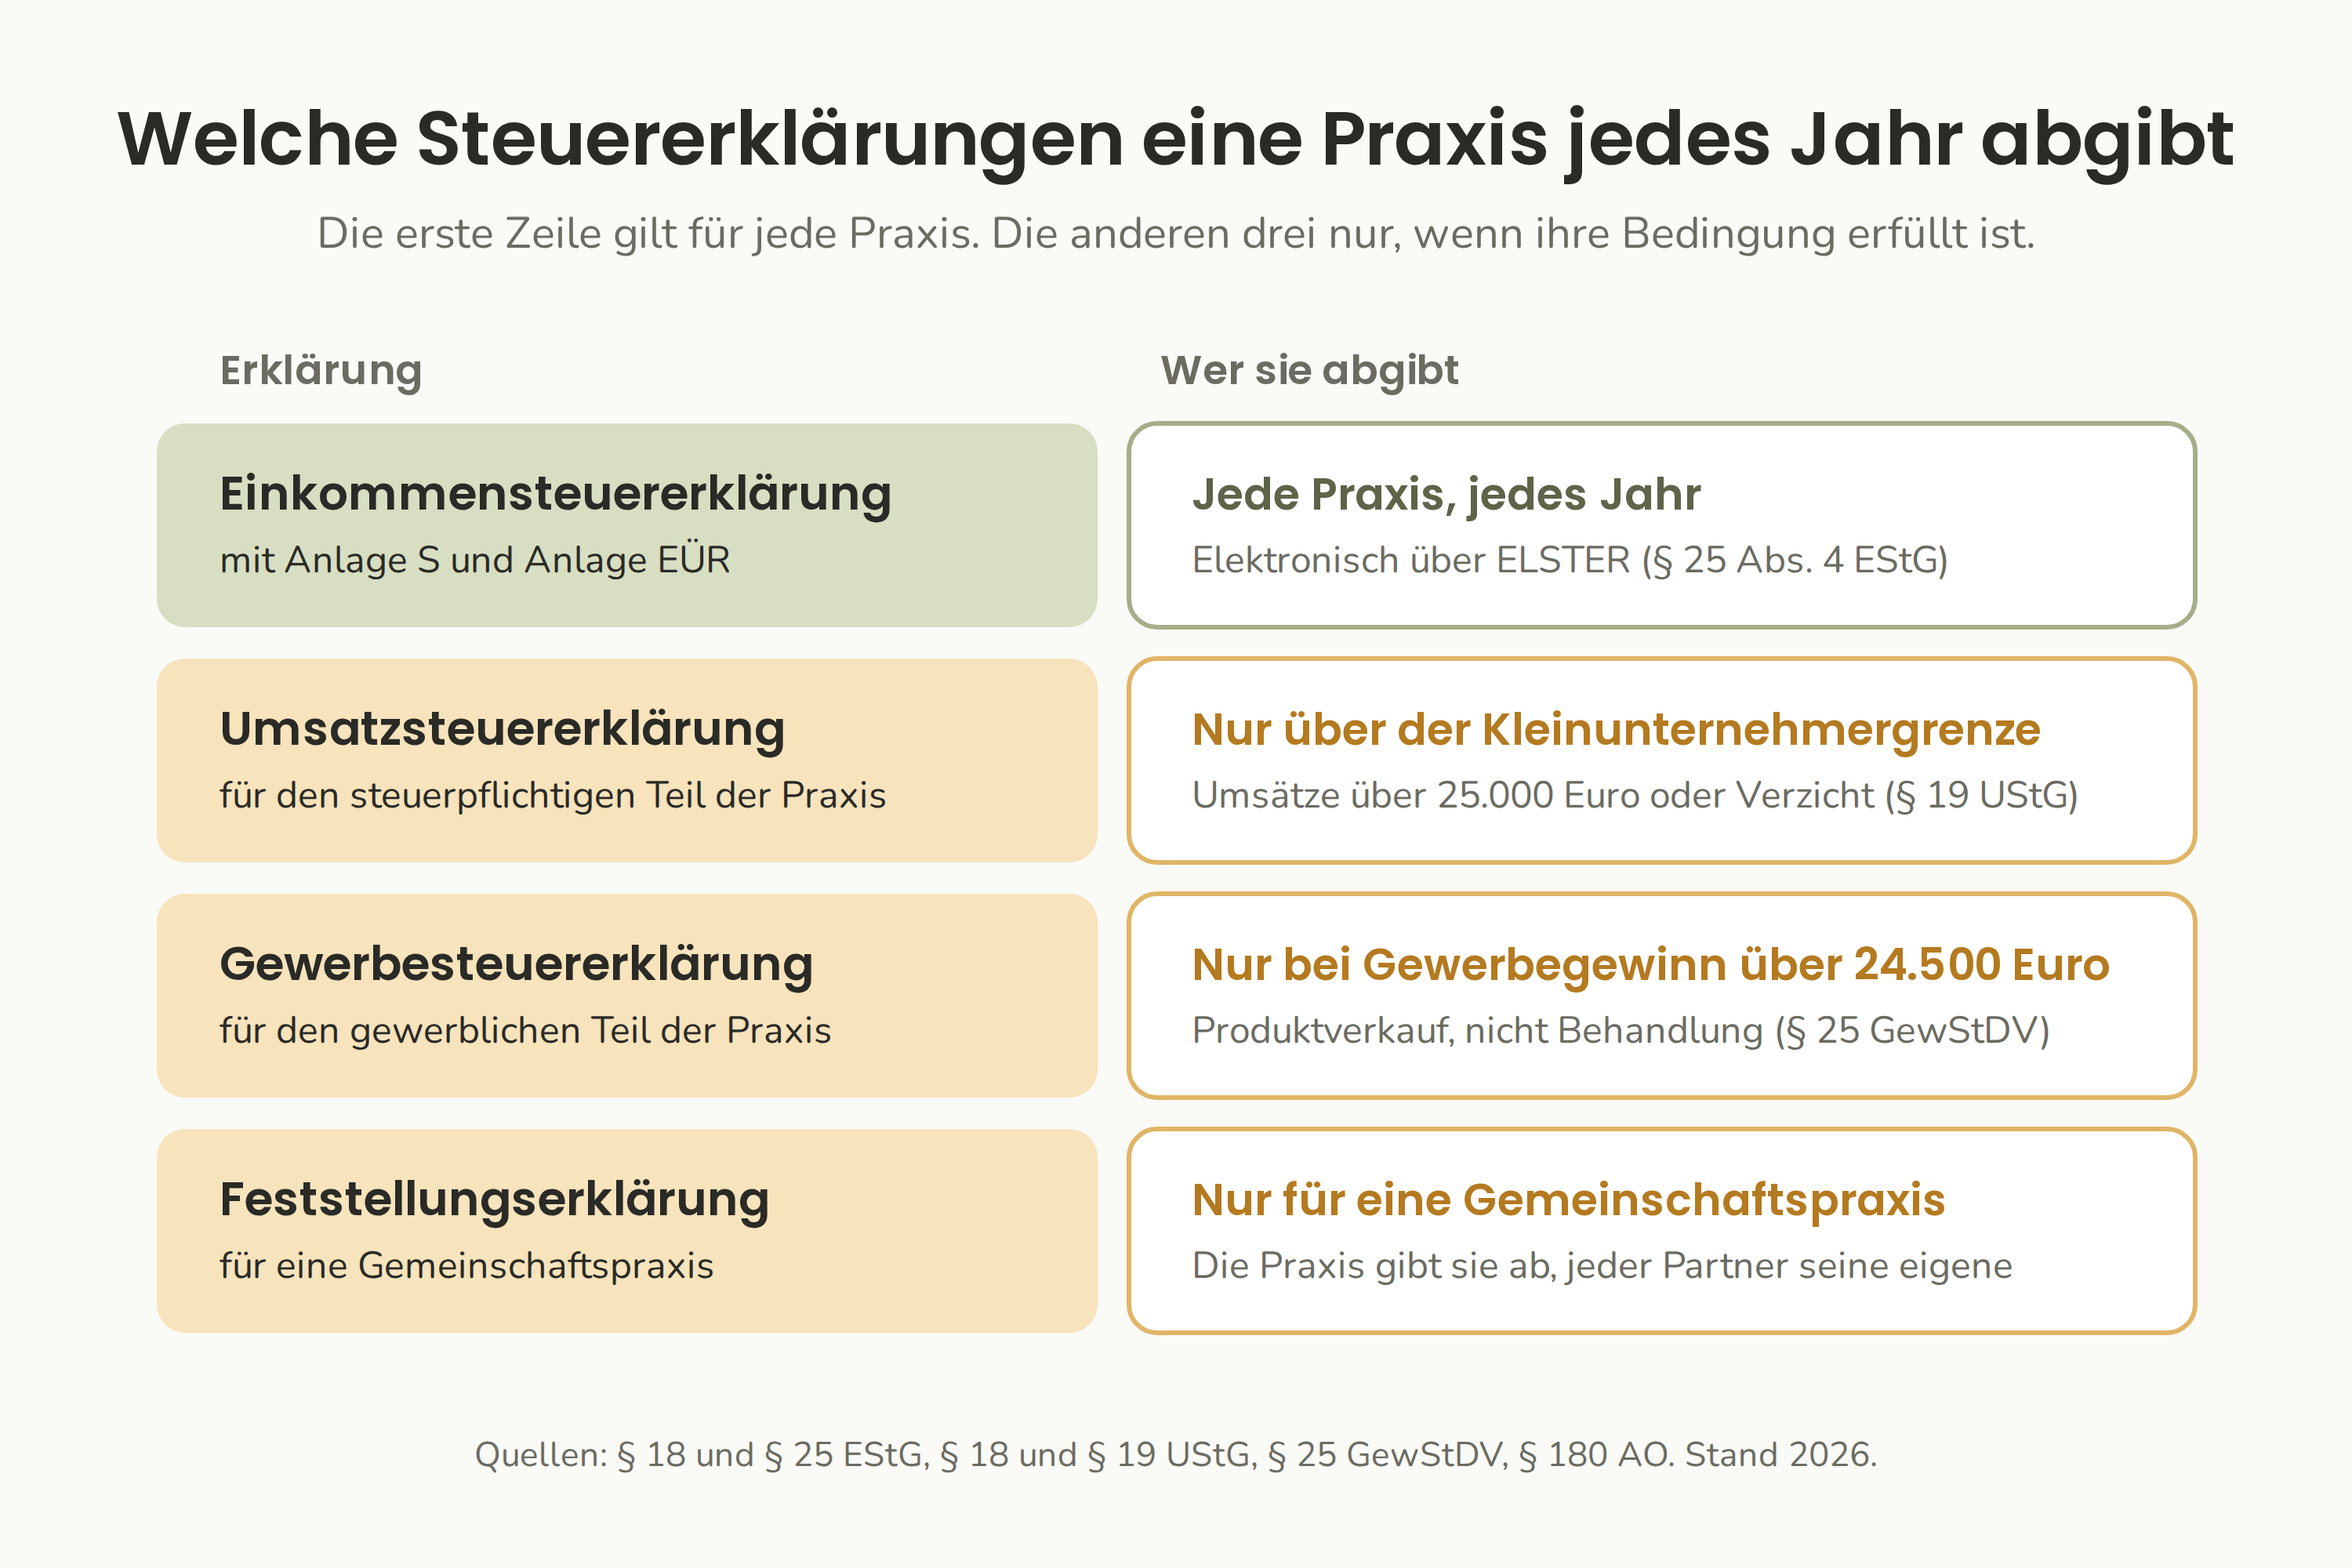
Als Heilpraktiker gibst du jedes Jahr eine Einkommensteuererklärung ab. Sie enthält deinen Praxisgewinn auf der Anlage S und die Gewinnermittlung dahinter. Eine Umsatzsteuererklärung kommt nur über der Kleinunternehmergrenze dazu. Eine Gewerbesteuererklärung kommt nur dazu, wenn ein gewerblicher Teil, etwa der Produktverkauf, mehr als 24.500 Euro Gewinn macht.
Der Sommer kommt, und mit ihm der Brief, der an die Steuererklärung erinnert. Die Belege des Jahres liegen in einem Ordner, und du bist nicht sicher, welche Formulare eine Praxis braucht.
Dieser Ratgeber zeigt jede jährliche Erklärung, die eine Heilpraktikerpraxis abgeben kann, wer welche abgibt und die Fristen für die Steuerjahre 2025 und 2026. Deine Patienten suchen mit denselben Worten, wenn sie dein Honorar absetzen wollen. Dieser Ratgeber behandelt die Erklärung der Praxis selbst.
Welche Steuererklärungen gibt eine Heilpraktikerpraxis ab?
Jede Praxis gibt jedes Jahr eine Einkommensteuererklärung ab, mit dem Praxisgewinn auf der Anlage S und der Gewinnermittlung dazu. Drei weitere Erklärungen hängen davon ab, wie die Praxis aufgestellt ist. Die Tabelle zeigt, wann welche gilt.
| Erklärung | Wer sie abgibt | Regel |
|---|---|---|
| Einkommensteuererklärung mit Anlage S und Gewinnermittlung | Jede Praxis, jedes Jahr | § 25 EStG |
| Umsatzsteuererklärung | Nur wenn deine steuerpflichtigen Umsätze über der Kleinunternehmergrenze liegen oder du verzichtet hast | § 18 Abs. 3 UStG, § 19 UStG |
| Gewerbesteuererklärung | Nur wenn ein gewerblicher Teil, etwa der Produktverkauf, mehr als 24.500 Euro Gewinn macht | § 25 GewStDV |
| Feststellungserklärung | Nur für eine Gemeinschaftspraxis | § 180 AO |
Die meisten Einzelpraxen, die nur behandeln, geben die erste Zeile ab und sonst nichts. Jede weitere Zeile folgt aus einer Entscheidung, die du getroffen hast, etwa Produkte zu verkaufen oder eine Praxis mit einer Kollegin zu teilen. Die folgenden Abschnitte gehen die Erklärungen in der Reihenfolge der Tabelle durch.
Wie funktioniert die Einkommensteuererklärung für Heilpraktiker?
Deine Behandlungseinnahmen sind Einkünfte aus selbständiger Arbeit. § 18 Abs. 1 Nr. 1 EStG nennt den Heilpraktiker ausdrücklich als freien Beruf. Der Praxisgewinn gehört deshalb auf die Anlage S, das Formular für selbständige Einkünfte. Du gibst die Erklärung für jedes Kalenderjahr ab, nachdem es zu Ende ist (§ 25 Abs. 1 und 3 EStG).
Die Erklärung muss elektronisch übermittelt werden, weil du Gewinneinkünfte hast (§ 25 Abs. 4 EStG). Du nutzt ELSTER, das Online-Portal der Finanzverwaltung, oder eine Steuersoftware, die dieselben Daten sendet. Eine Erklärung auf Papier ist nur auf Antrag erlaubt, wenn die elektronische Abgabe eine unbillige Härte wäre.
Die Anlage S ist kurz. Sie übernimmt deinen Gewinn aus der Gewinnermittlung, nennt die Tätigkeit und die Steuernummer der Praxis und fragt nach einigen besonderen Posten. Die eigentliche Arbeit steckt in der Gewinnermittlung, die der nächste Abschnitt erklärt.
Musst du überhaupt eine Erklärung abgeben?
Fast jede Praxis muss abgeben. Eine alleinstehende Person ohne Arbeitslohn muss abgeben, sobald ihr Gesamtbetrag der Einkünfte über dem Grundfreibetrag liegt (§ 56 EStDV). Das Finanzamt kann außerdem jeden zur Abgabe auffordern, und dann gibst du ab (§ 149 Abs. 1 AO). Eine Praxis mit einem Gewinn über diesem Freibetrag gibt also jedes Jahr ab.
Eine Praxis im Nebenberuf
Viele Heilpraktiker starten nebenberuflich und behalten ihre Angestelltenstelle. Die Lohnsteuer auf das Gehalt deckt die Praxiseinkünfte nicht ab. Du musst eine Erklärung abgeben, sobald deine Einkünfte neben dem Gehalt mehr als 410 Euro im Jahr betragen (§ 46 Abs. 2 Nr. 1 EStG).
Auch ein Verlust in den ersten Jahren zählt. Er senkt die Steuer auf dein Gehalt, solange die Praxis auf Dauer Gewinn machen soll. Halten die Verluste über Jahre an, kann das Finanzamt fragen, ob es eine Liebhaberei ist und kein Betrieb.
| Deine Lage | Einkommensteuererklärung Pflicht? | Regel |
|---|---|---|
| Nur Praxis, alleinstehend, Einkünfte über dem Grundfreibetrag | Ja | § 56 EStDV |
| Nur Praxis, verheiratet und zusammen veranlagt, Einkünfte über dem doppelten Grundfreibetrag | Ja | § 56 EStDV |
| Angestelltenjob plus mehr als 410 Euro Einkünfte neben dem Gehalt | Ja | § 46 Abs. 2 Nr. 1 EStG |
| Das Finanzamt fordert eine Erklärung an | Ja | § 149 Abs. 1 AO |
Wie wird der Praxisgewinn ermittelt?
Als Heilpraktiker ermittelst du den Gewinn als Einnahmen, die du im Jahr erhalten hast, minus Ausgaben, die du im Jahr gezahlt hast (§ 4 Abs. 3 EStG). Das Ergebnis kommt auf das amtliche Formular Anlage EÜR, die Einnahmenüberschussrechnung, und geht elektronisch mit der Erklärung ans Finanzamt (§ 60 Abs. 4 EStDV). Eine Bilanz gibt es nicht, weil die Buchführungspflicht für Gewerbetreibende und Landwirte gilt, nicht für freie Berufe (§ 141 AO).
Die Gewinnermittlung zählt Geld, wenn es fließt. Ein Honorar zählt in dem Jahr, in dem der Patient zahlt, eine Ausgabe in dem Jahr, in dem du zahlst (§ 11 EStG). Eine Ausnahme ist zum Jahreswechsel wichtig. Regelmäßig wiederkehrende Zahlungen wie die Miete, die innerhalb von etwa zehn Tagen um den 31. Dezember fließen, zählen für das Jahr, zu dem sie gehören.
Die Tabelle zeigt, wohin typische Praxisposten gehören.
| Posten | Wie er zählt | Regel |
|---|---|---|
| Behandlungshonorare | Einnahme im Jahr des Zuflusses | § 11 Abs. 1 EStG |
| Miete für die Praxisräume, Energie, Reinigung | Ausgabe im Jahr der Zahlung | § 4 Abs. 4 EStG |
| Praxisbedarf und kleine Geräte bis 800 Euro netto | Voll als Ausgabe im Jahr des Kaufs | § 6 Abs. 2 EStG |
| Geräte über 800 Euro netto, etwa eine Behandlungsliege | Verteilt über die Nutzungsdauer als Abschreibung | § 7 EStG |
| Fortbildung, Berufshaftpflicht, Verbandsbeiträge, Software | Ausgabe im Jahr der Zahlung | § 4 Abs. 4 EStG |
| Einkommensteuer und Einkommensteuer-Vorauszahlungen | Keine Ausgabe | § 12 Nr. 3 EStG |
Verkaufst du neben den Behandlungen Produkte, trenne beides von Anfang an. Als Einzelpraxis bleiben deine Behandlungen freiberuflich, und der Produktverkauf wird ein eigener Gewerbebetrieb. Jeder Teil bekommt eine eigene Gewinnermittlung, und der Gewinn aus dem Produktverkauf kommt auf die Anlage G, das Formular für gewerbliche Einkünfte. Unser Ratgeber zur Gewerbeanmeldung für Heilpraktiker erklärt, wann der gewerbliche Teil beginnt.
Das Finanzamt kann jeden Beleg hinter den Zahlen sehen wollen. Bewahre Rechnungen und Belege acht Jahre auf und deine Aufzeichnungen und Jahresabschlüsse zehn Jahre (§ 147 Abs. 3 AO, Stand 2025). Das sind steuerliche Fristen, getrennt von den Fristen für Patientenakten.
Gibt ein Heilpraktiker eine Umsatzsteuererklärung ab?
Nur wenn deine Praxis steuerpflichtige Umsätze über der Kleinunternehmergrenze hat oder du bewusst auf die Kleinunternehmerregelung verzichtet hast. Behandlungen mit therapeutischem Ziel sind nach § 4 Nr. 14 UStG umsatzsteuerfrei, und sie zählen nicht zur Grenze. Eine Praxis, die nur behandelt, hat keine steuerpflichtigen Umsätze und bleibt damit in der Kleinunternehmerregelung.
Solange diese Regelung gilt, schaltet § 19 Abs. 1 Satz 2 UStG die Erklärungspflichten aus § 18 Abs. 1 bis 4 UStG ab. Du gibst keine Umsatzsteuervoranmeldungen und keine Umsatzsteuererklärung ab. Du gibst nur eine ab, wenn das Finanzamt sie anfordert.
Auch Umsatzsteuer, die du auf eine Leistung aus dem Ausland schuldest, braucht eine Erklärung. Dafür gibst du eine Voranmeldung für diesen Zeitraum und eine Jahreserklärung für dieses Jahr ab (§ 18 Abs. 4a UStG).
Die Grenze liegt bei 25.000 Euro steuerpflichtigem Umsatz im Vorjahr und 100.000 Euro im laufenden Jahr, Stand 2026. Produkte, Vorträge und Gutachten zählen, Behandlungshonorare nicht. Unser Ratgeber zur Kleinunternehmerregelung zeigt, wie du sie berechnest.
Über der Grenze ist die Umsatzsteuererklärung am selben Tag fällig wie die Einkommensteuererklärung (§ 18 Abs. 3 UStG, § 149 AO). Sie rechnet das Jahr zusammen und gleicht die Differenz zu deinen Umsatzsteuervoranmeldungen aus. Behandlungshonorare stehen darin als steuerfreie Umsätze und tragen keine Umsatzsteuer.
| Deine Praxis | Umsatzsteuererklärung? |
|---|---|
| Nur Behandlungen mit therapeutischem Ziel | Nein, außer das Finanzamt fordert sie an oder du schuldest Umsatzsteuer auf eine Leistung aus dem Ausland |
| Behandlungen plus steuerpflichtige Umsätze innerhalb der Kleinunternehmergrenze | Nein, außer das Finanzamt fordert sie an oder du schuldest Umsatzsteuer auf eine Leistung aus dem Ausland |
| Behandlungen plus steuerpflichtige Umsätze über der Grenze | Ja, jedes Jahr |
| Du hast auf die Kleinunternehmerregelung verzichtet | Ja, für mindestens fünf Jahre |
Unser Ratgeber zur Umsatzsteuer für Heilpraktiker erklärt, welche Teile einer Praxis überhaupt steuerpflichtig sind.
Wann gibt ein Heilpraktiker eine Gewerbesteuererklärung ab?
Nur wenn ein gewerblicher Teil der Praxis mehr als 24.500 Euro Gewinn im Jahr macht (§ 25 Abs. 1 Nr. 1 GewStDV). Behandlungen tragen nie Gewerbesteuer, weil sie ein freier Beruf sind. Der Produktverkauf ist ein Gewerbe, ebenso Wellness-Angebote ohne therapeutisches Ziel.
Für eine Einzelpraxis sind die ersten 24.500 Euro Gewerbegewinn im Jahr frei von Gewerbesteuer (§ 11 Abs. 1 GewStG). Unter diesem Betrag gibst du keine Gewerbesteuererklärung ab. Darüber geht die Erklärung an das Finanzamt, und deine Gemeinde setzt die Steuer mit ihrem Hebesatz fest. Das meiste davon bekommst du über die Einkommensteuer zurück (§ 35 EStG).
Eine Gemeinschaftspraxis braucht mehr Sorgfalt. Hat eine Gesellschaft gewerbliche Einkünfte über einen kleinen Anteil hinaus, können alle ihre Einkünfte als gewerblich gelten, die Behandlungen eingeschlossen. Der Ratgeber zur Gewerbeanmeldung nennt die Grenzen, die der Bundesfinanzhof dafür zieht.
Was eine Gemeinschaftspraxis abgibt
Eine Gemeinschaftspraxis von Heilpraktikern gibt eine eigene Erklärung zusätzlich ab. Sie erklärt den gemeinsamen Gewinn und wie er sich auf die Partner verteilt (§ 180 Abs. 1 Nr. 2 a AO). Jeder Partner trägt dann seinen Anteil auf der Anlage S in seiner eigenen Einkommensteuererklärung ein.
Die Gesellschaft gibt auch ihre eigene Gewinnermittlung ab, und für sie gelten dieselben Fristen.
Wann ist die Steuererklärung fällig?
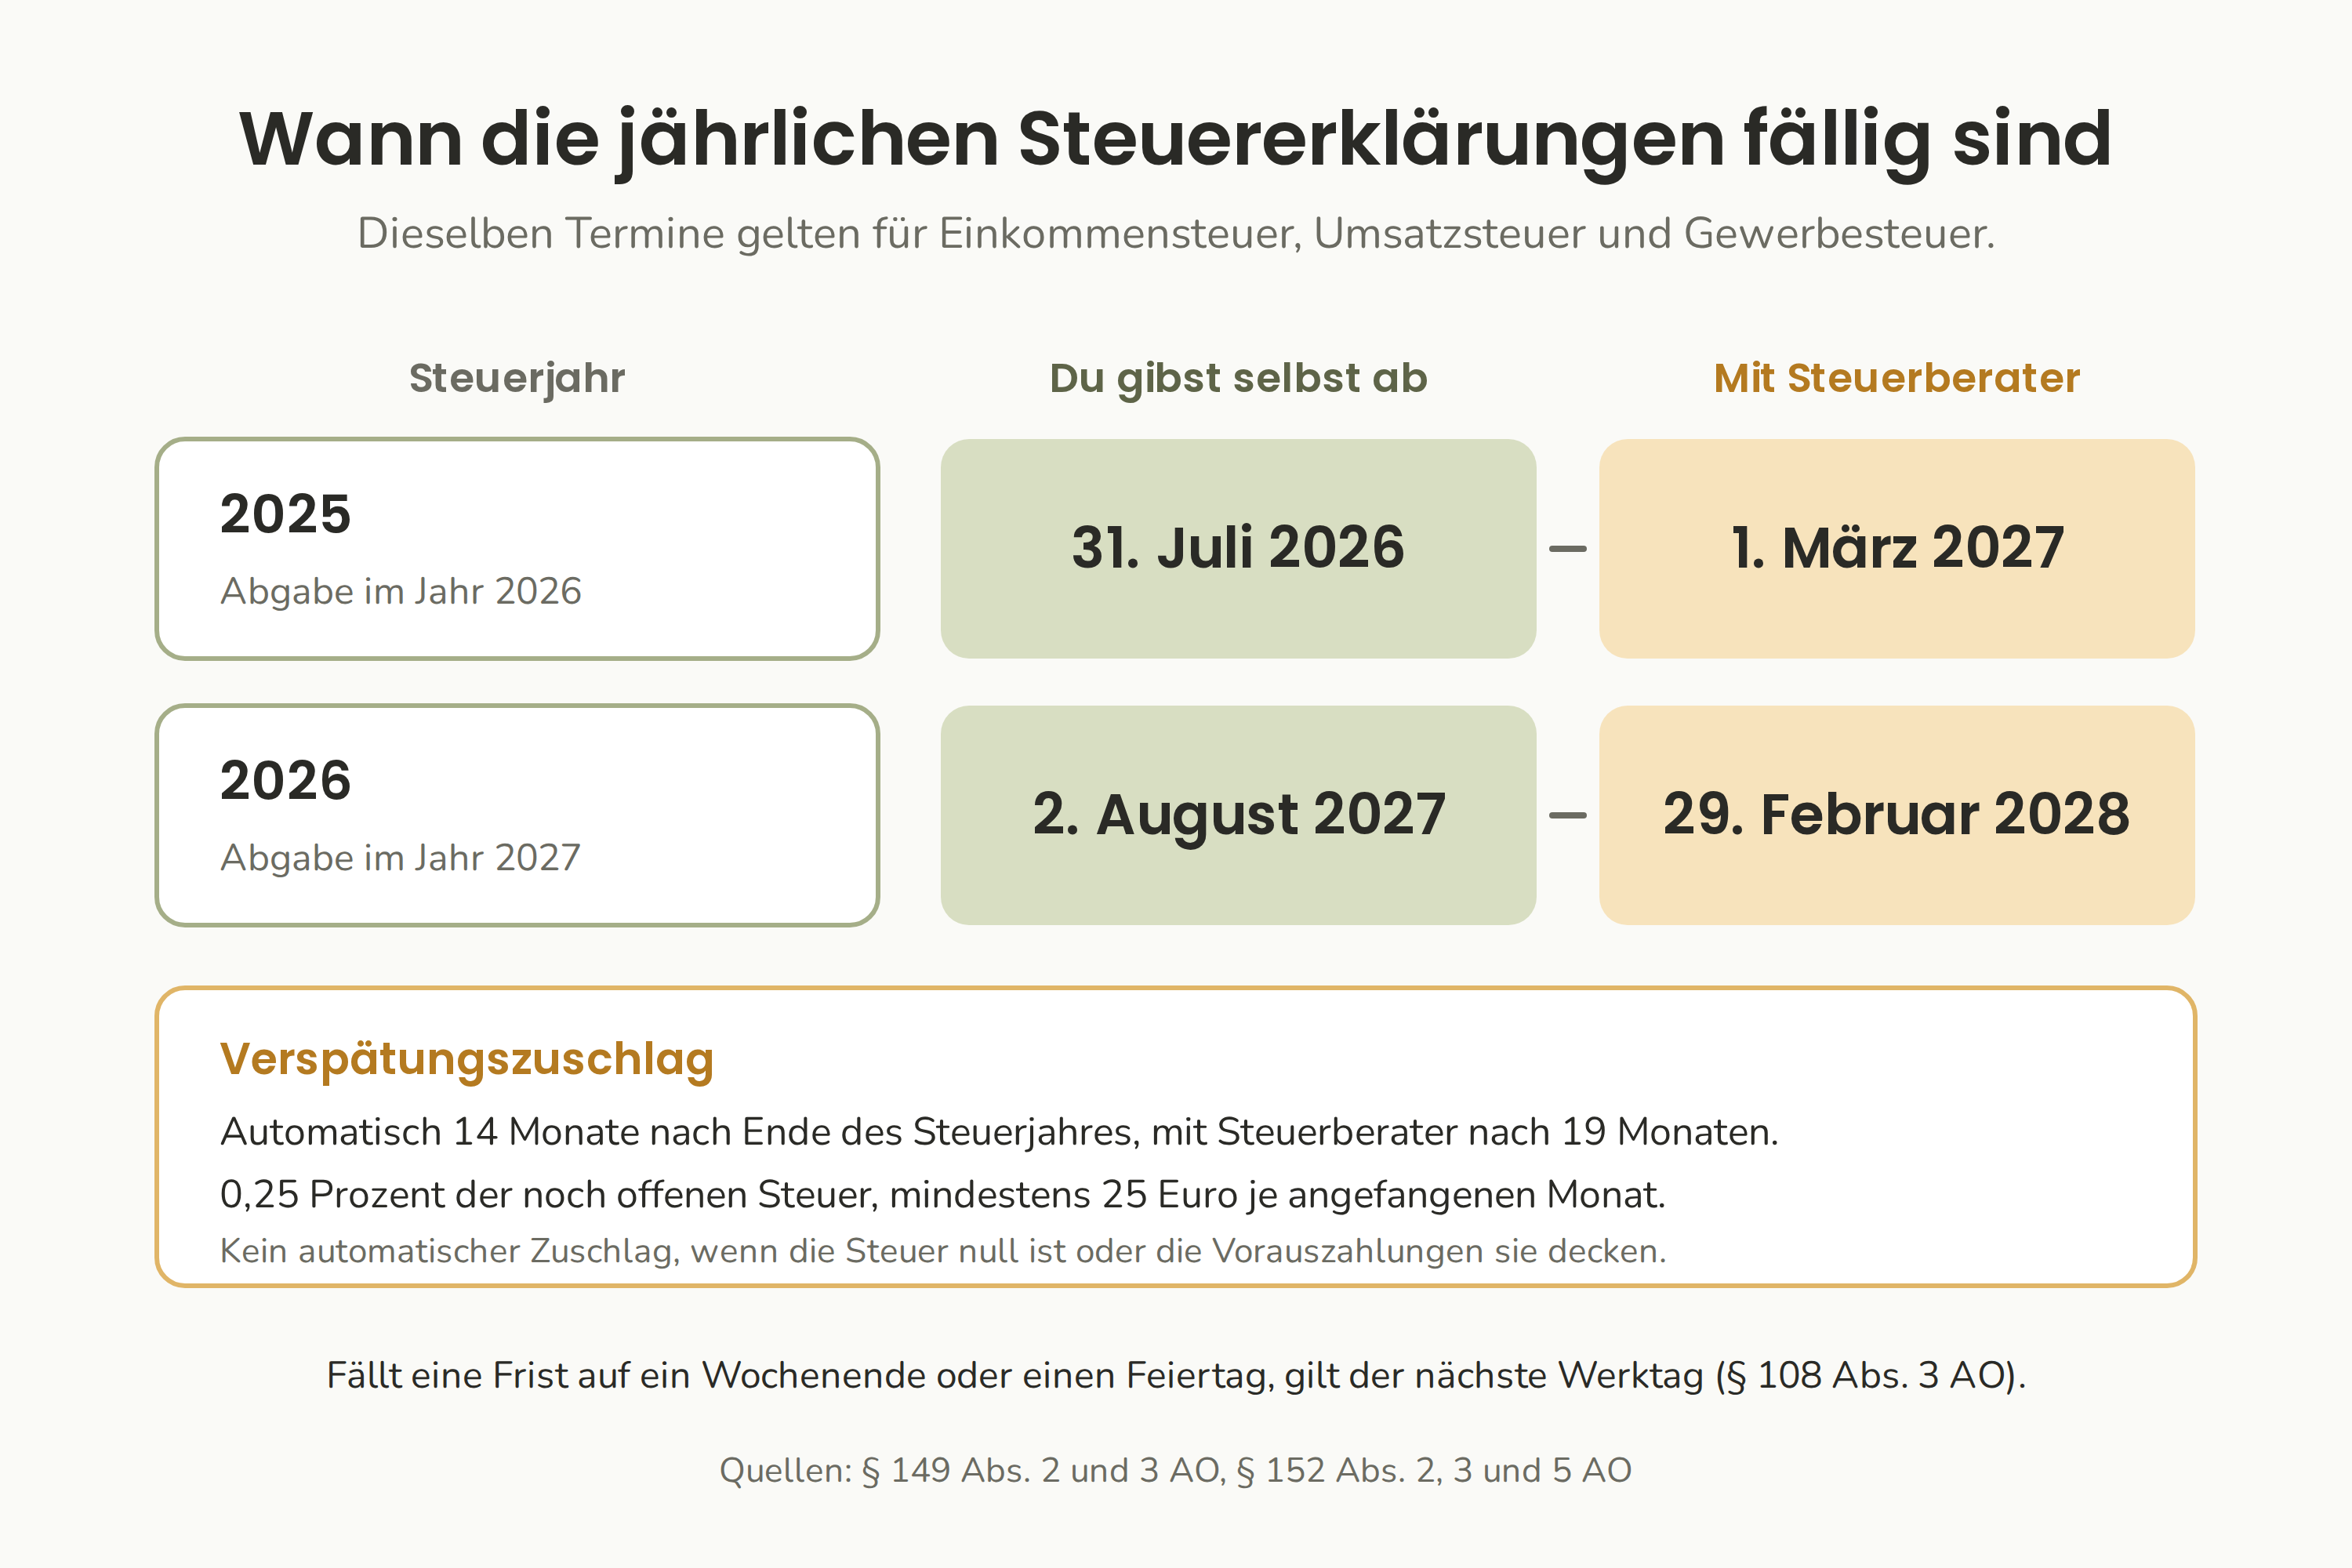
Für das Steuerjahr 2025 ist die Frist der 31. Juli 2026, wenn du selbst abgibst. Erstellt ein Steuerberater die Erklärung, ist sie bis zum 1. März 2027 fällig (§ 149 Abs. 2 und 3 AO). Dieselben Termine gelten für die Umsatzsteuererklärung und die Gewerbesteuererklärung.
Du gibst innerhalb von sieben Monaten nach Jahresende ab, also bis zum 31. Juli. Mit Steuerberater hast du Zeit bis zum letzten Tag im Februar des zweiten Jahres nach dem Steuerjahr. Für 2025 ist das Sonntag, der 28. Februar 2027, also verschiebt sich die Frist auf Montag, den 1. März (§ 108 Abs. 3 AO).
| Steuerjahr | Du gibst selbst ab | Ein Steuerberater gibt ab |
|---|---|---|
| 2025 | 31. Juli 2026 | 1. März 2027 |
| 2026 | 2. August 2027, weil der 31. Juli ein Samstag ist | 29. Februar 2028 |
Die längere Frist mit Steuerberater ist nicht sicher. Das Finanzamt kann eine Erklärung früher anfordern, zum Beispiel nach verspäteten Erklärungen in den Vorjahren (§ 149 Abs. 4 AO). Vor Ablauf deiner eigenen Frist kannst du mit einer Begründung eine Fristverlängerung beantragen (§ 109 AO).
Was eine verspätete Erklärung kostet
Eine verspätete Erklärung kann einen Verspätungszuschlag auslösen (§ 152 AO). Bis zu einem bestimmten Zeitpunkt entscheidet das Finanzamt, ob es ihn festsetzt. Nach 14 Monaten ab Ende des Steuerjahres, mit Steuerberater nach 19 Monaten, kommt der Zuschlag automatisch.
Er beträgt 0,25 Prozent der Steuer, die nach Abzug der Vorauszahlungen noch offen ist, mindestens 25 Euro, für jeden angefangenen Monat (§ 152 Abs. 5 AO). Kein automatischer Zuschlag fällt an, wenn die Steuer null ist oder deine Vorauszahlungen sie schon decken (§ 152 Abs. 3 AO).
Zinsen sind ein eigenes Thema. Eine Nachzahlung wird mit 0,15 Prozent im Monat verzinst (§ 238 Abs. 1a AO). Die Verzinsung beginnt 15 Monate nach Ende des Steuerjahres (§ 233a AO). Für das Steuerjahr 2025 ist das der 1. April 2027, und sie gilt auch, wenn du pünktlich abgegeben hast.
Was nach der Erklärung kommt: Einkommensteuer-Vorauszahlungen
Sobald deine erste Erklärung veranlagt ist, setzt das Finanzamt meist Einkommensteuer-Vorauszahlungen für das laufende Jahr fest. Du zahlst sie jedes Quartal, am 10. März, 10. Juni, 10. September und 10. Dezember (§ 37 Abs. 1 EStG). Sie richten sich nach der Steuer aus deinem letzten Bescheid.
Der erste Bescheid ist oft der Moment, in dem eine neue Praxis die Steuer auf einmal spürt. Er bringt die Nachzahlung für das abgegebene Jahr und die Vorauszahlungen für das laufende Jahr zusammen. Legst du von Anfang an jeden Monat einen Teil des Gewinns zurück, bleibt dieser Moment ruhig.
Vorauszahlungen werden nur festgesetzt, wenn sie mindestens 400 Euro im Jahr und 100 Euro je Termin erreichen (§ 37 Abs. 5 EStG). Sinkt dein Gewinn, kannst du mit aktuellen Zahlen eine Herabsetzung beantragen. Steigt er, kann das Finanzamt sie erhöhen, bis 15 Monate nach Jahresende (§ 37 Abs. 3 EStG).
Eine einfache Routine für das Steuerjahr der Praxis
Halte die Buchhaltung das Jahr über aktuell, schließe das Jahr im Januar ab und gib deutlich vor der Sommerfrist ab. Eine Routine macht aus der Erklärung ein paar kurze Aufgaben statt eines langen Wochenendes. Die Tabelle zeigt, wann du was tust.
| Wann | Was du tust |
|---|---|
| Jeden Monat | Belege ablegen, Honorare und Ausgaben erfassen, Produktverkauf von Behandlungen trennen |
| 10. März, 10. Juni, 10. September, 10. Dezember | Die Einkommensteuer-Vorauszahlung zahlen oder die Lastschrift prüfen |
| Januar | Das Jahr abschließen: letzte Honorare und Ausgaben, die Zehn-Tage-Regel für regelmäßige Zahlungen, Abschreibungen |
| Bis zum Frühjahr | Gewinnermittlung und Anlage S vorbereiten oder alles an den Steuerberater geben |
| Bis 31. Juli oder bis zur Frist mit Steuerberater | Die Einkommensteuererklärung abgeben, dazu Umsatzsteuer- und Gewerbesteuererklärung, wo sie gelten |
| Wenn der Bescheid kommt | Innerhalb eines Monats prüfen und die neuen Vorauszahlungen notieren |
Ein Einspruch gegen einen Steuerbescheid muss innerhalb eines Monats beim Finanzamt eingehen (§ 355 AO). Danach lässt sich eine falsche Zahl nur noch schwer korrigieren.
Dieser Artikel ist eine allgemeine Information und keine Steuer- oder Rechtsberatung. Sprich für deinen eigenen Fall mit deinem Steuerberater. Zahlen und Fristen gelten für die Steuerjahre 2025 und 2026. Alle Gesetzestexte wurden am 20. November 2026 auf gesetze-im-internet.de gelesen.
Über diesen Blog
Diesen Blog schreibt das Team von Vitalmyn. Wir bauen einen Bestelldienst für Therapeutenempfehlungen und schreiben Ratgeber zur geschäftlichen Seite einer Heilpraktikerpraxis in Deutschland.
Häufige Fragen
Welches Formular nutzt ein Heilpraktiker für den Praxisgewinn?
Die Anlage S, das Formular für Einkünfte aus selbständiger Arbeit. § 18 Abs. 1 Nr. 1 EStG nennt den Heilpraktiker als freien Beruf. Der Gewinn auf der Anlage S stammt aus der Gewinnermittlung, die du elektronisch mit der Einkommensteuererklärung übermittelst.
Muss ein Heilpraktiker eine Umsatzsteuererklärung abgeben?
Nur wenn steuerpflichtige Umsätze wie Produktverkäufe über der Kleinunternehmergrenze liegen oder du auf die Befreiung verzichtet hast. Behandlungshonorare sind nach § 4 Nr. 14 UStG steuerfrei und zählen nicht zur Grenze. Solange die Kleinunternehmerregelung gilt, schaltet § 19 Abs. 1 Satz 2 UStG die Umsatzsteuererklärung ab. Du gibst trotzdem eine ab, wenn das Finanzamt sie anfordert oder wenn du Umsatzsteuer auf eine Leistung aus dem Ausland schuldest.
Zahlt ein Heilpraktiker Gewerbesteuer?
Nicht auf Behandlungen, weil sie ein freier Beruf sind. Produktverkäufe oder Wellness-Angebote ohne therapeutisches Ziel sind ein Gewerbe. Eine Einzelpraxis zahlt Gewerbesteuer nur, wenn der Gewerbegewinn über 24.500 Euro im Jahr liegt. Nur dann ist eine Gewerbesteuererklärung fällig (§ 11 GewStG, § 25 GewStDV).
Wann ist die Steuererklärung 2025 fällig?
Bis zum 31. Juli 2026, wenn du selbst abgibst. Erstellt ein Steuerberater sie, bis zum 1. März 2027, weil der 28. Februar 2027 ein Sonntag ist. Das Finanzamt kann bei Beraterfällen nach § 149 Abs. 4 AO einen früheren Termin setzen, zum Beispiel nach verspäteten Erklärungen in den Vorjahren.
Was passiert, wenn die Steuererklärung zu spät kommt?
Das Finanzamt kann einen Verspätungszuschlag nach § 152 AO festsetzen. Nach 14 Monaten ab Ende des Steuerjahres, mit Steuerberater nach 19 Monaten, kommt der Zuschlag automatisch. Er beträgt 0,25 Prozent der Steuer, die nach Abzug der Vorauszahlungen noch offen ist, mindestens 25 Euro für jeden angefangenen Monat. Er gilt nicht automatisch, wenn die Steuer null ist oder die Vorauszahlungen sie decken.
Braucht eine Praxis im Nebenberuf eine Steuererklärung?
Ja, sobald deine Einkünfte neben dem Gehalt mehr als 410 Euro im Jahr betragen (§ 46 Abs. 2 Nr. 1 EStG). Die Lohnsteuer auf das Gehalt deckt die Praxis nicht ab. Auch ein Verlust aus der Praxis gehört in die Erklärung und senkt die Steuer auf das Gehalt.
Quellen
- § 18 EStG, Einkünfte aus selbständiger Arbeit
- § 25 EStG, Einkommensteuererklärung und elektronische Übermittlung
- § 46 EStG, Erklärungspflicht neben dem Arbeitslohn
- § 56 EStDV, wer eine Einkommensteuererklärung abgeben muss
- § 4 EStG, Gewinn als Überschuss der Einnahmen über die Ausgaben
- § 11 EStG, Zufluss und Abfluss
- § 60 EStDV, elektronische Übermittlung der Gewinnermittlung
- § 37 EStG, Einkommensteuer-Vorauszahlungen
- § 18 UStG, Umsatzsteuer-Voranmeldung und Jahreserklärung
- § 19 UStG, Kleinunternehmerregelung
- § 11 GewStG, Freibetrag bei der Gewerbesteuer
- § 25 GewStDV, wer eine Gewerbesteuererklärung abgibt
- § 149 AO, Abgabefristen
- § 152 AO, Verspätungszuschlag
- § 147 AO, Aufbewahrungsfristen
- § 180 AO, gesonderte und einheitliche Feststellung
- § 233a AO, Verzinsung von Nachzahlungen
- ELSTER, das Online-Portal der Finanzverwaltung
Geschrieben von
Vitalmyn Team
Redaktion
Wir bauen den Bestellservice für Therapeuten-Empfehlungen. Hier schreiben wir auf, was wir über Empfehlung, Praxisfinanzen und Werberecht lernen, damit du es nicht selbst zusammensuchen musst.